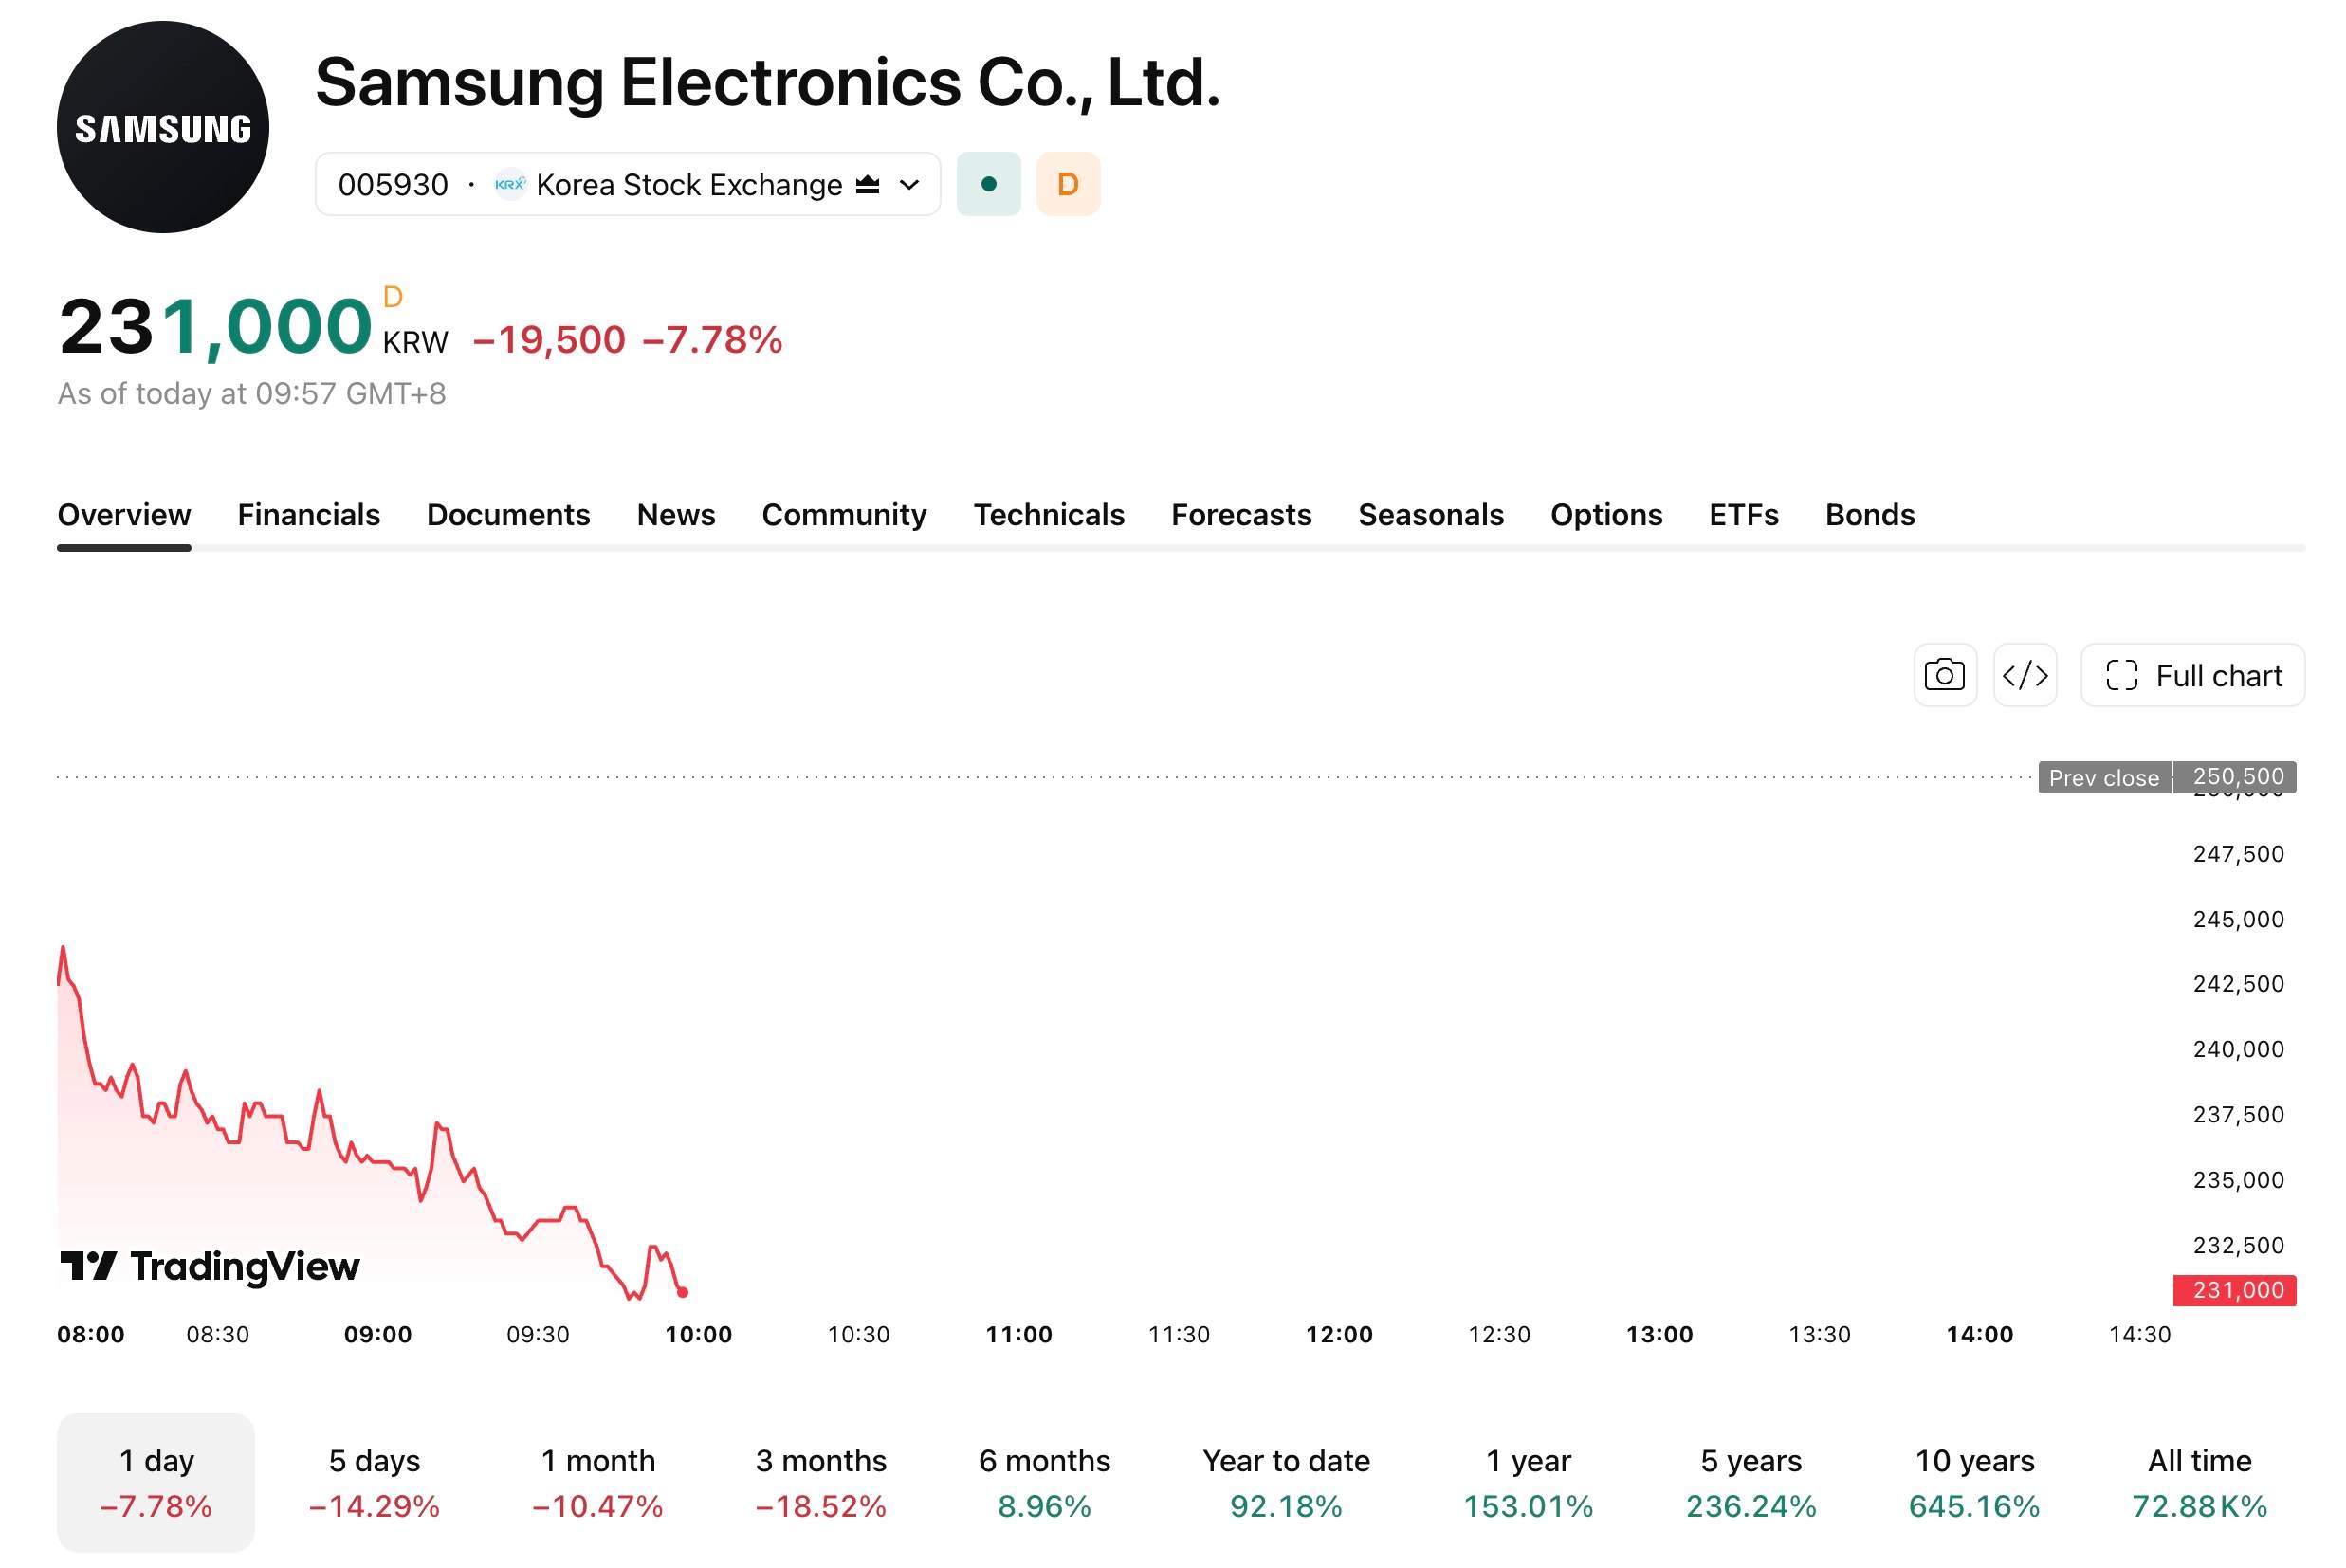
TradingKey - 首尔时间10月12日,三星电子收跌4.39%,报25.05万韩元。10月13日早盘,截止发稿,股价进一步下跌约7.78%,一度降至23.1万韩元附近,25万韩元关口失守。
【来源:TradingView】
本轮下跌的主要原因是长鑫存储计划在2026年底推出采用4F²单元结构和混合键合技术的新一代DDR5 RDIMM,引发市场对服务器DRAM竞争加剧的担忧。
长鑫存储推进4F²,服务器DRAM竞争或加剧
主流DRAM目前多采用6F²结构。4F²可将存储单元面积压缩至原来的三分之二,理论上提升存储密度,但实际效果还取决于外围电路设计和良率。
长鑫存储称,其4F²方案采用自主开发的垂直沟道晶体管,并通过混合键合连接存储阵列与外围逻辑,计划首先用于服务器DDR5 RDIMM。
不过,2026年底推出产品,并不等于能立刻大规模供货。服务器内存仍需通过CPU平台、整机厂商和数据中心客户的兼容性及可靠性认证,良率、成本和量产规模也都没有公开数据。
短期压力主要来自市场预期。如果长鑫能够扩大标准服务器DRAM供应,三星在中国市场的产品价格和份额可能承压。对HBM业务影响有限,因为两者在封装和客户认证上差异很大。
创纪录利润能否抵消竞争压力?
三星电子第三季度初步业绩显示,合并营收约195万亿韩元,营业利润约107.4万亿韩元,均创历史新高。公司尚未公布部门收入、净利润及产品结构,完整财报预计于10月29日发布。
存储价格上涨及AI服务器需求仍是利润增长的主要来源。三星正在推进4F² DRAM结构,据媒体报道,公司计划在后续10纳米级DRAM产品中采用该结构,量产目标是2028年。长鑫的时间表更早,可能倒逼三星加快研发和量产验证。
三星后续股价主要取决于长鑫产品能否按期出货、实际良率和客户认证进度,以及三星HBM4与服务器DRAM收入能否继续增长。
如果竞争局限在中国标准DRAM市场,对三星整体盈利冲击有限;若长鑫进一步进入全球服务器客户,价格和市场份额压力将明显上升。
三星电子技术分析:23万韩元成关键支撑
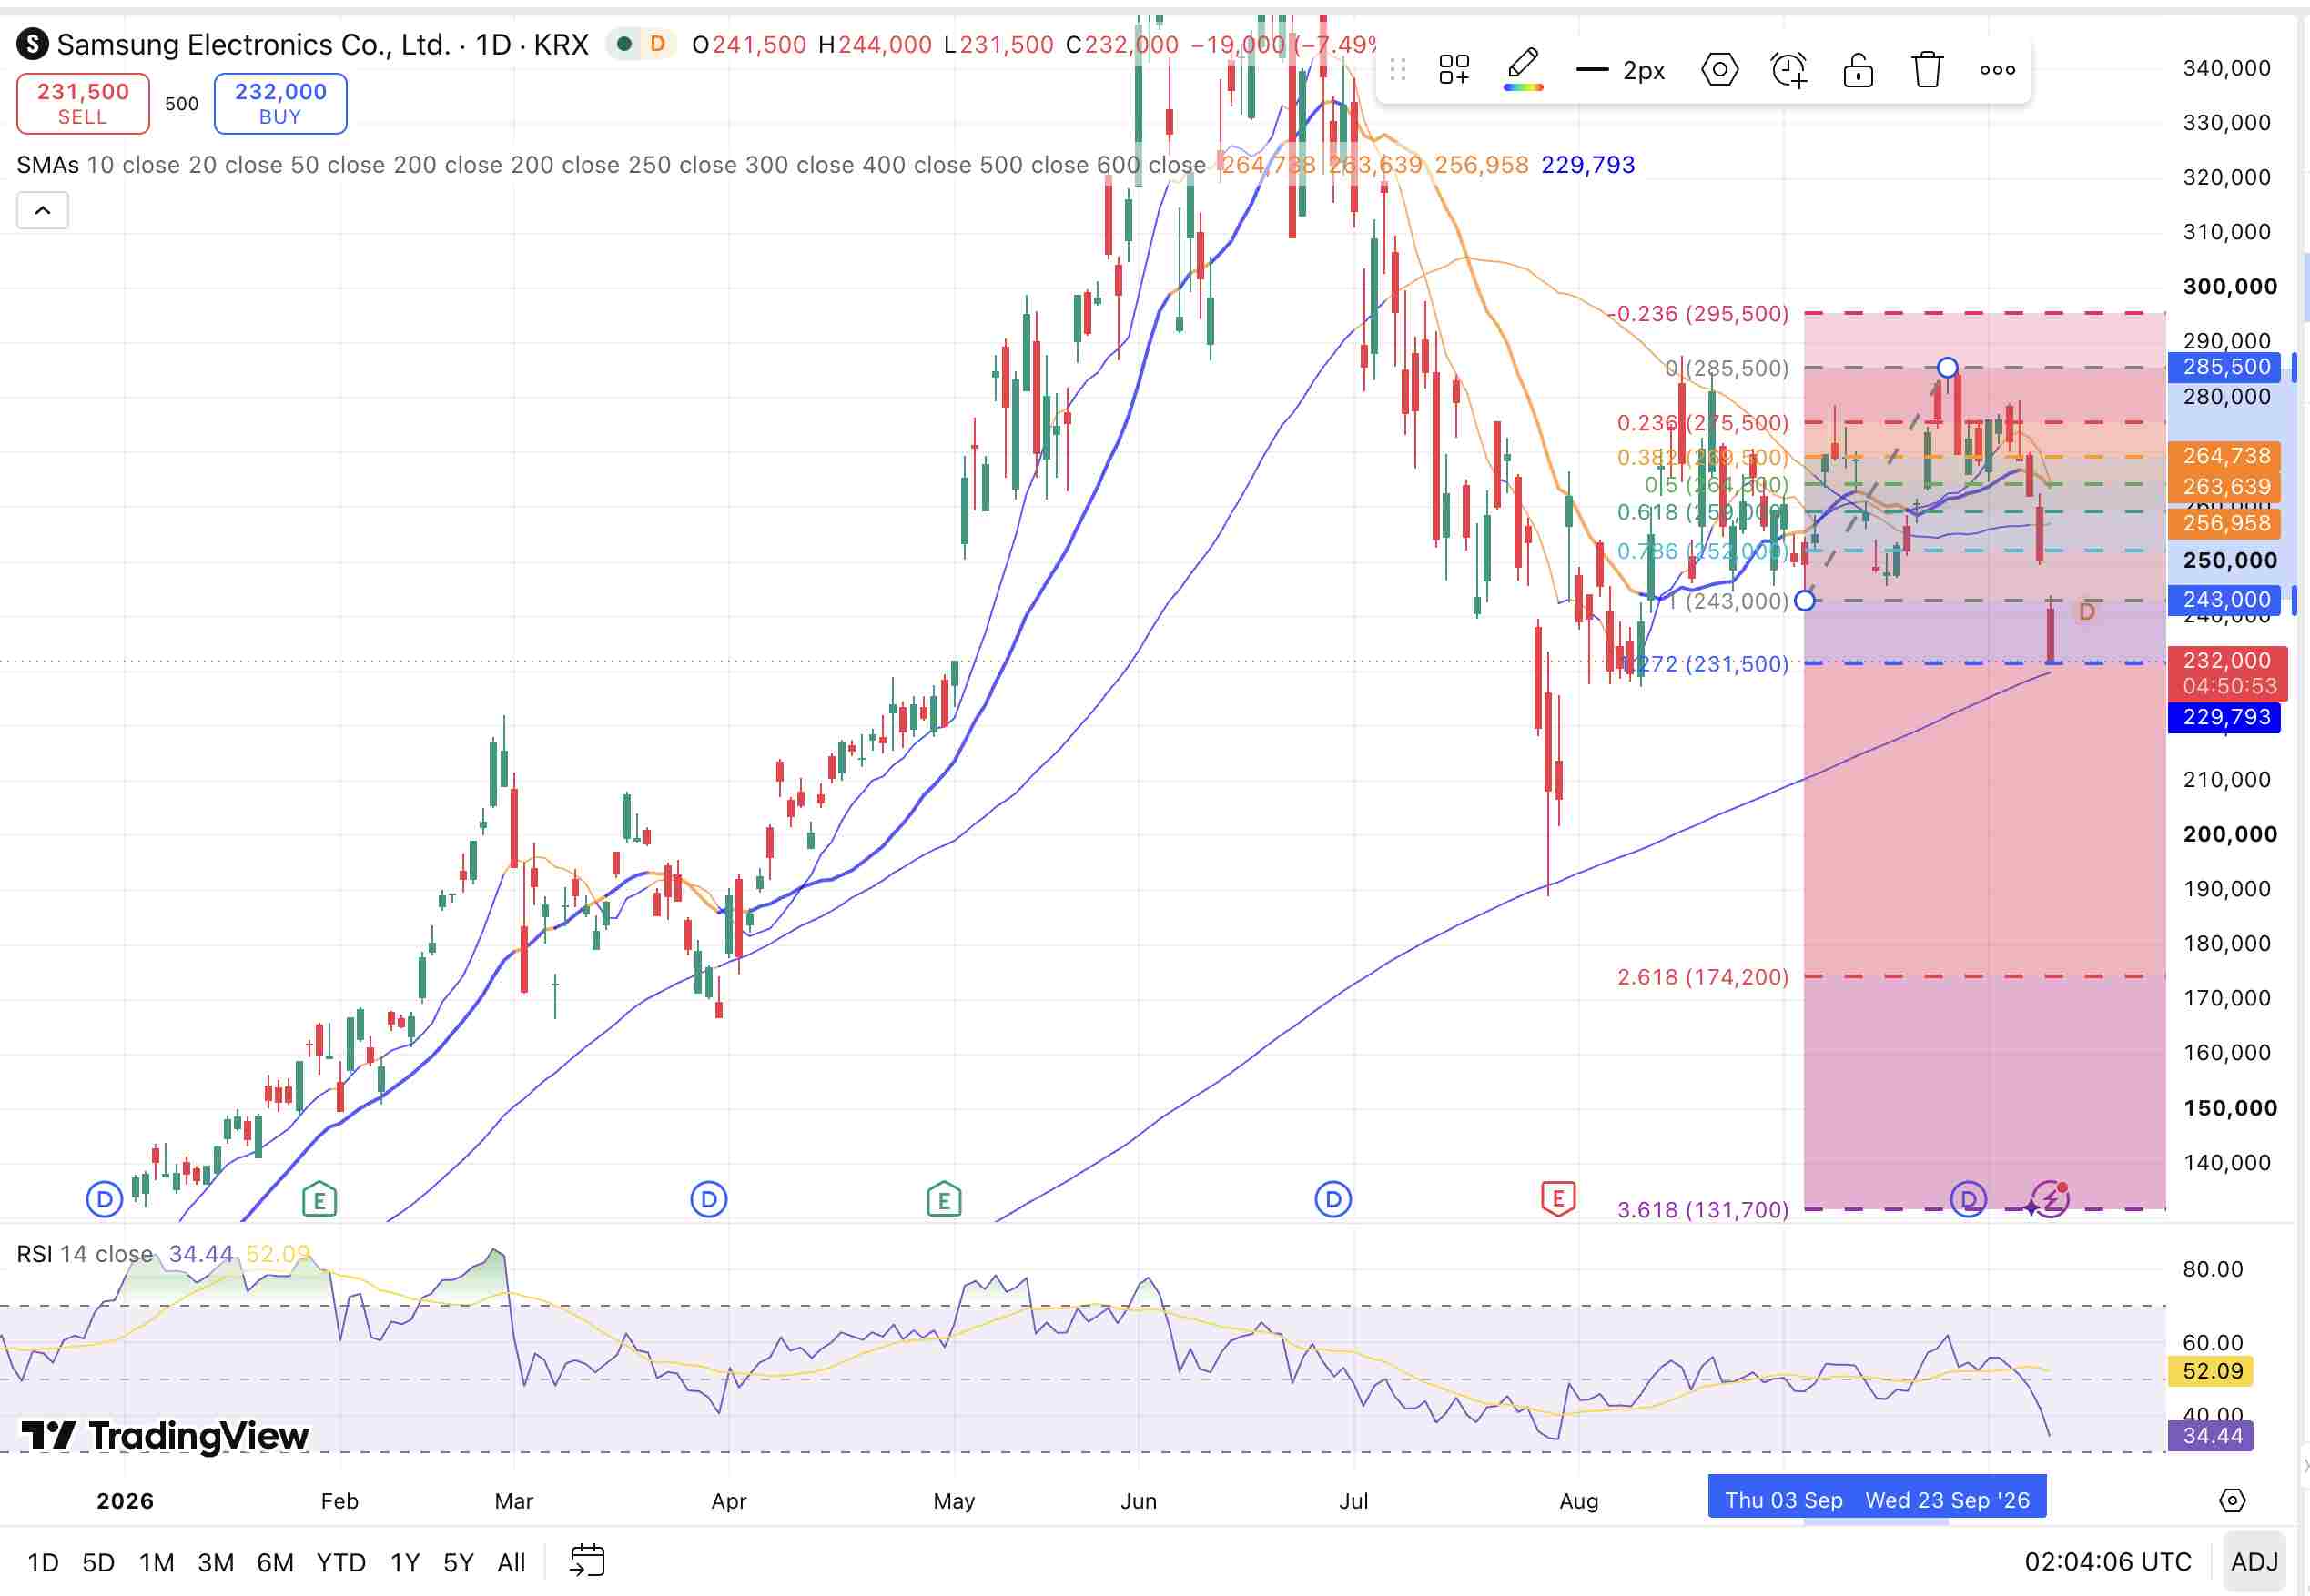
以9月3日低点243,000韩元至9月23日高点285,500韩元计算,斐波那契0.786回撤位约为252,100韩元。三星电子股价已跌破该位置及243,000韩元前期低点,短线走势转弱。
【来源:TradingView】
目前股价约为231,000韩元,已跌破238,000—240,000韩元观察区。若日线继续收在230,000韩元下方,下一支撑位可关注220,000—225,000韩元。
14日RSI约34,接近30这一传统超卖线,显示卖压仍重,但尚未形成明确反转信号。
上行方面,股价首先需要重新站上238,000—240,000韩元,随后关注249,500—252,000韩元阻力区。若收复252,000韩元,可进一步观察259,000—264,000韩元;突破后,压力位位于269,000—276,000韩元。
当前230,000韩元是短线关键支撑,238,000—240,000韩元转为首要反弹压力。若无法收复该区域,股价仍可能维持弱势;若跌破230,000韩元,则需防范进一步下探220,000—225,000韩元。
三星电子还值得持有吗?
三星电子的长期价值仍取决于HBM、服务器DRAM和先进制程的竞争力。长鑫存储4F²技术增加了标准DRAM市场的不确定性,但尚未证明其能够迅速替代三星的高端产品。若三星能够提升HBM4出货和良率,盈利仍有改善空间。
接下来值得投资者关注的包括:三季度完整财报的部门数据、HBM4E订单进展,以及长鑫4F²产品能否按期出货。
原文链接