
短期内,油价是不太可能下来了。
继霍尔木兹海峡被封后,仅有的替代路线曼德海峡,也被拖进战火。
10月10日,也门胡塞武装袭击沙特首都利雅得的哈立德国王国际机场,造成13人死亡、超过300人受伤。
随后袭击持续,机场宣布关闭至至少10月17日,多家国际航空公司暂停相关航线,沙特首都的对外交通受到严重影响。
而就在10月12日,沙特能源大臣才刚刚表示,正在研究改造东西向输油管道和投资现有网络,绕开霍尔木兹,将管道原油出口能力提高至最高1000万桶/日。
计划还没正式开始,就泡汤了。
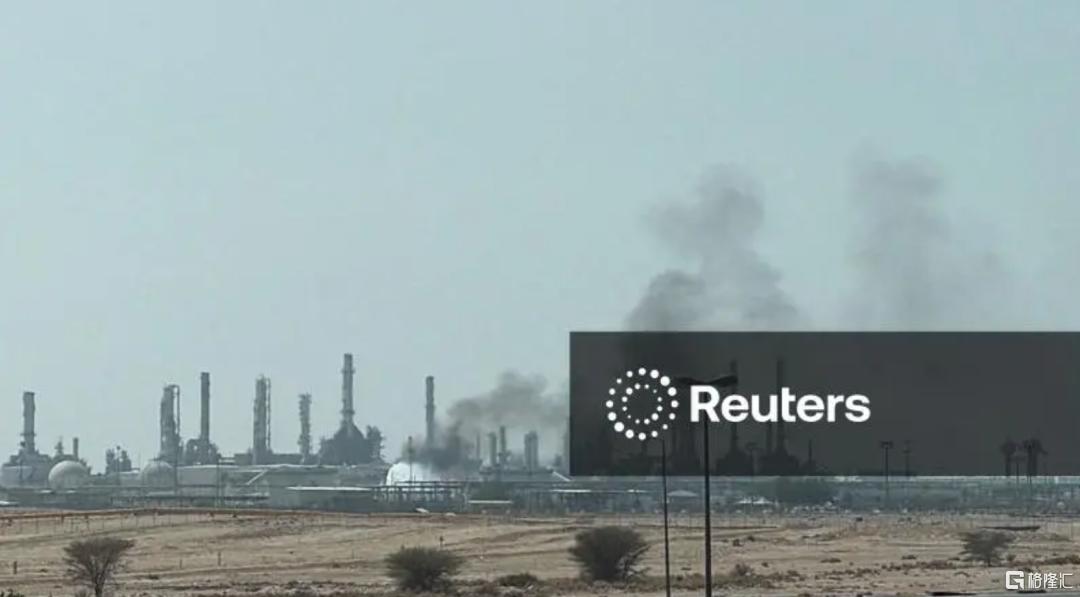
(来源:路透社)
沙特亏大了,这是肯定的。
但真正为之买单的,显然不只有沙特自身。
随着关键的生产和运输被野蛮破坏,损失必然会分摊至全世界。
01
胡塞武装起源于也门北部的宰德派复兴运动,属于什叶派传统。
伊朗支持胡塞武装,沙特则支持国际承认的也门政府。
今年9月,胡塞武装在曼德海峡附近取得军事进展,沙特随后介入战事,支持当地政府争夺沿岸地区。
机场、能源设施和海上运输,由此被卷入更大范围的对抗。
冲突扩大的影响,究竟有多大?
先说沙特方面。
沙特王室拥有“两圣地监护人”的身份,服务麦加、麦地那及朝觐者。
这不仅是国家权威的重要来源。
更关键的是,沙特官方的“朝觐者体验计划”,把宗教服务、交通、文化和旅游设施放在同一套国家发展安排之中,是除能源外的最重要经济支柱。
沙特统计总局的数据,今年已经完成的朝觐共有170.73万人参加,其中境外朝觐者约154.67万人,乘飞机入境的约148.57万人。
这些数字背后,是国际航班、酒店、餐饮、巴士、零售和支付服务组成的庞大经济网络。
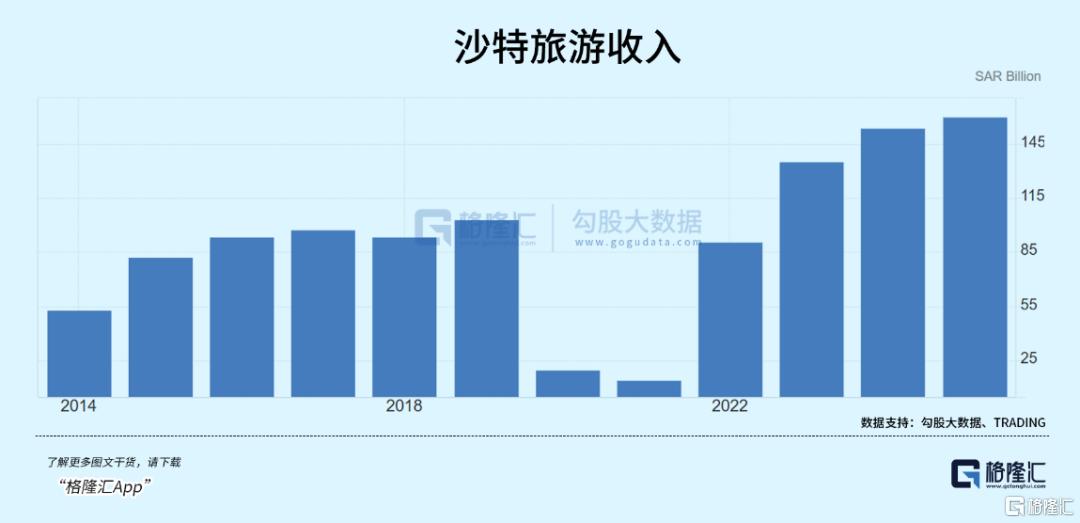
接下来持续进行的副朝,以及未来的朝觐安排,都需要稳定的交通和接待系统。
但军事冲突,打断了服务业的流动性。
酒店入住率将因此下降,物业维护和融资支出却仍然存在。
如果中断持续,企业可能缩减采购、推迟投资和调整用工,局部冲击由此扩散到国内需求。
进而影响到投资人的信心。
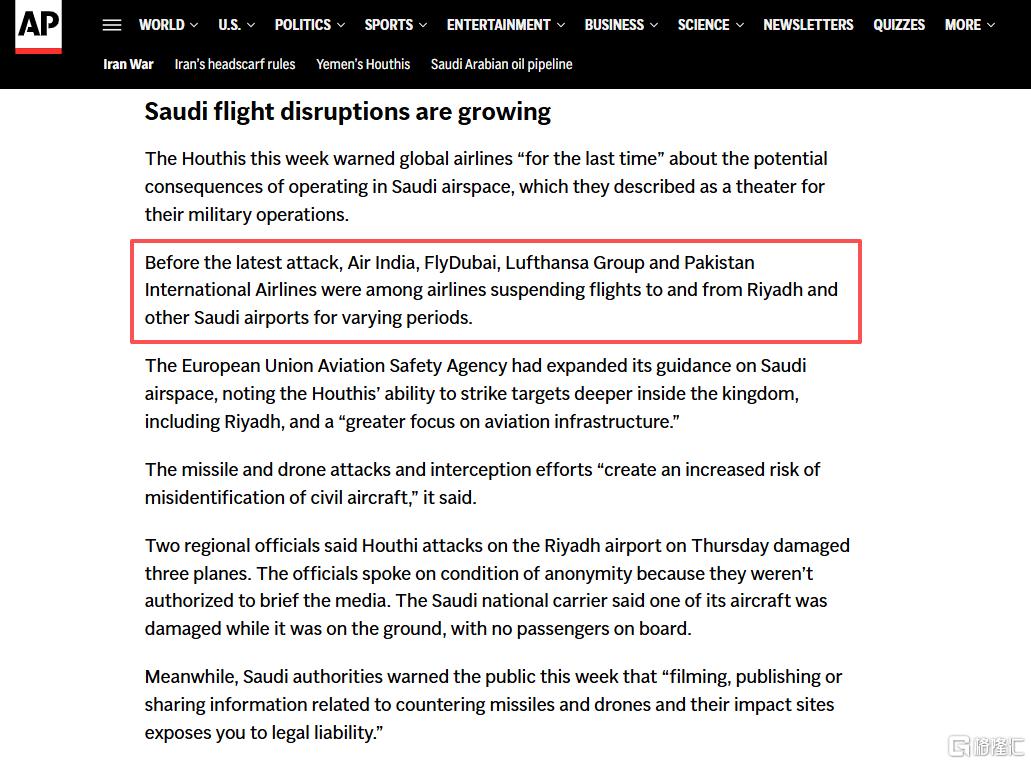
(多家航空公司暂停往返利雅得及其他沙特机场的航班)
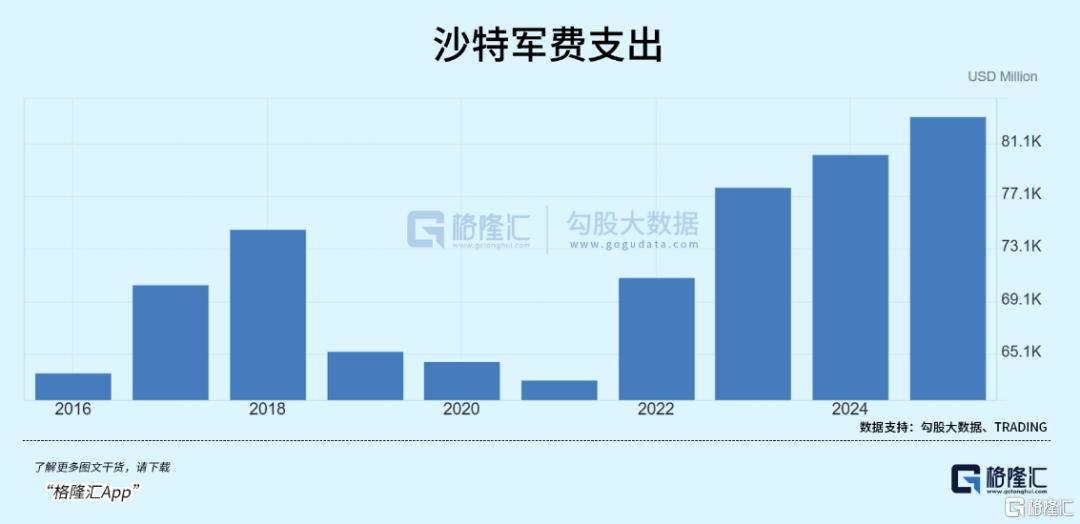
与此同时,沙特还需要同时处理财政收入与安全支出的压力。
财政部预计,沙特2027年支出约1.392万亿里亚尔,收入约1.202万亿里亚尔,预算缺口约1900亿里亚尔,相当于GDP的3.6%。
主要来源,就是经济转型和军费支出。
毕竟,进攻方只需要东打一枪西打一枪,就足以让交通和商业活动反复中断。
而沙特作为防守的一方,机场、油田、管道、港口都需要保护,人员要值守、拦截弹要补充、受损设施要维修。
所以虽然是一个组织和一个大国之间的对抗,但这种不对称的消耗,能够把局部军事能力放大成经济影响力。
除了朝觐收入外,石油同样受制于这一点。
石油收入取决于销售价格、出口数量,以及实现这些销售所需的成本。
油价上涨,如果伴随出口受阻、运输加价和产量损失,产油国的财政也会承压。
因为石油如果进不了客户的炼油厂,就一文不值。
阿拉伯半岛东侧是霍尔木兹海峡,西侧连接红海,红海南端是曼德海峡。
伊朗冲突压缩东侧出口能力后,西侧路线的重要性越来越高。
据美国能源信息署依据船舶追踪等资料估算,霍尔木兹海峡的石油日均运输量,从2025年第四季度的2160万桶降至2026年第二季度的490万桶;同期经曼德海峡运输量则提高至810万桶/日。
沙特还计划,通过东西向输油管道,把更多原油送往红海沿岸的延布港,绕开霍尔木兹。
从延布向欧洲运输,可以北上苏伊士方向;但向亚洲运输,就必须要考虑红海南端的通行安全。
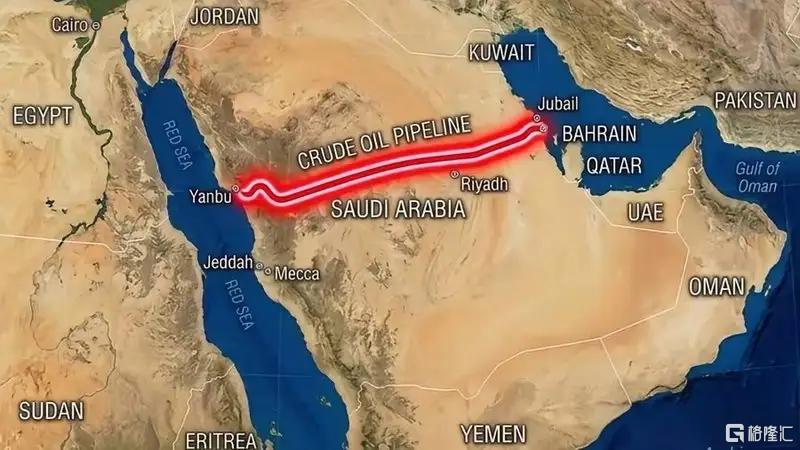
只有管道、装船港和海峡必须共同发挥作用,才能把产能变成实际供应。
但替代路线如今也遭到了威胁。
9月,沙特东西向输油管道遭袭,曾导致运输暂时中断,布伦特原油当时曾一路飙升至110美元以上。
这一破坏力,正在迅速向外部扩散。
02
先看中东周边国家。
比如埃及。
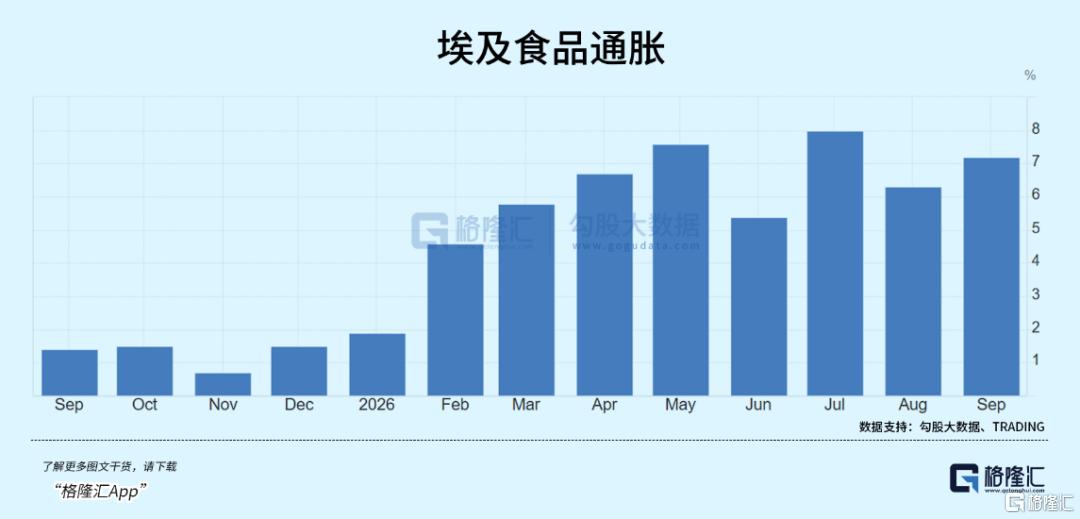
苏伊士运河管理局9月20日公布,2026年8月共有1358艘船通过运河,带来5.671亿美元收入。
如果船舶因为安全风险改走好望角,绕开苏伊士运河。
即使运河本身正常运营,也会损失通行费,以及部分船舶补给、维修和代理业务。
对埃及而言,这将同时影响财政和国际收支。
运河收入减少,意味着最重要的外汇来源收缩。
如果本币进一步贬值,同样一批进口粮食和燃料,需要支付更多本币。
政府要么增加补贴,要么允许价格向居民传导,财政赤字和生活成本都会面临压力。
亚洲方面,承受的则是工业利润受压。
比如印度。
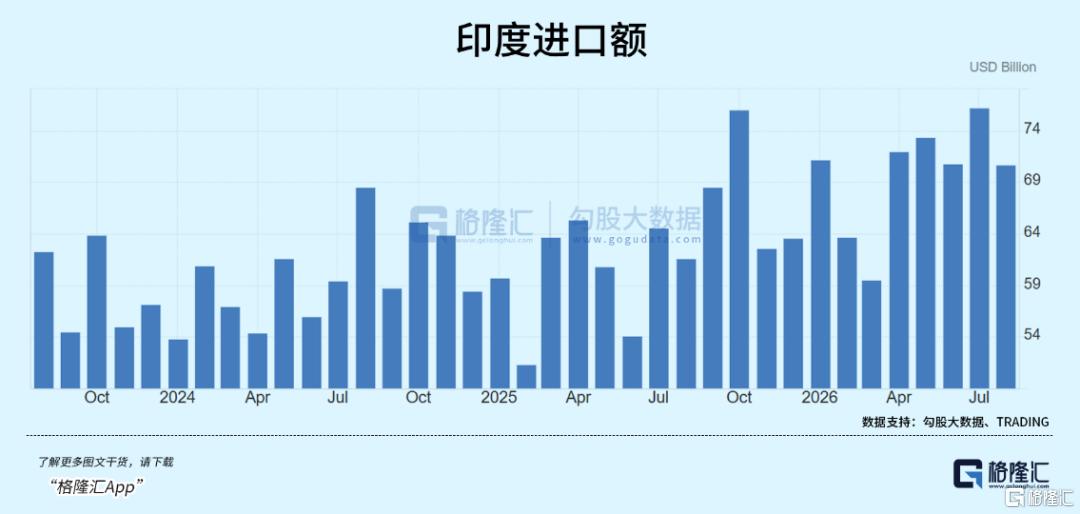
据《金融快报》9月22日援引石油规划与分析局的数据,今年4-8月,印度原油进口量约1.007亿吨,同比下降0.4%;进口支出却达到748亿美元,同比增长48.4%。
把成品油出口和天然气贸易一并计入后,净油气进口支出仍比上年同期增加172亿美元。
对企业来说,压力会分三步传导。
炼油企业先承担更高的原料和运输成本;成品油价格调整后,公路货运、航空和制造业的经营成本上升;企业再通过提价、压缩利润或者减少投资来消化。
同时,汇率还放大了这条链条。
能源采购增加美元需求,但卢比汇率走低,美元计价的进口涨幅,换算成本币后会进一步扩大。
政府压低零售油价,可以缓解消费者压力,但相应成本需要由油品销售企业、税收减让或财政支持承担。
更重要的是美国方面。
美国能源生产商可以从部分价格上涨中增加收入,运输企业和消费者则不得不承担更高成本。
国内燃料价格与国际市场相连,海外成品油短缺会影响美国炼厂的销售选择和国内定价。
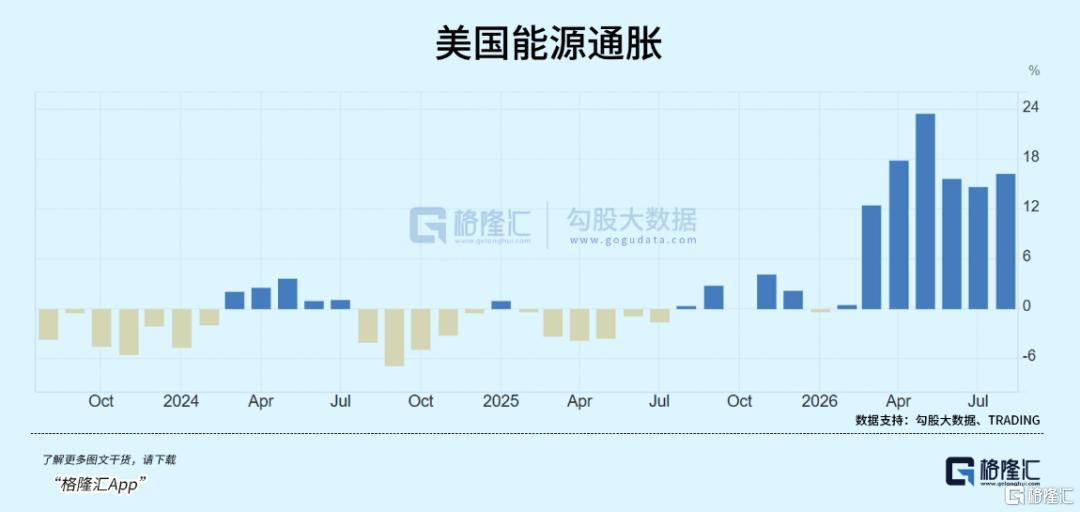
美国能源信息署公布,10月5日,美国普通汽油平均零售价为每加仑4.354美元,公路柴油为6.199美元;柴油比一年前每加仑贵2.488美元。
柴油影响卡车运输、农业机械和施工设备。物流企业通过燃油附加费转嫁成本后,零售商、制造商和农产品经销商都会受到影响,从而挤压其他消费。
这种成本推动型通胀,势必会影响美联储的政策判断。
燃油涨价如果持续传导到运输、商品和服务价格,并推高通胀预期,降息空间就会受到约束。
影响随后通过美元利率传向其他国家的融资市场。
企业可以先压缩利润,也可以向客户提价。价格传导越广,居民实际购买力受到的挤压越大,消费需求就越容易走弱。
这会让各国央行都很难受:增长需要支持,物价又需要控制。
如果能源涨价持续影响工资、服务价格和通胀预期,降息空间就可能受到限制。
按路透社10月13日对IMF最新《世界经济展望》的报道,IMF预计2026年全球经济增长3.1%,全球总体通胀率为4.7%,2027年通胀率为4.1%。
说明全球经济都需要在增长压力和价格压力之间继续找平衡。
政府也面临类似选择。
补贴燃油和电价,可以缓解居民的即时压力,却会增加财政负担;让价格充分传导,又会压缩居民消费和企业利润。
战争造成的成本,就这样在企业、家庭和政府之间转移。
它可以换一个付款人,却很难凭空消失。
03
中东的宗教冲突,之所以牵动全世界,就是因为绑架了全球经济的基础设施。
历来都是如此。
宗教身份影响政治妥协的空间,军事冲突威胁机场、管道和航道,运输风险进入商品价格,商品价格再进入财政与货币政策。
沙特承担财政与转型压力,中东承担贸易和发展损失,全球经济承担更高的成本与更弱的政策空间。
最终买单的,实际上是全世界所有人。
破坏永远比建设容易。(全文完)