智通财经APP获悉,美国银行最新发布的10月亚洲基金经理调查显示,投资者对AI主题的信心在10月显著增强,对AI高估值的担忧有所缓解;与此同时,通胀担忧明显升温,日本央行12月加息成为主流预期。
AI信心显著增强,存储成AI最佳风险回报选择
调查显示,70%的投资者认为,AI变现将是未来12个月亚太股市表现的最大驱动因素。与此同时,仅35%的投资者认为AI的积极影响已得到充分或过度定价,这一比例较9月的55%明显下降,显示市场对AI高估值的担忧有所缓解。
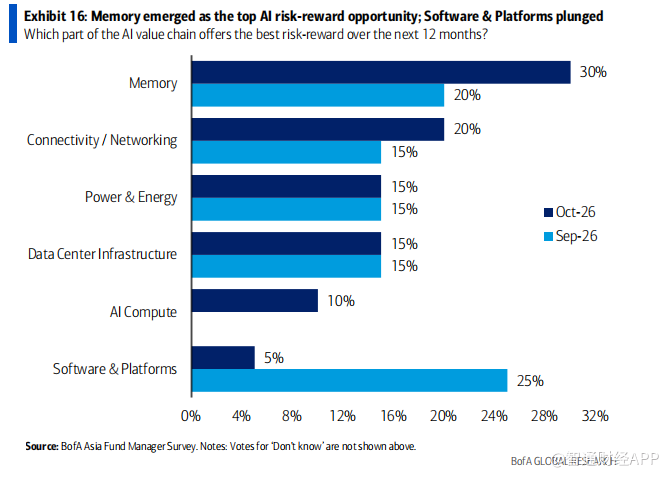
持仓也变得更加积极,45%的投资者仍超配AI或在AI内部轮动,高于9月的25%。在“未来12个月AI价值链最佳风险回报机会”评选中,存储以30%的得票率位居第一,较9月的20%大幅上升;连接/网络排名第二,电力与能源、数据中心基础设施紧随其后。软件与平台的得票率则从9月的25%骤降至5%。
通胀担忧升温,日央行12月加息预期成主流
宏观层面,增长预期保持稳定,不包括日本的亚太地区经济展望仍强于全球。但通胀担忧显著上升:净50%的投资者预期未来12个月通胀更高,这一比例远高于9月的25%。
日本央行政策方面,60%的投资者预期下一次加息将在12月。这与美国银行日本经济学家的预期一致。
在日本股市主题方面,盈利已取代日本央行政策正常化,成为近中期最关键主题。日本企业盈利修正比率在9月创下历史新高。
科技与AI仍受青睐,亚洲资金转向医疗、材料、工业
同时,半导体周期复苏预期有所增强,50%的投资者预期韩国/中国台湾出口增长将带动半导体周期走强。
持仓配置方面,中国台湾和日本仍是投资者最青睐的市场,反映出投资者持续看好科技及AI相关领域的投资机会。
对于日本以外的亚洲市场,投资者本月进一步将配置转向医疗保健、材料和工业板块,同时减少了对保险和消费类行业的配置。在日本市场,持仓仍高度集中于银行和半导体领域。