智通财经APP获悉,法国财政压力的性质正在改变:它不再只是巴黎的政治难题,而已成为欧元区资产的定价问题。黑石集团总裁乔恩·格雷(Jon Gray)与美联储理事沃勒(Christopher Waller)周二先后表态,称西方政府正面临一场“清算”;同日,美银一项基金经理调查显示,计划低配法国股票的投资者比例创下纪录。
“清算”将至:格雷与沃勒的同一判断
格雷把当下的局面称为“有点像是在经历一场清算”。他指出,西方政府财政不可持续的问题,已在发达国家债券收益率上行中体现出来。在他看来,战争相关的大额支出、科技与 AI 投入,共同造成了这样一种观感:一些国家正“以远高于其固有增长率的水平运行赤字——而你会担心,冲击随时可能到来”。
格雷的判断有明确的差异化:风险更高的是增长缓慢、赤字巨大的国家;而美国因增长率更高、且仍有大量资本流入以支持科技与 AI 投资,风险相对较低。“归根结底,美国终将面对艰难选择,但我认为眼下这更多是法国、英国与欧洲大陆的挑战,”他说,“从过往经验看,这些问题往往是在危机出现时才被处理。我们在希腊看到过这一幕,而遗憾的是,现在感觉正朝那个方向走。”
沃勒在稍后的同一个论坛上呼应了这一逻辑:美国更高的增长率,加之来自其他国家的资金流入,应能帮助这个全球最大经济体免受法国式财政困境的冲击。“天哪,局面突然就爆开了,”他说。
沃勒给出了一个可操作的判别标准:当债券收益率上行由通胀预期与财政担忧驱动(如法国),那就是问题;若由更高增长驱动,则是好事。“如果你面对更高的收益率是因为增长更高,对我而言那是好事;如果是因为对通胀更恐惧,那就不是好事,”他说。至于美国,他认为尚未出现“财政主导”——即不得不靠货币政策为政府融资的情形。“迄今为止,至少对美国来说,我们还没到那一步。”他并指出,美国的赤字担忧尚未反映到国债拍卖的需求上。
法国为什么成为靶心?
格雷所说的“法国挑战”,有具体数字支撑。法国赤字预计在 2026 年达到 GDP 的 5.4%,2027 年的目标是压到 5%,仍远高于欧盟 3% 的参考上限;政府债务已升至 GDP 的 119%(2026 年二季度,创纪录、约 3.6 万亿欧元),几乎是德国的两倍,2027 年预计进一步升至 121.7%。
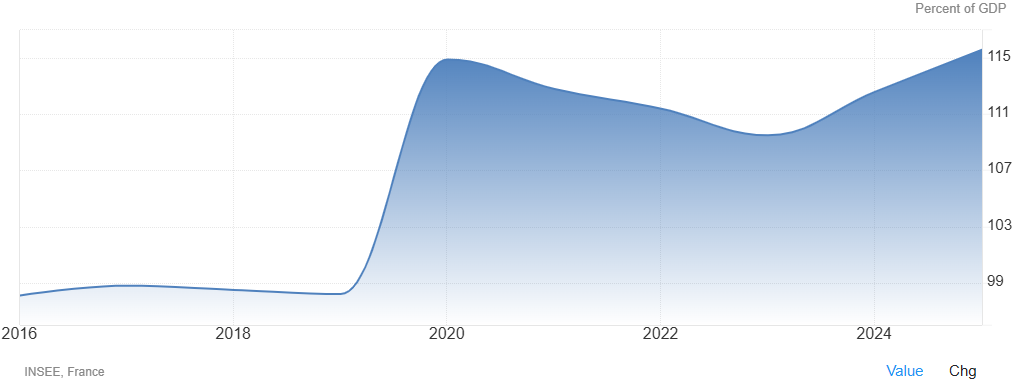
法国总理勒科尔尼(Sébastien Lecornu)于 10 月 1 日提交 2027 年预算草案,包含约 540 亿欧元的节支与增税措施,但方案假设 1% 的经济增长——法国财政监察机构称这一假设“乐观”;若不推出这些节支,赤字将逼近 6.5%。国际货币基金组织(IMF)的口径更悲观:若政策不调整,赤字率可能在 2027 至 2028 年扩大至 6.2%,并在 2030 年前维持 6% 以上。
政治是执行力的最大折扣。2024 年立法选举后议会无多数,两年内换了五位总理(巴尼耶 2024 年 12 月、贝鲁 2025 年 9 月先后下台);勒科尔尼动用宪法第 49.3 条绕过表决、并暂停 2023 年养老金改革,才在 2026 年 2 月勉强通过本年度预算。明年 4 月的总统大选进一步放大了不确定性——近期民调显示,选情可能演变为极右翼国民联盟的勒庞(Marine Le Pen)与极左翼的梅朗雄(Jean-Luc Mélenchon)之间的第二轮对决。与此同时,法国年轻人围绕学校经费发起的全国性抗议,正要求 100 亿欧元的追加投入。
市场已经在定价:从“核心国”到“异类”
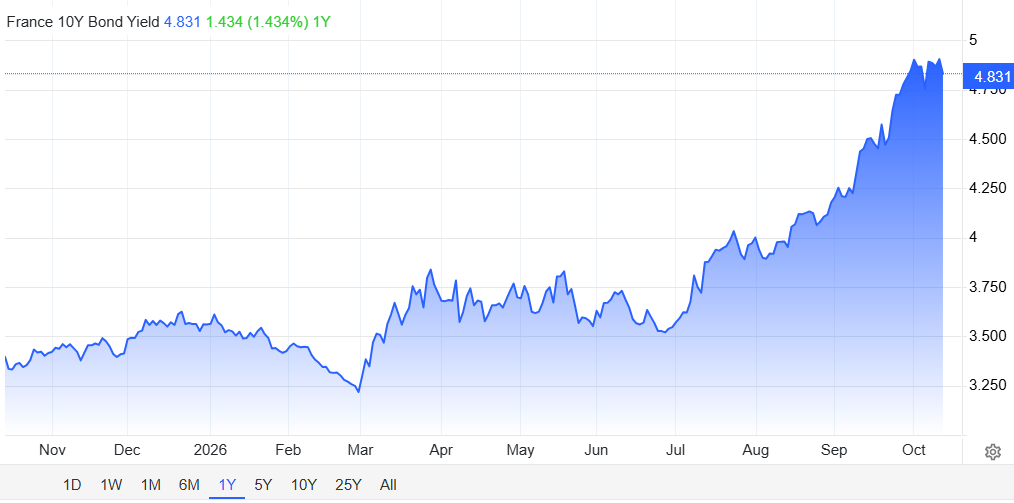
债券市场给出的信号,比议会辩论更清晰。10 年期法国国债收益率近期一度升至 4.91% 至 4.92%,为 2002 年 7 月以来最高;与德国国债的利差一度突破 150 个基点,创 2012 年欧元区债务危机以来最宽。更值得玩味的是“评级倒挂”:法国的主权评级为穆迪 Aa3(展望负面)、惠誉与标普 A+,明显高于意大利(穆迪 Baa2),但法国如今借钱的成本已经高于意大利。
股票的定价同样剧烈。法国蓝筹股指 CAC 40 年内下跌 3.8%,而泛欧基准斯托克欧洲 600 指数同期上涨 7.8%。债市与股市的抛压进一步传导至汇率:欧元兑美元 10 月初一度跌至 1.116,为 2025 年 5 月以来最弱,而年初还在 1.20 上方。投机盘的仓位达到极端——美国商品期货交易委员会(CFTC)数据显示,截至 9 月 29 日当周,欧元空头合约达 301,439 手,为有记录以来最多(约 380 亿欧元);但需注意,欧元净空头其实仅 63,256 手,为 2025 年 4 月以来最低——市场并非一边倒地看空,而是多空两边都很拥挤,这反而让欧元更容易出现剧烈波动。
传染的迹象初现但尚属有限:意大利 10 年期国债利差在 10 月 1 日由 102 个基点升至 109 个基点,为 2020 年以来最大单日跳升;希腊利差亦同步走高。美银估算,法德利差每扩大 10 个基点,欧元兑美元约下跌 0.4%;高盛则指出,正常时期利差对欧元的影响接近于零,但在市场严重承压时会显著放大。此外,法国国债约占晨星欧元区国债指数(Morningstar Eurozone Treasury Bond Index)的四分之一,权重高于意大利国债与德国国债——这意味着持有“安全”欧元区政府债基金、或默认养老金选项的欧洲储户,对巴黎的风险敞口反而大于对柏林的。
与全球债市主线的连接:AI 债务与“抢钱”
法国的困境并非孤立。债券市场正被三股力量同时拉扯:地缘冲突推高能源价格、通胀预期升温,以及 AI 基础设施形成的长期资金需求——政府与科技巨头正在长端资本市场正面竞争资金。
前英国首相苏纳克(Rishi Sunak)在同一论坛上给出了一个惊人的判断:AI 将推动创纪录的融资规模,科技公司明年有望成为长期债券最大的发行方。“科技公司在这类债券上的净发行量将超过美国政府,”他说。这与 IMF 此前在金融稳定报告中的警告一脉相承——AI 相关发债已从占全球投资级发行的不足 1% 跃升至约 10% 的重要份额,正在挤压主权债的融资空间。
欧央行的处境因此更显艰难。法国虽承受压力,却不满足“利差扩大缺乏基本面依据”这一条件——法国正处在欧盟超额赤字程序之中,这使欧洲央行的传导保护工具(TPI)很难启用;欧央行管委会将于 10 月 29 日开会。评级方面,市场正等待两个关键日期:穆迪 10 月 23 日(Aa3,展望负面,意味着下调概率更大)与标普 11 月 27 日的评估。
圆桌上的另一半:AI 的治理与就业之争
同场讨论中,AI 既是“最大的生存风险”(格雷语,但他强调其“缓慢演进”、“将迫使人们做出非常艰难的选择”),也是治理与就业争论的焦点。前美国商务部长雷蒙多(Gina Raimondo)表示,她更担心的是治理挑战,“我们需要以 AI 研究者开发技术时同样的紧迫感与强度,去建立治理框架”。
塔塔之子(Tata Sons)董事长钱德拉塞卡兰(N. Chandrasekaran)担忧 AI 被恶意使用及短期内带来的劳动力重构,但认为中长期“它将极其强大”。Infosys 董事长尼勒卡尼(Nandan Nilekani)则直言“AI 将取代大量人类工作”的说法是“胡说八道”,他预计技术反而会激活小企业、催生新的技能需求。印度总理莫迪在论坛演讲中称,技术正在改变印度各行业,该国已有逾 2000 个服务国际企业的全球能力中心。
美银调查:创纪录的“用脚投票”
机构投资者的态度,被美银的月度调查量化了。这项调查覆盖区域基金经理、于 10 月 2 日至 8 日进行,结果显示:56% 的受访者计划在未来 12 个月低配法国股票——法国由此成为欧洲最不受欢迎的市场。更高比例的受访者(净 63%)认为,“法国财政可持续性与 2027 年选举周期”是未来一年欧洲市场最大的政治风险。该结论由美银团队(含 Paulina Strzelinska、Sebastian Raedler)写入客户报告。
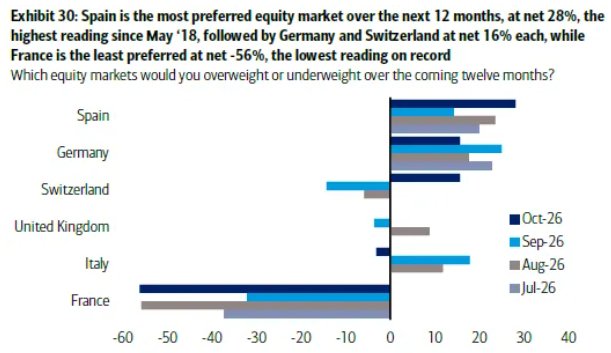
值得注意的是,团队中的 Raedler 本人更为乐观:他上周将法国股票评级上调至“超配”,理由是法德利差的进一步上行空间有限。这一分歧恰恰说明,当下的定价已把相当程度的政治风险计入。
机构观点
对法国本身的判断仍有分歧。法国巴黎银行高级经济学家科利亚克(Stéphane Colliac)认为法国并未面临债务危机,理由是法国的债务实际付息成本仅在 2% 出头,显著低于不断上行的市场收益率;但他也指出,法国在 2023 至 2026 年的四年中有三年未能达成预算目标。
此外,意大利联合圣保罗银行的萨尔乔利(Gian Marco Salcioli)提示,这类利差走阔“往往会把利率风险转化为更广泛的风险”,即信用风险。比利时资管公司 Candriam 首席投资官福雷斯特(Nicolas Forest)的表述更直白:法国“已触及接近欧洲债务危机的水平”。惠誉则将“持续的政治分裂”列为法国的关键弱点。