TradingKey - 美东时间周二(10月13日),美股三大股指期货盘前涨跌不一。联合健康财报超预期提振道指期货,芯片及存储股延续抛售,则拖累纳指期货走弱;与此同时,投资者等待华尔街大型银行财报以及即将公布的美国通胀数据。
截至发稿,道指期货涨0.78%,标普500期货跌0.05%,纳斯达克100期货跌0.7%。
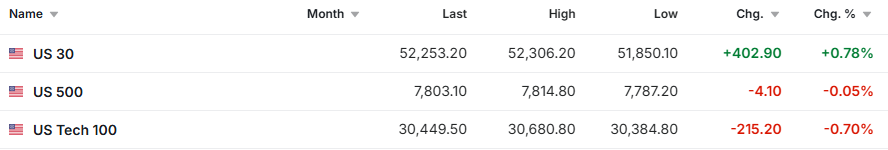
来源:Investing
大宗商品方面,黄金(XAUUSD)涨约0.3%,交投于4185美元附近。美元指数下跌约0.3%至102.29,为金价提供支撑。国际油价回落,WTI(USOIL)原油跌约1.1%,至92.1美元附近;布伦特(UKOIL)原油跌约1.3%,至104.8美元附近。俄罗斯柴油供应增加的预期部分缓解了市场对海湾地区供应中断的担忧。
加密货币方面,比特币(BTC)涨约2%,交投于83500美元附近。
市场异动
联合健康(UNH)盘前涨约1.4%,此前一度涨超4%。公司第三季度调整后每股收益为4.69美元,高于市场预期的4.14美元;营收为1126.9亿美元。联合健康同时将全年调整后每股收益指引上调至至少20.50美元,此前预期区间为19.50至20.00美元。
存储板块盘前集体下跌。美光科技(MU)跌超3%,闪迪(SNDK)跌约5%,西部数据(WDC)跌近6%,希捷科技(STX)跌超5%。长鑫存储公布新型DRAM架构进展,并计划在年底前推出服务器DDR5产品,引发市场对存储芯片竞争及未来定价压力的担忧。
AI芯片股盘前继续承压。英伟达(NVDA)跌约1%,AMD(AMD)跌逾1%。在全球半导体股普遍回调的背景下,投资者继续评估AI数据中心资本开支、芯片供应增长以及中国本土厂商竞争带来的影响。
Adobe(ADBE)盘前跌约1.4%。汇丰将Adobe评级下调至“持有”,并将目标价由310美元降至267美元;此前富国银行也将其评级下调至“减持”。分析师主要关注生成式AI竞争对Adobe增长速度及软件预算份额的影响。
市场要闻
美国小企业信心小幅下降。美国独立企业联合会数据显示,9月小企业乐观指数由8月的98.7降至97.9,略低于98.0的长期平均水平;不确定性指数上升1点至90,劳动力质量及供应仍是企业面临的主要问题。
强生(JNJ)公布第三季度业绩。公司销售额同比增长5.9%至254亿美元,调整后每股收益为2.59美元,并将2026年销售额预期中值上调至1012亿美元、调整后每股收益预期中值上调至11.10美元。
俄罗斯预计柴油出口可能超过此前公布的对美协议规模。特朗普政府暂时解除部分俄罗斯燃料相关制裁,新增供应预期抵消了沙特及海湾地区设施遇袭带来的供应风险。
胡塞武装称,沙特空袭了也门境内多个由其控制的地区,包括卡马兰岛、卡纳维斯和焦夫省。沙特方面尚未就相关说法作出回应。
重要数据/事件预告
美东时间10月13日10:00,美国公布9月成屋销售数据。
美东时间10月13日13:00,里士满联储主席巴尔金发表讲话。
美东时间10月13日14:00,美国公布9月联邦预算。
美东时间10月13日16:00,波士顿联储主席柯林斯发表讲话。
原文链接