国泰君安期货市场分析师
张驰宁
Z0020302
近日,一则消息重新引发了市场对于黄金的关注。全球最大的黄金买家之一——哈萨克斯坦宣布将减持黄金,计划于今年年底前将黄金在外汇储备中的占比降低约3个百分点,取而代之的,则是在储备中,更多向美债倾斜。
背后的理由很简单直接,黄金在哈萨克斯坦央行官方储备的总额占比有接近78%(我国只有8%-9%左右,广义口径),储备结构高度单一,风险并未完全分散,而恰好在此时,美国国债收益率上行至多年高位——这种近乎无风险还能拿到高利息的资产,自然削弱了黄金这类无息资产的配置价值。
【哈萨克斯坦,在购金阵营中是怎样的水平?】
哈萨克斯坦属于近些年央行购金的第一梯队,根据WGC数据,其2025年购金规模位列全球第二,2026年前8个月购金量排名全球第四。
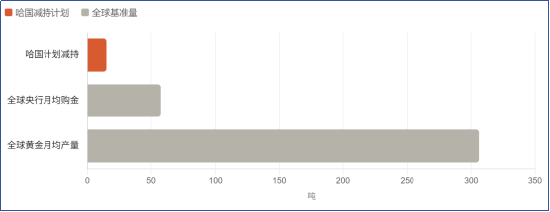
如果哈国将黄金在外汇储备中的占比从 78% 减至75%,大概需减持19.9亿美元,以黄金价格4172美元/盎司作为基准测算,到年底前减持幅度大概是47.7万盎司黄金,即14.8吨左右。
而这个体量在全球黄金市场的供需规模下,是相当有限的,观察下图可以帮助您形成一个大致的概念。
哈萨克斯坦减持黄金规模与全球基准量对比
数据来源:世界黄金协会
*图表由AI生成制作。
【全球央行购金大势依然不变】
WGC数据显示,今年全球央行仍在持续购金,波兰、中国、乌兹别克斯坦是主要买家。国内增持力度不断加大,8 月环比增持 65 万盎司,9 月增至 74 万盎司(数据来源:外汇管理局);俄罗斯财政部近期也表态,将大幅加码黄金采购。
【一些延伸的思考】
按照哈萨克斯坦的逻辑,既然高企的美债收益率削弱了黄金的吸引力,那反过来看,一旦收益率走弱,黄金是不是就能重新获得向上的动力?
一般来说,我理解的收益率下行大致有三种可能的情形,供大家参考:
l 第一是供给端。
美国联邦债务规模越滚越大,目前已达到约41万亿美元,而其财政常年入不敷出,这部分缺口主要靠发行国债来补。债发得多,价格就被压下去,收益率只能往上走。反过来,如果财政部少发中长期国债,或者回购一部分存量长债,供给压力减轻,债券价格就有支撑,10年期美债收益率(跟黄金往往负相关)也就有机会回落。
l 其次是需求端。
眼下买盘偏弱,一方面是通胀还在3%上方、能源价格又往上顶了一把,买家对债券收益率的要求更高了;另一方面是美联储已经退出当年的大规模购债,市场上少了一个不看价格的大买家,承接力自然弱了。所以往后要看的就是,有没有新的动机把这块买盘重新调动起来——买盘回来了,价格就有支撑,10年期美债收益率也就有下行的空间。
l 最后是财政收支本身。
大家担心美国政府长期入不敷出,债务越积越多,对美国政府长期信用风险的担忧也在慢慢累积。所以如果美国财政出现一些调整,比如压缩支出、或者加税,进项变多、往外拨的变少,让美国财政就显得更“富有”,市场对还不上债、偿债压力过大的担忧也会同步降温,10年期美债收益率可能也会因此走低。
总结来看,当前黄金仍处于震荡博弈的徘徊阶段。无需过分看空,只是要沉下心,耐心等待行情拐点落地。
截稿时间:2026年10月13日10点57分
免责声明:
投资者须注意市场风险。本点评所有内容在任何情况下均不构成对任何人的投资建议,仅用于交流学习,投资者据此做出的任何投资的一切后果由投资者个人承担。在任何情况下,国泰君安期货有限公司(下称“本公司”)、本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本文中的任何内容所引致的任何损失负任何责任。本点评的内容来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。对点评中涉及的具体交易规则以交易所公布的内容为准,请投资者密切关注交易所对交易规则的调整,本公司对此不承担任何责任。本点评版权仅为本公司所有,未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。