10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
原创:潘松挺 秦朔朋友圈

提到省属国企,很多人的第一反应还是那副老面孔:功能型、保障型,规模不小,但产业不强,市场化总是差一口气。但如果带着这副印象去看今天的浙江省属企业,恐怕已经很难对上号了。
当大众对浙江交投集团的印象还停留在“修路收费”的时候,它旗下已经握着6家上市公司,连全球铝电解电容器前五强的江海股份,都在2025年并进了这家万亿级集团的报表。
当大家对物产中大的印象还停留在“做贸易的”时候,它近六千亿营收的背后,利润结构早已改写:占收入不到6%的高端实业,贡献了集团约三分之一的利润。
当人们对巨化集团的认识还停留在“老化工”的时候,它已经靠制冷剂和氟材料向高端攀升,旗下的上市公司2025年净利润接近翻倍,市值站上千亿。
当大家对杭钢的认识还是“炼钢企业”时,半山的高炉早已成为新的文旅目的地,并且长出了云计算数据中心,如今它做的是算力生意。
当然,这些变化目前还只是阶段性的成果,其中的曲折与问题,后文还会谈到。但这已经不是一两家企业的偶然转身,而是一场有方法、有体系的整体变革。
这篇文章想回答三个问题:
1. 浙江的省属国企转成了什么?
2. 为什么是他们能转成?
3. 对其他地方、其他国企,有什么真正拿得走的经验?

浙江交投:把“路”修到产业里去
浙江交投面对的老问题,也是全国同类平台的共性困境:收费公路的盈利受政策和收费期限约束,铁路投资重资产、长周期、回报薄。
2025年,这家集团资产总额已达11482亿元,营业总收入3653亿元,利润总额108亿元,控股路产3272公里、约占全省高速公路的57%——体量足够大,但利润长期倚重路产,天花板是看得见的。
对交投来说,转型不是“要不要”的选择题,而是“往哪转、怎么转”的方法论问题。交投的答案,是依托交通主业产生的充沛现金流向两端延伸——一端是金融,一端是实业,中间用资本市场串起来。
先看金融。经过这些年的布局,交投手里已经握有一副相当完整的金融牌面:控股浙商证券46.46%,参股永安期货9.48%、财通证券0.93%,设有集团财务公司,还持有物产中大17.26%的股份。金融早已不是“路费的理财出口”,而是集团利润的重要一极。
牌面里最亮的一张,是浙商证券。2025年,浙商证券实现营业收入88.41亿元、同比增长35.95%,归母净利润24.12亿元、同比增长24.87%;报告期内完成对国都证券的收购并纳入合并,总资产一年增长45.9%、达到2248亿元。
势头延续到今年:2026年上半年营业收入57.03亿元、同比增长49.33%,归母净利润16.11亿元、同比增长40.21%,总资产进一步增至2715亿元。一家省级交通集团孵化的券商,靠“内生增长+外延并购”稳步做大,正在向全国性券商的中坚梯队跃升。
再看实业。交投的实业版图已经铺开几条清晰的线:以镇洋发展为平台的化工新材料,以浙江交科为主体的交通基建与化工(2025年营业收入464.10亿元、净利润11.26亿元),以浙商中拓为主体的大宗商品供应链(2025年营业收入2355.02亿元),以及最新落子的电子元器件。
电子元器件这条线的落子方式,很能体现交投的并购手法。2024年3月,交投旗下浙江经投以19元/股协议受让江海股份原大股东所持15%股份,随后通过二级市场增持,2025年1月完成过户,合计持股15.78%即成为控股股东、纳入合并报表。
江海股份是全球铝电解电容器前五强的企业,下游正是光伏、储能、新能源汽车、AI数据中心这些高增长赛道,2025年实现营业收入54.84亿元、净利润6.81亿元。并表当年,浙江经投投资总额从45.96亿元跃升至146.09亿元,营业收入一举达到55.74亿元——一次并购,直接造出一个有真实产业内容的百亿级平台。
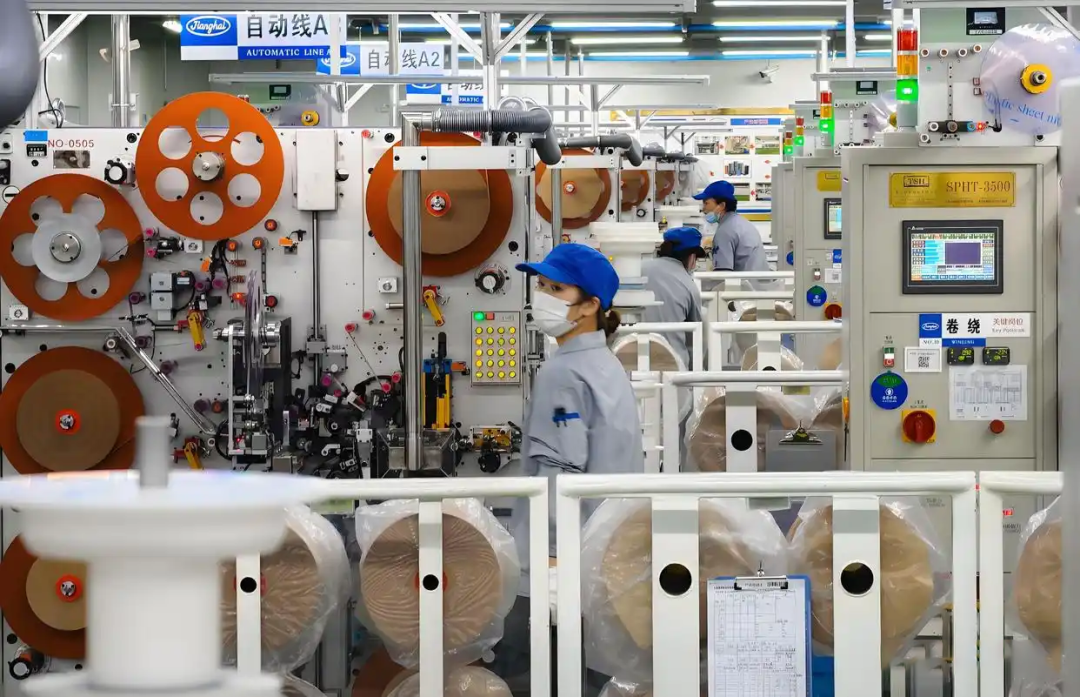
化工新材料这边,镇洋发展从氯碱起步,向MIBK等精细化工产品延伸,2021年登陆上交所主板,是交投培育实业上市平台的早期作品。
把金融和实业合起来看,是一个“6+3”的上市平台矩阵:控股浙江沪杭甬(港股)、浙商中拓、浙商证券、浙江交科、镇洋发展、江海股份6家上市公司,另持有物产中大、永安期货、财通证券3家上市机构的股份。6个控股平台覆盖公路、供应链、证券、基建、化工、电子元器件六个赛道,互为融资窗口和并购主体。2025年,仅浙江沪杭甬一家就贡献净利润78.69亿元——老主业的现金流,仍在为新产业的扩张持续输血。
手法上有两点特别值得同业研究。
其一是“先参后控、小比例控股”:江海案15.78%即实现控股并表,花钱少、动作轻,最大限度保留了原管理团队和民营机制。
其二是标的的“卡位”逻辑:买的不是便宜资产,而是细分领域已有头部地位、下游与国资布局方向有交集的资产——电容器卡的是新能源和算力的元器件位置,证券卡的是资本市场的通道位置。
物产中大:让“流水”长出利润
物产中大的问题是另一种典型:大宗供应链“流水大、利润薄”。作为连续14年入围世界500强、2024年位列第150位的企业,物产中大2024年营业收入高达5995亿元,归母净利润却只有30.79亿元——净利率约0.5%,赚的是名副其实的“辛苦钱”。
物产中大的答案是“一体两翼”:以智慧供应链集成服务为主体,金融服务和高端实业为两翼,核心动作是沿着供应链向上游实业走,让贸易成为实业的入口。
2025年,这张答卷的成绩是:营业收入5964.63亿元,利润总额70.07亿元、同比增长8.01%,归母净利润36.23亿元、同比增长17.68%。其中高端制造板块营业收入335.54亿元,利润总额21.72亿元——以约5.6%的收入占比,贡献了31%的利润。
更值得注意的是实业的“厚度”。物产中大以“内生+并购”的方式,已经陆续铺开电线电缆、热电联产、轮胎制造、原镁冶炼及镁合金加工、铝压铸等多个高端制造行业,目标是在每个细分领域都做成行业冠军。
电缆是实业板块的核心支柱。2025年实现营业收入115.70亿元、利润总额7.25亿元,位列“2025年度中国线缆产业最具竞争力企业”第16位;自主研发的深水水密电缆通过权威机构浸水试验、实现进口替代,德清线缆智能制造基地获浙江省“未来工厂”认定;年产50万千米特种电缆项目的厂房已完成竣工验收,预计到2027年末新增产能约80~100亿元。

热电是“贸易+实业”双轮驱动的样板。物产环能贸易端做煤炭流通,实业端做热电联产,并自然延伸到污泥处置、生物质发电、熔盐储能等领域——2025年销售蒸汽873万吨、处置污泥83万吨,为超过700家客户提供能源供应和固废处置服务,基于混合储能的多能耦合智慧低碳供能项目已列入浙江省“尖兵”研发计划。2021年,物产中大将物产环能分拆至上交所主板上市,实业板块由此拥有了自己的资本平台。
轮胎和镁铝,是并购整合出来的版图。轮胎板块通过并购整合切入制造端,旗下“雄鹰”等品牌2025年位列世界轮胎75强第48位,超低滚阻新能源汽车轮胎、巨型工程机械轮胎等高附加值产品占比持续提升。镁铝板块2023年收购国内镁行业龙头柒鑫合金,原镁产销量稳居国内第一梯队,正着力打造从原镁到深加工的“完镁”全产业链;做铝压铸的舜富精密也已挂牌新三板。

把镜头拉远,物产金轮、柒鑫镁业、舜富精密——物产中大收购的都是细分领域的头部企业,再用供应链的采购、营销、资金优势把它们喂大,形成“供应链赋能产业、产业反哺供应链”的循环。
实业之外,物产中大的触角还伸向了消费和公用事业:元通汽车是拥有近50个汽车品牌代理权、近200家网点、近200万用户的大型经销商集团;跨境电商聚焦母婴日化、家居家电等生活消费品,与京东、天猫等平台深度合作;“共富养老”布局优质项目50个、规划床位超1.5万张;环保公用领域运营的污水处理规模突破53.5万吨/日。
金融一翼同样有内容——期货、融资租赁、保险多点布局,2026年上半年金融服务板块实现营业收入36.36亿元、利润总额8.44亿元。
如果说交投的转型是“用现金流买未来”,物产中大的转型则是“在存量客户上长出新业务”。两者的共同点在于:都没有离开自己的能力圈去追风口。电缆、热电、轮胎、镁,看起来都是“笨生意”,但离自己的客户、渠道、资金近,现金流稳定,做成一个是一个——对贸易类国企来说,这恰恰是最现实、最可复制的一条路。


五条路径:各有各的转法
如果说交投和物产中大是这场转型的两个“主演”,那么把镜头拉到全省,省属企业的转型其实是一个“案例群”:巨化、浙能、机电、杭钢……每家手里的牌不一样,打法也各不相同。
但把这些打法和前面两个样本放在一起拆解,会发现五花八门的动作背后,是五条清晰的路径。
这五条路径,比案例本身更值得琢磨。
路径一:链式延伸——主业还有空间,就沿着链条往上下游走。这条路最适合主业仍有市场、但盈利变薄的企业,比如贸易、施工、物流类国企,要领是“贴着客户走”:新业务的客户,最好就是老业务的客户。物产中大是最完整的样本:电缆、热电、轮胎、镁,没有一样离开它的供应链客户圈,前文已详述,这里不再展开。
路径二:资本撬动——主业见顶了,就用资本买时间、买赛道。这条路适合现金流充裕但主业增长见顶的平台型企业,要领有两个:一是“先参后控”,小步进入、渐进加码;二是只买细分头部,不买便宜资产。交投以24亿元控股江海股份、浙商证券并购国都证券,物产中大收购柒鑫镁业、分拆物产环能上市,都是同一路数。金融牌照的哺育本质上也是这个逻辑——用资本和时间,换未来的产业空间。
路径三:科技升级——不换行业,换位置。这条路适合身处传统行业、但有技术底子的企业,要领是把产业往材料端、高端做深,用研发把“周期”熬成“成长”。
巨化没有离开化工,而是把氟化工往高端制冷剂、含氟新材料、电子化学品做深,在制冷剂配额制的行业格局下迎来集中兑现:2025年旗下巨化股份营业收入269.91亿元、同比增长10.33%,归母净利润37.83亿元、同比接近翻倍,市值站上千亿并调入中证A100指数样本股;另一家子公司锦华新材登陆北交所,集团净利润达50.06亿元。
机电集团则是另一种做法:旗下运达股份2025年营业收入294.02亿元、同比增长32.45%,风机对外销售容量同比增长56.29%,稳居国内风电整机第一梯队;同时与中国商飞共建研发中心攻关大飞机复合材料——走的是“产业化科研院所+上市公司”的孵化路线,技术积累在自己手里,资本通道在市场上。
路径四:双轮驱动——存量保供,增量换道。这条路属于能源、公用事业等“退不得也慢不得”的基础保障类企业,要领是存量业务提供现金流和信用,增量投向新赛道,科创平台攥在自己手里。
浙能集团2025年末总资产3523亿元、当年营业总收入1481亿元,是浙江能源的底盘。它没有放弃火电,而是双线作战:一边用存量机组保供稳价,一边把增量投向深远海风电等新能源,并牵头建设白马湖实验室(能源与碳中和方向的浙江省实验室)。它的转型不体现在某一个爆款业务上,而体现在整个资产组合的方向上。
路径五:腾笼换鸟——把空间重新定价。这条路属于产能必须退出的企业,要领是算大账:土地、能耗指标、区位这些“旧要素”,放在数字经济的语境下,可能恰恰是进入新产业最值钱的入场券。2015年,杭钢关停半山基地400万吨产能,把老厂区改造成数字经济小镇,引入浙江云计算数据中心(2020年开工、2022年开服),从“炼钢”转向“炼数据”——这是所有案例中最彻底的一次转身。

五条路径摆在一起,有一个共同点:没有一条是脱离自身禀赋的“拍脑袋式跨界”。路径回答的是“往哪转”的问题;而浙江真正值得深究的,是下一个问题——这些路径为什么能走得通?

四个动作:转型为什么能成
成果容易看见,机制藏在后面。把浙江的做法拆开看,真正起作用的是四个核心动作。
动作一:战略先行,聚焦核心赛道,做产业的组织者。
浙江省属企业的转型,起点不是“什么赚钱做什么”的机会主义,而是先想清楚一个问题:我要在哪个产业里当“链主”?
选定的赛道未必在浙江本地——江海股份在南通,轮胎基地在省外,原镁产地在西北——但都有三个共同点:空间足够大,容得下国企的体量;格局尚未固化,头部位置够得着;能发挥国资的资金、信用和平台优势。
想清楚之后,打法就不是“参股分红利”的财务投资,而是“抓住头部、组织产业”:交投控股江海股份,卡的是新能源和算力都绕不开的元器件环节,要做这个赛道的组织者;物产中大收柒鑫镁业、收舜富精密,目标是“在每个细分领域做成行业冠军”,进而做整条产业链的整合者;巨化往氟材料高端攀升,是要在氟化工价值链上站到组织者的位置。站位从一开始就是“链主”,而不是“股东”——这是浙江这轮转型与一般多元化扩张最根本的区别。
动作二:把资本市场当作产业工具,而不是融资窗口。
浙江对资本市场的运用,是有顶层设计传统的。早在2018年,省里就出台省属企业上市和并购重组“凤凰行动”实施意见,提出省属国有控股上市公司“数量实力双倍增”、每家省属企业至少控股1家上市公司,并把资产证券化任务按“一企一目标、一企一清单”分解下达。
目标管理之下,企业把上市平台用成了“产业母机”:交投以6家控股上市公司覆盖六个赛道,物产中大整体上市后又分拆物产环能,巨化把锦华新材送上北交所,机电集团孵化了运达股份。在浙江的打法里,上市公司从来不只是融资渠道,更是并购主体、激励载体和资产证券化出口——先有平台,后有动作,这个次序很关键。
动作三:机制改革走在并购前面。资本运作能买到企业,买不到活力。浙江的做法是把市场化经营机制和中长期激励尽量前置:从科技创新激励政策到科改企业跟投试点,混改和激励机制持续铺开,省属企业研发投入连续三年增幅超过20%。
机制先行的好处是双向的:对内,新业务有人愿意扛、扛得动;对外,并购民企时谈得拢、留得住——江海股份的原管理团队在控股变更后保持稳定,与此不无关系。
动作四:出资人“有为”而“有度”。
浙江省国资委的角色,可以概括为十个字:有为定方向,有度放经营。资产证券化定目标、下清单、建机制,是“有为”;企业并购的具体时点、价格、结构,交给企业按市场化规则决策,是“有度”。
江海股份案从签协议、获批到过户,节奏完全按交易本身的商业逻辑走——出资人管的是“该不该转”,把“怎么转”留给了企业。

启示一:先看清自己,再选择路径。浙江的经验里,第一条其实不是“转”,而是“看准了再转”。几个样本企业,几种转法,选择的依据只有一个——自己手里的牌:主业还有空间的,沿着链条延伸最稳,物产中大的电缆、热电、轮胎,客户本来就是供应链上的老朋友;主业见顶但现金流充裕的,才谈得上用资本换赛道,而且要渐进进入,交投对江海股份的并购从签协议到控股历时近一年,最终也只拿了15.78%的股权;产能必须退出的,就学杭钢,把土地、能耗、区位这些旧要素重新定价——它转身做算力,靠的不是跨界的勇气,而是对存量资产价值的重估。
体量小的市县国企同样如此:不必对标万亿集团,贴着本地产业链做配套、从参股切入、把已有的上市平台做实做专,远比追逐热门赛道可靠。路径没有高下之分,与禀赋匹配才是关键。
启示二:资本是放大器,产业才是根。浙江的企业把资本市场用得很活,但细看会发现,资本运作始终服从产业逻辑:上市平台是提前布局的“产业母机”,先有平台,才有后续的并购、激励和证券化动作,而不是为上市而上市;并购只买细分领域的头部资产,买的是产业位置,不是便宜价格。
反面的教训也正出在这里——资本运作一旦脱离产业逻辑,为凑上市公司数量而并、为做大报表收入而收,留下的往往只有商誉减值和整合烂尾。衡量转型成效的标尺,同样要回到产业本身:物产中大转型成色的最好证据,不是近六千亿的营收,而是占收入不到6%的实业贡献了约三分之一的利润。转型是利润导向,不是规模导向。
启示三:机制先行,对浙江的条件也要认账。浙江案例里最容易被忽略的一个次序是:机制改革走在并购前面,激励和治理在前、资本运作在后——买得来企业、留不住团队,是国企跨界并购最常见的失败方式,机制先行正是对冲这个风险。
与此同时也要承认,浙江的做法有其特定土壤:成熟的民营产业生态,让并购有标的、协同有伙伴;出资人在授权和容错上的分寸感,也让企业敢于按市场规则决策。这些条件并非处处具备。学浙江,学的是方法论——量体裁衣的战略、服从产业的资本、先行一步的机制,而不是照搬它的打法。毕竟,江海股份式的并购能以15.78%的股权实现平稳控股,前提是治理、机制和信任都已就位,否则低比例控股本身,就是风险而不是技巧。

回看这场转型,浙江省属国企做的事情,本质上是从“靠资源赚钱”转向“靠组织能力赚钱”:路产、牌照、土地是资源,而选赛道的能力、用资本的能力、激活人的能力,是组织的能力。前者会枯竭、会被重新定价,后者可以积累、可以迁移。
当然,现在远未到下结论的时候。文中这些企业,转型大多只走完了上半场:有的新业务尚在培育期,利润贡献还有限;有的并购刚刚落子,整合成效有待时间检验;有的仍然受行业周期摆布,盈利的起伏并不小。把阶段性的成绩当作定局,既不符合事实,对这些企业也不公平。
面向“十五五”乃至更长的周期,国有经济布局优化和结构调整仍是一篇大文章,浙江的省属企业同样还在路上。
但它们走过的路至少说明了一件事:国企转型不是等出来的,也不是买来的,而是用战略、资本和机制一点点“做”出来的。下次再有人用老印象打量省属国企时,浙江的这些探索,或许可以作为一个新的参照。
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。