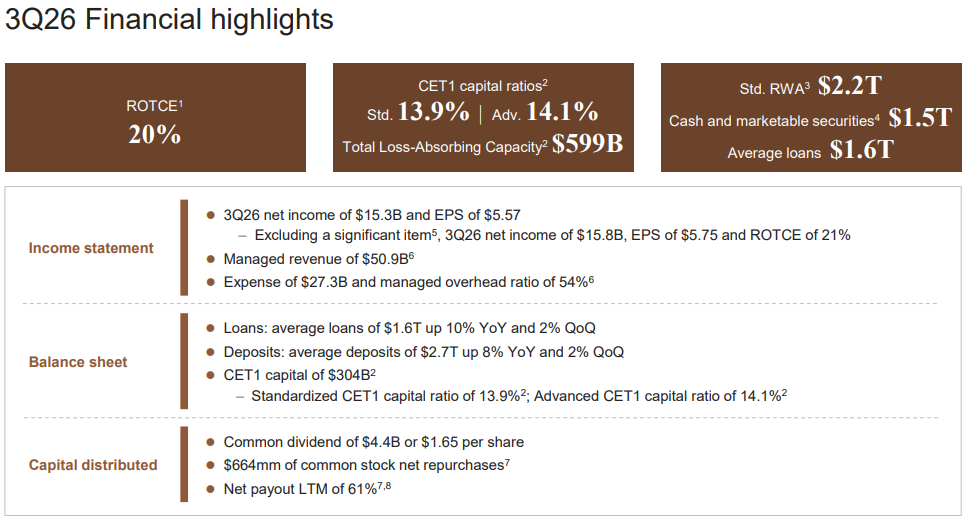
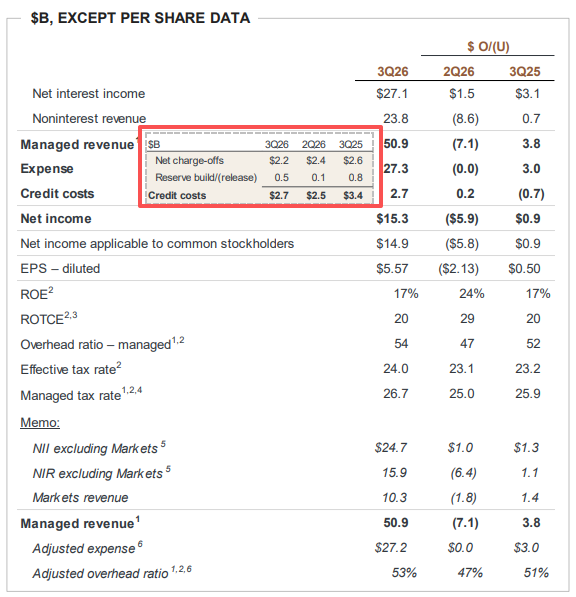
智通财经APP获悉,美国最大银行摩根大通(JPM.US)周二美股盘前发布 2026 年三季度财报,为美股本轮财报季拉开序幕。当季净利润 153.05 亿美元(上年同期 143.9 亿),同比增长 6%;摊薄每股收益(EPS)5.57 美元,高于上年同期的 5.07 美元。
但“同比增长”未能掩盖两项失手:营收与调整后每股收益双双低于市场预期,固定收益交易收入更是两年多来首次同比下滑。营收同比增长8%至509亿美元,不及市场预期。非GAAP每股收益为5.75美元,较市场预期低0.19美元。
股债交易业务“冰火两重天”
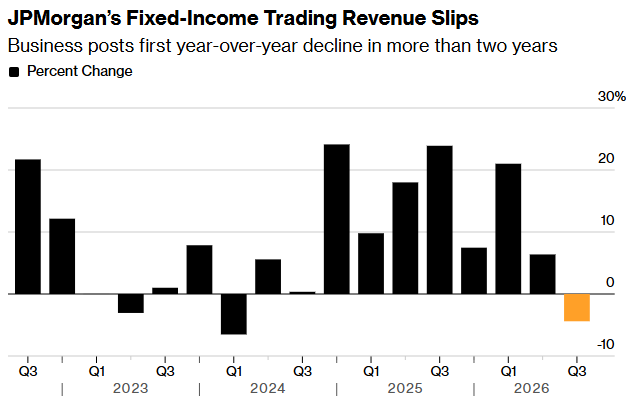
当季市场(Markets)营收 103 亿美元,同比增长 15%,略低于分析师预期的 105 亿美元。拆开看,两个交易板块走向截然相反。股票交易收入 49.54 亿美元,同比大增 49%,创有记录以来最佳第三季度表现并超出预期——公司将其归功于“各产品线的强劲表现,尤其是主经纪(Prime)与衍生品”。固定收益交易收入 53.66 亿美元,同比下降 4%,为两年多来首次下滑,且明显低于市场预期的约 60 亿美元。
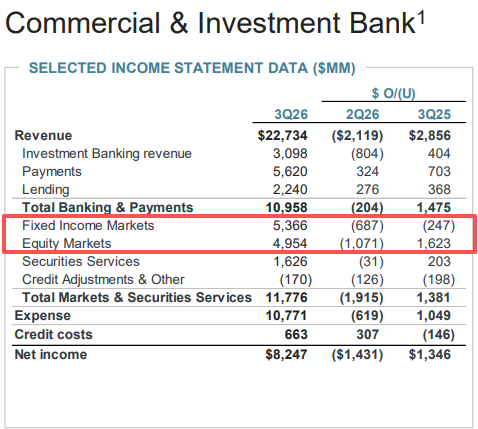
固收交易下滑是本季整体交易收入不及预期的主因。美联储 9 月加息以遏制通胀,10 年期美债收益率本月一度升至近 25 年来最高水平;收益率上行会压低存量债券价值,也可能抑制客户的交易需求。
净利息收入仍未增长推力,投行业务势头放缓
投行手续费收入 31亿美元,同比增长 15%,基本符合预期,但较二季度环比下降 8%。其中,并购顾问费用高于预期,股票与债券承销费用均低于预期。路透援引 Dealogic 数据称,摩根大通保住了投行收入第一的位置;报道并提到,债务资本市场(DCM)成为行业一个显眼的亮点——大型科技公司为 AI 相关增长计划融资,正大量发行债券。
华尔街的交易撮合者们年初开局强劲,其中最引人注目的是埃隆·马斯克旗下SpaceX的历史性上市。但近几周来,债券收益率飙升,IPO市场增速放缓,这威胁到投资银行业原本可能迎来的辉煌一年。
CEO 戴蒙(Jamie Dimon)在声明中表示,投行手续费与市场业务收入均实现“十几个百分点中高段”的增长,“得益于客户活动处于强劲水平,尽管季度内活动有所放缓”。他上周接受采访时已提到,投行业务在 9 月出现“小幅放缓”。据彭博,两项增幅均落在公司上月行业会议上给出的预期区间下沿——当时公司预计两者均增长十几个百分点的中高水平。
净利息收入(NII)271 亿美元,同比增长 13%,高于市场预期;剔除市场业务后为 247 亿美元,同比增长 6%,增长主要来自存款余额上升、信用卡与批发贷款余额增加,部分被利率走低的影响抵消。
成本端则是本季另一处失手:非利息支出 272.95 亿美元,同比增长 12%,增速高于营收,且超出分析师预估,公司归因于与收入挂钩的薪酬、前台员工增长、经纪与分销费用、营销费用及科技投入上升。
资本:回购骤减 87% 的信号
本季最受关注的或许不是利润,而是资本配置。摩根大通当季仅回购 6.64 亿美元普通股,较上年同期的约 83 亿美元骤降约 87%;过去十二个月净派息率降至 61%(此前接近 100%)。股息维持每股 1.65 美元。
戴蒙对此的表述直白:“我们本季减少了股票回购。我们相信可以在未来以非常有吸引力的回报为股东配置这部分资本。”市场普遍将其解读为——在 AI 军备竞赛、科技投入与待完成的 Apple Card 组合收购等用途面前,银行选择留存资本,而非回购股票。
财务指标上,当季还录得 6.58 亿美元净投资证券亏损,戴蒙在声明中称之为“自主决策性”损失;若剔除该项(税前),调整后净利润 158 亿美元、EPS 5.75 美元。普通股一级资本充足率(CET1,标准法)13.9%,每股账面价值 132.30 美元、同比增长 6%。

分业务看,三条主线均实现同比增长:消费者与社区银行(CCB)净营收 211.71 亿美元(+9%),净利润 56.70 亿美元(+13%);企业与投资银行(CIB)净营收 227.34 亿美元(+14%),净利润 82.47 亿美元(+20%),其中银行与支付收入增长 16%;资产与财富管理(AWM)净营收 69.09 亿美元(+14%),净利润 18.43 亿美元(+11%),管理资产(AUM)达 5.2 万亿美元,同比增长13%,客户资产净流入 2630 亿美元。企业板块净亏损 4.55 亿美元,主因上述证券投资损失。
对美国银行业:风向标给出的三个信号
作为美国最大银行,摩根大通通常为财报季定调。其财报连同同日发布的富国银行(WFC.US)业绩,为美国银行业给出三个信号。
信号一:交易收入的“高位回落”已经落地。 摩根大通总交易收入同比仍增 15%,但已从二季度的纪录高位明显回撤。据报道,分析师预计美国五大投行(摩根大通、高盛、摩根士丹利、花旗、美国银行)三季度股票与固收交易收入合计约 380 亿美元,虽同比增长约 13%,但较二季度纪录的约 470 亿美元明显下降。投行方面,摩根大通投行费用环比下降 8%,美国银行已预警其投行费用同比可能下降约 10%,分化明显。
信号二:净利息收入的“跷跷板”仍偏有利,但风险在抬升。 富国银行当季净利息收入 125.17 亿美元,同比增长 5%(该行受益于美联储解除其资产规模上限后更充分地运用资产负债表);摩根大通 NII 同比增长 13% 并高于预期。但在美联储 9 月加息至 3.75%-4.00%(2023 年以来首次)之后,存款成本上升与债券组合浮亏正成为双向压力。
信号三:信贷与消费尚未出现裂缝。 富国银行当季净利润 59.51 亿美元、EPS 1.87 美元(同比 +13%),超出市场预期;但其营收 218.70 亿美元低于预期,信贷损失拨备升至 10.29 亿美元(上年 6.81 亿,+51%)。该行 CEO 沙夫(Charlie Scharf)表示,“消费者的支出在增加、贷款逾期率处于低位、存款与投资余额在增长”,同时提示“更高的利率、更高的油价与持续的通胀为经济带来风险,但 AI 基础设施投资、高就业水平与稳定工资增长等强劲正面力量仍大于风险”。
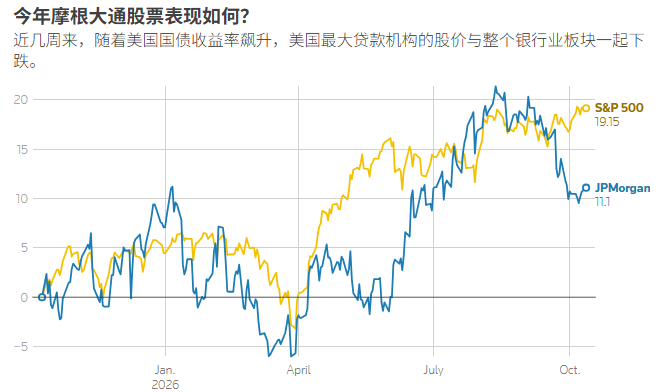
板块层面,银行股的表现与基本面出现背离:KBW 银行指数已较 8 月高点下跌超过 12%。
对美国经济启示:消费者银行业务增长,信贷质量仍健康;高利率风险积聚
摩根大通的财报同时是美国经济的一份早期诊断书。戴蒙在声明中指出:“巨额财政赤字、具有黏性的通胀、偏高的资产价格、上升的利率以及地缘政治状况,持续在表面之下演变。这些力量或许可控,但我们仍为各种可能的结果做好准备。”
正面一侧,戴蒙称“美国经济继续受到强劲的企业投资和持续的消费者支出的推动”,佐证是平均贷款同比增长 10%、信用卡与汽车业务收入增长 15%。风险一侧,在美联储 9 月加息、并释放更多紧缩信号之后,叠加债券收益率飙升,更高的借贷成本与更紧的金融条件,可能把部分借款人挤出信贷市场。
摩根大通Q3平均贷款同比增长 10%至1.6万亿美元;平均存款同比增长8%至2.7万亿美元。这说明美国经济迄今为止的表现出乎意料,劳动力市场保持稳定,消费者支出依然健康,从而维持了该行业至关重要的贷款业务的运转。
信贷质量总体稳健:当季信贷损失拨备 27.43 亿美元,低于上年同期的 34.03 亿美元,略高于上一季度的25亿美元。其中,净核销 22 亿美元,同比减少 3.89 亿美元(主要来自批发业务);净拨备计提 5.39 亿美元,上年同期为 8.10 亿美元。信用卡净核销率降至 2.91%(上年同期 3.15%),CCB 业务拨备同比下降 20% 至 20 亿美元,当季新增逾 65 万个净新开支票账户。
值得注意的新变量是 AI。一方面,大型科技公司为 AI 融资而密集发债,成为投行业务的亮点;另一方面,市场开始讨论 AI 代理(AI agents)对银行低成本存款的潜在冲击——阿波罗(Apollo)首席经济学家斯洛克(Torsten Slok)曾提出,若家庭普遍用 AI 代理优化现金收益,银行可能流失大量廉价存款,进而冲击整个金融体系。美国银行分析师普纳瓦拉(Ebrahim Poonawala)10 月 4 日则指出,长期看银行会自建代理接口以对冲这一威胁,“银行或许需要为代理、而不只是为客户来构建”。
展望未来,摩根大通预计第四季度净利息收入约为280亿美元,全年净利息收入约为1062亿美元,高于市场预期的1052.8亿美元。与此同时,公司预计全年调整后费用约为1086亿美元,高于此前预期的1075亿美元。
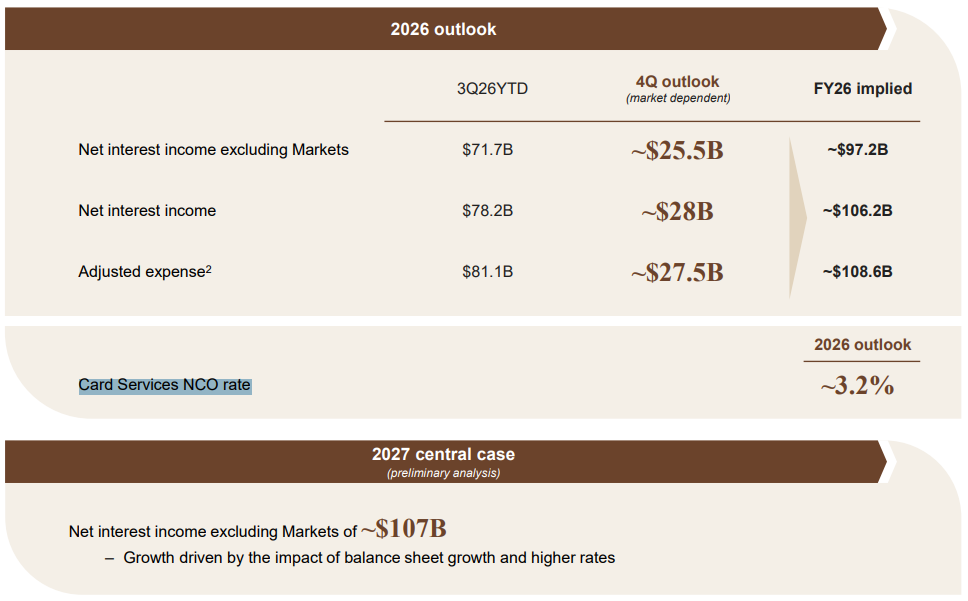
管理层重申预计2026年信用卡净核销率约为3.2%,低于此前近3.4%的预期与去年的水平,反映出消费者信贷表现好于预期。此前由于消费者调整以适应高企的借贷成本和不断累积的债务,信用卡损失一直令人担忧。