10月12日,三大指数收盘涨跌不一,恒生指数、国企指数均收涨0.25%,但恒生科技指数下跌0.67%,呈现分化行情。
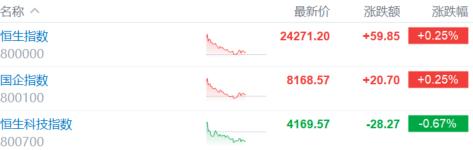
盘面上,大型科技股分化,芯片、PCB及光通信概念股集体走低;手机产业链集体下挫,有色金属股、内房股、航空股普跌。大金融股撑市,尤其是银行股明显强势;国泰海通涨3.5%领衔中资券商股上涨,重型机械股、核电股、教育股、游戏股普遍活跃。
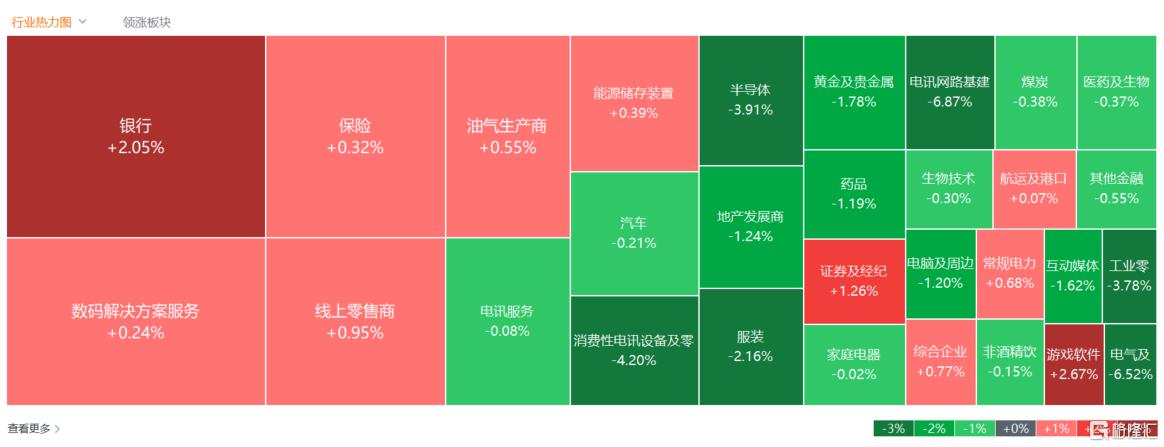
具体来看:
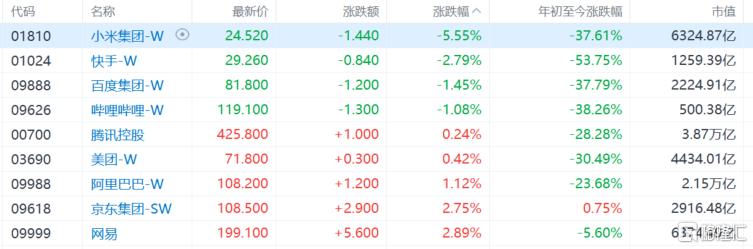
大型科技股涨跌不一,小米集团大跌5.5%,是恒指和科指中跌幅较大的成分股之一;京东涨2.75%,阿里巴巴、美团、腾讯飘红。
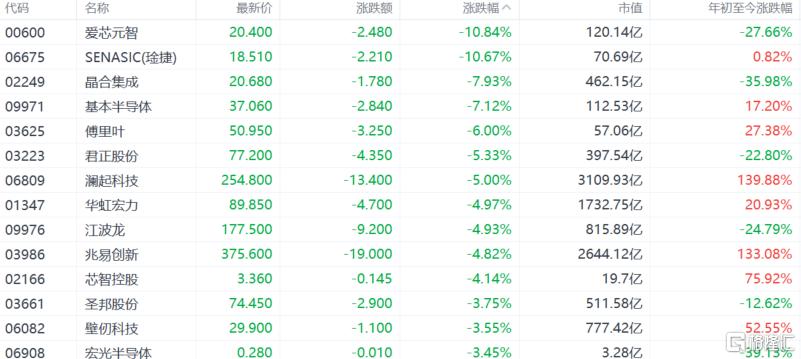
芯片、半导体等集体走低,爱芯元智跌超10%,晶合集成、基本半导体跌超7%,澜起科技跌5%,华虹宏力、江波龙、兆易创新等跌超4%。
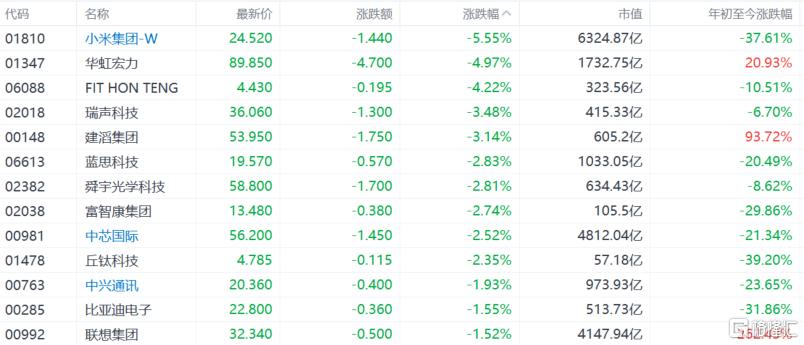
手机产业链股下挫,华虹宏力跌近5%,瑞声科技、建滔集团跌超3%,蓝思科技、舜玉光学科技、富智康集团跌超2%。消息面上,近期有多重信号指向苹果订单可能出现波动。有报道称,由于内存芯片成本飙升导致iPhone售价上涨、消费者需求下降,苹果已告知部分供应商削减iPhone 18 Pro和Pro Max的零部件产量。与此同时,里昂报告指出iPhone 18 Pro及Pro Max的等候时间较去年同期长约一周,中国及日本市场等待时间更长,市场对短期需求的解读偏向谨慎。
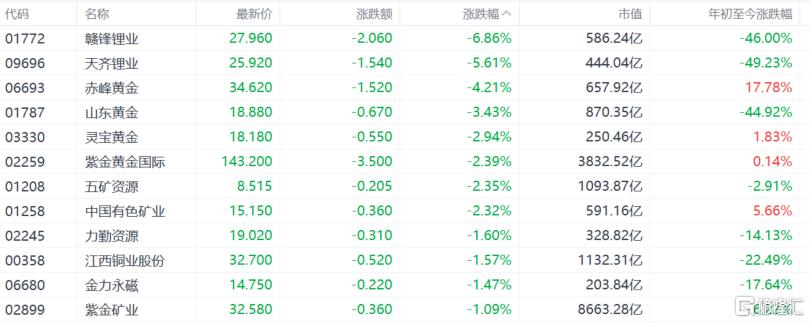
贵金属、有色金属股下跌,赣锋锂业跌超6%,天齐锂业跌超5%,赤峰黄金跌超4%,山东黄金跌超3%。瑞银认为,短期内,金价或可能再次测试每盎司4000美元附近的支撑,而逢低买入的结构性需求预计将在该水平形成底部支撑。随着市场重新评估美联储进一步收紧政策空间,实际收益率下降应会推动金价回升。
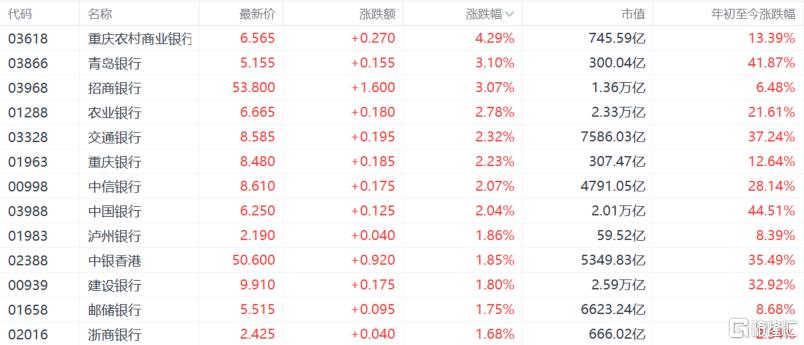
大金融走强,内银股涨幅居前,重庆农村商业银行涨超4%,青岛银行、招商银行涨超3%,农业银行、交通银行涨超2%。摩根士丹利近日表示,当前全球其他金融机构尤其银行的ROE回升非常明显,而中国银行业仍处较低位置。政策将持续支持银行盈利逐渐回升,甚至中长期ROE一定程度上的回升,对整体估值回升有明显支撑作用。无论股息还是股息增速,近期政策均支持持续反弹。
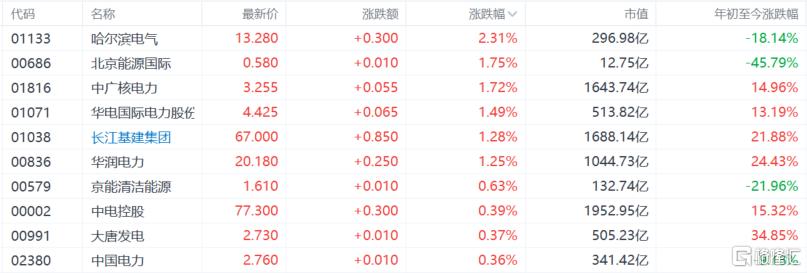
电力股上涨,哈尔滨电气涨超2%,中广核电力、长江基建集团等收涨。国金证券指出,行业层面,北京风能展本周召开、9月风机新增招标同/环比高增74%/183%、Q3核准加速、欧洲项目推进与订单落地提速,近期风电关注度提升。该券商重申对于股价仍处底部、盈利弹性有望逐步释放的风机龙头的重点推荐;同时建议抄底遭“虚假双反消息”错杀的欧洲海风出海链龙头。
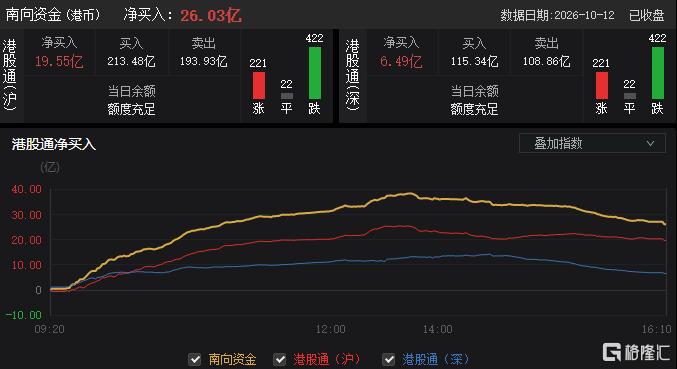
今日,南向资金净买入26.03亿港元,其中港股通(沪)净买入19.55亿港元,港股通(深)净买入6.49亿港元。
中信证券展望后市表示,海外加息周期叠加AI动能交易重启,港股流动性依旧承压。
虽然目前衍生品交易已较为充分定价此轮美联储的加息周期,且计入了日本和欧洲央行也将继续加息的预期,但在当前海外发达国家主权信用担忧进一步升温的背景下,海外的无风险利率仍有继续上行的可能。港股的基本面预期已触底,主要指数盈利增速开始上修。
随着宽基指数和权重行业基本面预期的企稳反弹,中信证券认为港股已具备重拾上行行情的基础。
连续两个月的回调后,港股的估值性价比逐步显现。基于中信证券对港股市场盈利面与资金面的跟踪研判,建议重点关注红利、AI硬件与AI应用、生物科技和海运等方向。