撰文:嘉盛集团资深分析师Jerry Chen
美国9月CPI、美股财报,以及地缘局势成为本周市场的三大主线。
随着美债市场抛售暂时缓和,上周全球主要股市普遍上涨,其中纳斯达克和标普500分别创下历史新高。在美元继续维持强势的同时,现货黄金上周先抑后扬收盘接近4200美元整数关口。欧元连续五周下跌,刷新17个月新低。
本周焦点
① 美国9月CPI数据与美联储利率前景
② 地缘局势与油价对市场的影响
本周重要经济数据包括美国CPI、PPI和零售销售等,市场对于美联储年内政策路径的博弈进入关键阶段。中国CPI以及澳洲就业数据等同样值得关注。与此同时,银行股将拉开三季度财报季的帷幕。此外,中东局势和油价依然是驱动市场的重要因素。

焦点一:美国9月CPI – 周三20:30
市场普遍预计美国9月CPI年率将从3.4%加速至3.7%,核心CPI预计从2.4%升至2.5%。通胀是目前美联储委员们最为关心的经济数据,此次数据可能为月末的利率政策定下基调。
在关键通胀数据公布之前,利率市场押注的美联储10月加息概率已经降至20%以下。近期多名重量级票委的讲话也透露出短期内“谨慎观望”的立场。
若通胀数据高于预期,可能强化市场对加息的定价;若低于预期,则可能弱化这一预期。各类资产的实际走势取决于数据与市场预期之间的差异,存在较大不确定性。
除了CPI,本周其他美国经济数据还包括周四的PPI和零售销售数据。此外,中国的CPI和澳洲的就业数据也值得关注。
焦点二:地缘局势与债市动荡
特朗普上周表态不会在美国中期选举前对伊朗发动袭击。但在胡塞武装袭击沙特机场并造成重大伤亡后,他表示“美国将研究是否加入沙特对胡塞武装的打击行动”。
中东局势的反复和居高不下的油价加剧了通胀风险,是全球债券收益率近几周持续攀升的原因之一,其他推动因素还包括央行加息周期和各国财政状况不佳,其中又以法国当前的情况最为严峻(导致欧元跌至17个月低点)。
但能源市场也有一些利好。由于美国国内的柴油价格在选举来临之际升至历史高点,美国上周五宣布暂停对俄罗斯柴油出口的制裁,紧接着特朗普在周日宣布“俄乌达成能源停火”(警告乌克兰不要攻击俄罗斯的炼油厂)。
WTI原油期货价格本周开盘后跌至90美元附近,布伦特原油则小幅走高继续维持在103美元上方。
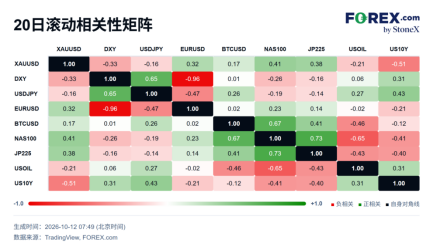
下图显示,油价与10年期美债收益率的相关性为0.31,但与纳斯达克指数高达-0.65,可见油价攀升对债市(价格与收益率成反比)和股市的压力依然明显。
焦点三:美股财报季
本周开始美股三季度财报将陆续登场。
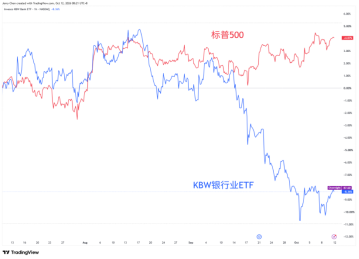 图:过去三个月银行股与标普500走势对比 来源:TradingView
打头阵的依然是银行股,包括周二的摩根大通、高盛、花旗、富国,以及周三的美国银行和摩根士丹利。投资者将密切关注美债收益率上涨对银行的交易和借贷业务的影响。银行股在美联储9月加息后股价大幅下滑,而同期标普500却刷新历史新高。
对更广泛的美股市场来说,LSEG最新预测显示标普500指数三季度盈利将同比增长31%。但值得注意的是,今年美股大部分的盈利增长都是由科技股贡献的,显然科技主线和AI叙事依然成立,且高盈利增速一定程度能抵消高利率(融资成本)的负面影响,这也解释了为什么标普和纳指近期能屡创新高。因此未来几周科技股的业绩表现,将成为检验当前美股估值合理性以及AI投资逻辑的重要观察窗口。
XAUUSD 黄金4小时技术形态记录
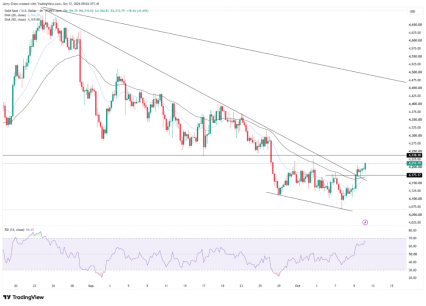 图:XAUUSD 4小时 来源:TradingView
黄金结束连续两周下跌后突破 8 月以来的下行通道。1H 图上 EMA20 与 EMA50 形成金叉;4H 图上 4175 是市场关注的技术位置,4238 与 4100-4110 则分别对应上方与下方的参考区域。以上仅为技术形态的客观记录,不代表未来表现,不构成任何交易建议;后续走向取决于美元、收益率与政策预期的变化,存在较大不确定性。
若承压回落,跌破4175后金价或再度下探4100-4110区域寻求支撑。