智通财经APP获悉,海湾石油出口接近正常,原油现货价格基准却仍在支付“战争价”,华尔街金融巨头高盛最新测算显示,出口恢复至每日2200万—2300万桶,但补库存需求、成品油短缺与供应再度中断风险,支撑Dated Brent(即期布伦特原油)近期快速接近120美元现货基准价格。与此同时,长期美债收益率冲上二十余年高位,能源冲击正向全球融资成本传导。
Dated Brent(即期布伦特原油),涉及具体价格时写作“即期布伦特原油现货评估价”。它由标普全球旗下普氏(Platts)根据实物原油市场的报价与成交情况评估发布;“Dated”强调这些原油船货已经确定交付日期,反映近期实货供应交付的价格,与新闻页面中常见的布伦特原油期货报价有所区别。
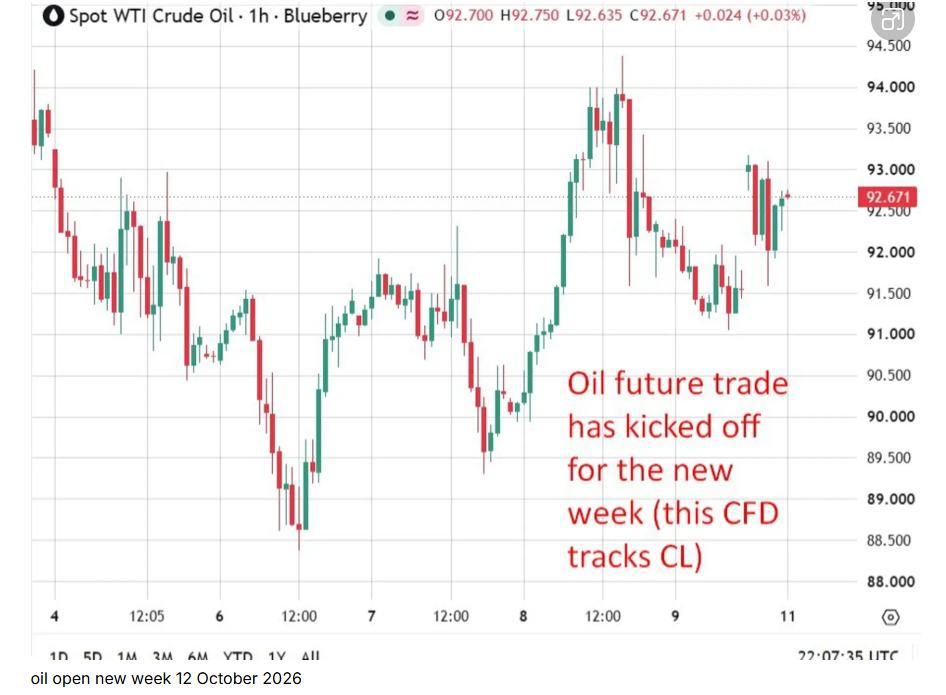
北京时间10月12日午盘左右,布伦特、WTI期货分别报103.18、90.31美元,较亚洲盘初时段的交易价格明显下跌,跌幅分别为大约1.47%、1.68%。特朗普在社交媒体所强调的“俄乌能源停火”倡议生效与俄罗斯柴油供应承诺改善预期,但乌方仍等待能源停火细节且俄方尚未正式确认“能源停火”;沙特机场与海湾油轮近日遇重大军火袭击,则表明中东尚未全面降温。
高盛最新已将12月布伦特预测由85上调至90美元。以战争爆发前2月27日的72.48美元和67.02美元计算,两大基准油价分别累计上涨约45.5%和37.9%。周一开盘的原油市场定价轨迹与反应说明,周末传出的一些停火消息暂未大幅消除市场对供应中断的担忧。
从油桶到长债:通胀升温正在大幅抬高融资门槛
10月7日,美国10年、30年国债收益率盘中分别触及5.368%、5.735%,均为2002年以来高位;9日官方日度数据回落至5.24%、5.60%。英国30年期收益率于10月8日疯狂升至6.05%,创1998年以来新高。
从定价机制看,原油、柴油等一系列成品油以及航煤短缺短期内大幅推高运输成本,增加通胀黏性;财政融资需求与政策不确定性抬高期限溢价,AI融资需求及债券对冲卖盘进一步加压。因此,短期加息预期降温,并不意味着长期资金成本同步回落。
美债重定价又通过全球资产配置向欧洲、日本传导。投资层面上,原油、柴油等一系列成品油供应恢复不足以解除航空运输的成本压力;对高估值AI相关联的科技股而言,持续高利率/高美债收益率同时压低远期现金流现值、抬高扩张融资门槛。
长期收益率之所以难以仅凭一次停火声明迅速回落,是因为其定价同时包含未来短期利率路径与持有长期债券所要求的期限溢价。能源涨价增加通胀持续偏高的风险,限制央行宽松空间;财政融资需求和政策不确定性,则提高投资者承担长期风险所要求的补偿。纽约联储模型估算的10年期期限溢价近期升至约96个基点,创12年新高;10月9日,10年期、30年期通胀保值国债实际收益率分别为2.91%和3.32%,说明融资压力也体现为较高的实际资金成本。
AI投资热潮还在通过融资市场强化这种压力:部分机构购买科技巨头长期债券后,会卖出美债期货对冲久期,或出售美债腾出投资额度;利率上升导致按揭证券预期存续期延长,又会触发额外的利率对冲卖盘。企业融资与对冲交易共同作用,可能使债券抛售形成自我强化。因此,即使近期加息预期有所降温,长期债券仍可能承受供给与风险补偿压力。
这种压力也在向海外传导。英国30年期国债收益率10月8日触及6.05%,为1998年初以来最高;法国则在全球利率上行之外,额外承受赤字削减不及预期、债务负担和政治不确定性的冲击,法国10年期国债相对意大利的收益率溢价升至30个基点,创欧元成立以来纪录。这也揭示了一个重要变化——共同的能源冲击和资金成本上升,正在放大各国不同的财政脆弱性。
毋庸置疑的是,可信且持续的交战双方能源停火,有望同时改善航空、运输及部分消费企业的成本与需求环境,并缓解美国通胀重压以及成长股分母端持续贴现重压;但油价回落只能解除部分约束,财政风险和长期融资需求不会随之消失。
石油回来了,恐惧却未消退:海湾出口恢复正常,现货买家仍在不断支付战争价格
高盛预测,过去两周,包含隐蔽出口在内的波斯湾石油出口已恢复至每日2200万—2300万桶,接近2025年平均水平;但战争风险溢价仍然显著,即期布伦特原油现货价格居高不下。
油市的核心矛盾,是出口恢复而现货价格仍高企。原油流量恢复有利于基准价格逐步回落,但即期布伦特原油现货价格的持续强劲溢价表明,买家仍在高价抢购即期原油,补充消耗殆尽的库存,令曲线前端维持明显的近月升水。成品油依然最紧缺,即使原油供应正常化,柴油和航煤炼油利润仍获支撑。胡塞武装周末宣称袭击沙特阿美设施,构成立即考验:沙特一直引领出口恢复,任何得到确认的供应中断,都可能再次扩大现货溢价。
隐蔽出口是指油轮关闭卫星定位应答器后运输的货物,因而难以追踪。高盛估计9月此类流量约每日500万桶,是其估算高于其他机构的重要原因。另一华尔街金融巨头摩根大通则采用更保守方法,估计近期海湾国家石油出口约为2025年的89%;大部分差异取决于纳入多少隐蔽船队流量。
海外国家能源供给恢复主要来自原油,而非成品油。高盛9月下旬研究报告就表示,原油出口已超过2025年均值:沙特出口当月增长逾一倍,接近每日1200万桶,阿联酋也高于正常水平。卫星数据未显示伊朗海运原油出口。成品油明显落后,柴油、汽油和航煤出口仅为正常水平的一半。高盛归因于区域炼厂停工较多,以及装载更易燃货物的小型成品油轮面临更高风险。
现货价格与流量数据呈现不同图景。反映指定日期装船北海原油价格的Dated Brent(即期布伦特原油),近期接近每桶120美元,明显高于期货。高盛认为,这一差距源于对冲突升级损害长期产能的担忧,以及剔除经合组织商业库存后的全球石油库存降至纪录低位,促使买家加快补库。该行估计,9月布伦特价差中的风险溢价平均每桶22美元,为历史第二高月度水平,超过2022年俄乌战争期间峰值。
高盛已将12月布伦特预测由85上调至90美元,不过对于2027年则降至80美元的基准预测,同时警告冲突重新升级可能推动油价大涨。胡塞武装周末宣称袭击沙特阿美设施,使风险直接指向引领供应恢复的沙特原油。
Dated Brent即指代的是那些指定日期装船的北海实货原油现货价格,有别于近月期货合约。4月初,其相对期货溢价曾超过每桶25美元;通常这一价差很小。