TradingKey - 据韩国半导体媒体The Elec援引行业消息人士报道,ASML将供应韩国市场的EUV和DUV光刻机替换零部件价格统一上调10%,新价格适用于2027年1月起交付的零部件。三星电子和SK海力士采购部门已接受涨价安排,报道未披露采购金额及具体合同条款
10月12日亚盘交易时段,截至发稿,SK海力士报161.3万韩元(约合1210美元),下跌4.05%。
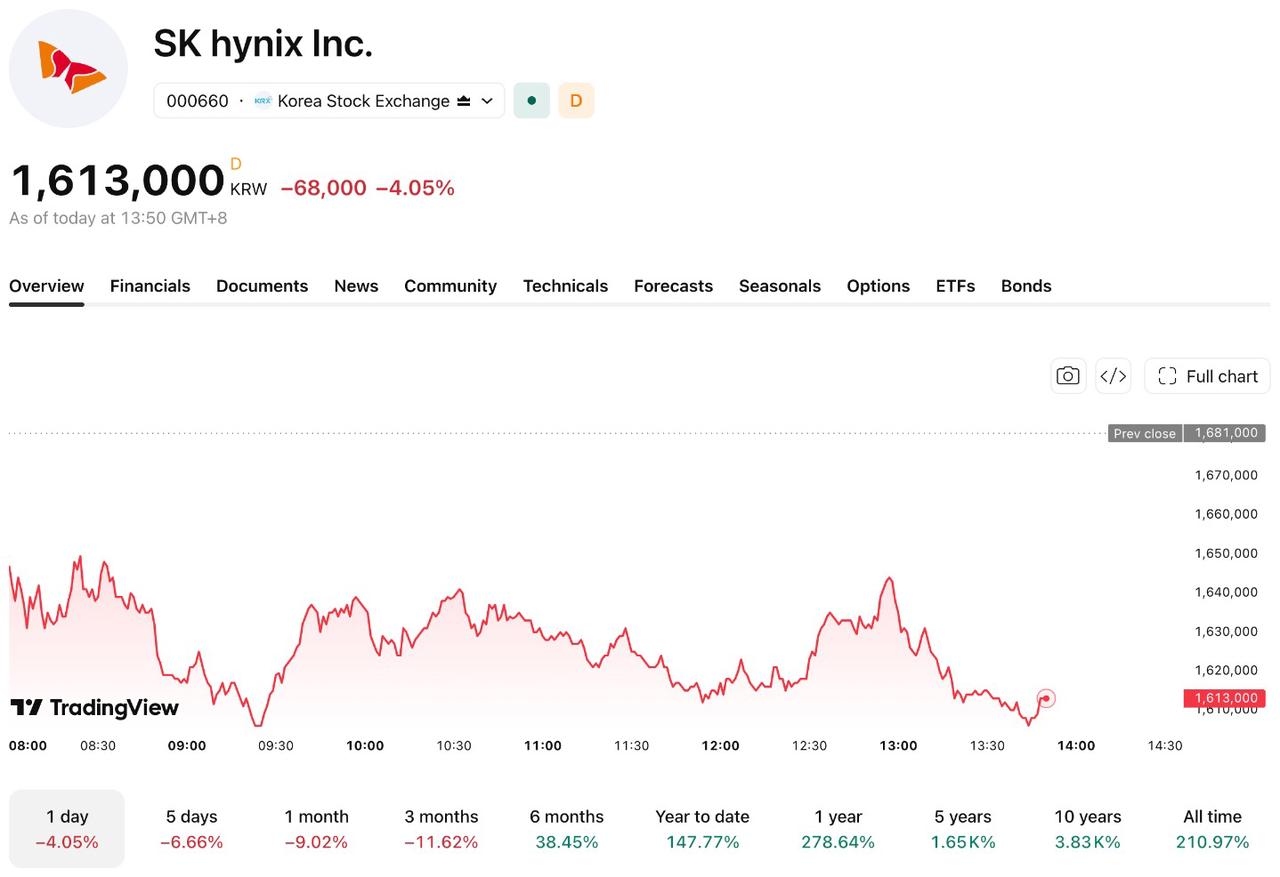
【来源:TradingView】
ASML零部件涨价或增加维护成本
据The Elec报道,此次涨价覆盖供应韩国市场的EUV和DUV光刻机替换零部件,包括定期采购的耗材,以及因故障或性能下降而更换的主要部件,新价格适用于2027年1月起交付的零部件。
SK海力士正在扩大先进DRAM和HBM产能,随着设备投入和使用量增加,相关备件需求可能上升。涨价对维护成本的影响,取决于设备数量、零部件采购量及服务合同安排。
折旧、材料、人工和能源支出也影响芯片生产成本。目前缺少相关采购金额及成本占比,尚无法量化此次涨价对SK海力士利润的影响。
HBM4出货与存储价格影响后续盈利
SK海力士第二季度营收为79.32万亿韩元,同比增长257%;营业利润为60.54万亿韩元,同比增长557%,营业利润率约76%。公司表示,DRAM和NAND价格上涨,以及HBM、服务器DRAM和企业级SSD销售扩大,共同推动盈利增长。
公司7月披露,HBM4已于第二季度量产出货,计划下半年扩大生产;此前已向主要客户交付HBM4E样品。后续重点是HBM4产量、良率和交付进度,以及HBM4E客户认证情况。
若HBM出货增加、良率改善且售价保持稳定,有助于缓解成本上涨压力。若存储价格涨幅放缓或扩产交付不及预期,新增折旧和维护支出可能压低利润率,资本开支则会增加现金流压力。此次ASML零部件涨价的具体影响,仍需结合采购规模和合同条款判断。
SK海力士技术分析:跌破169万韩元后,下看155万—160万韩元
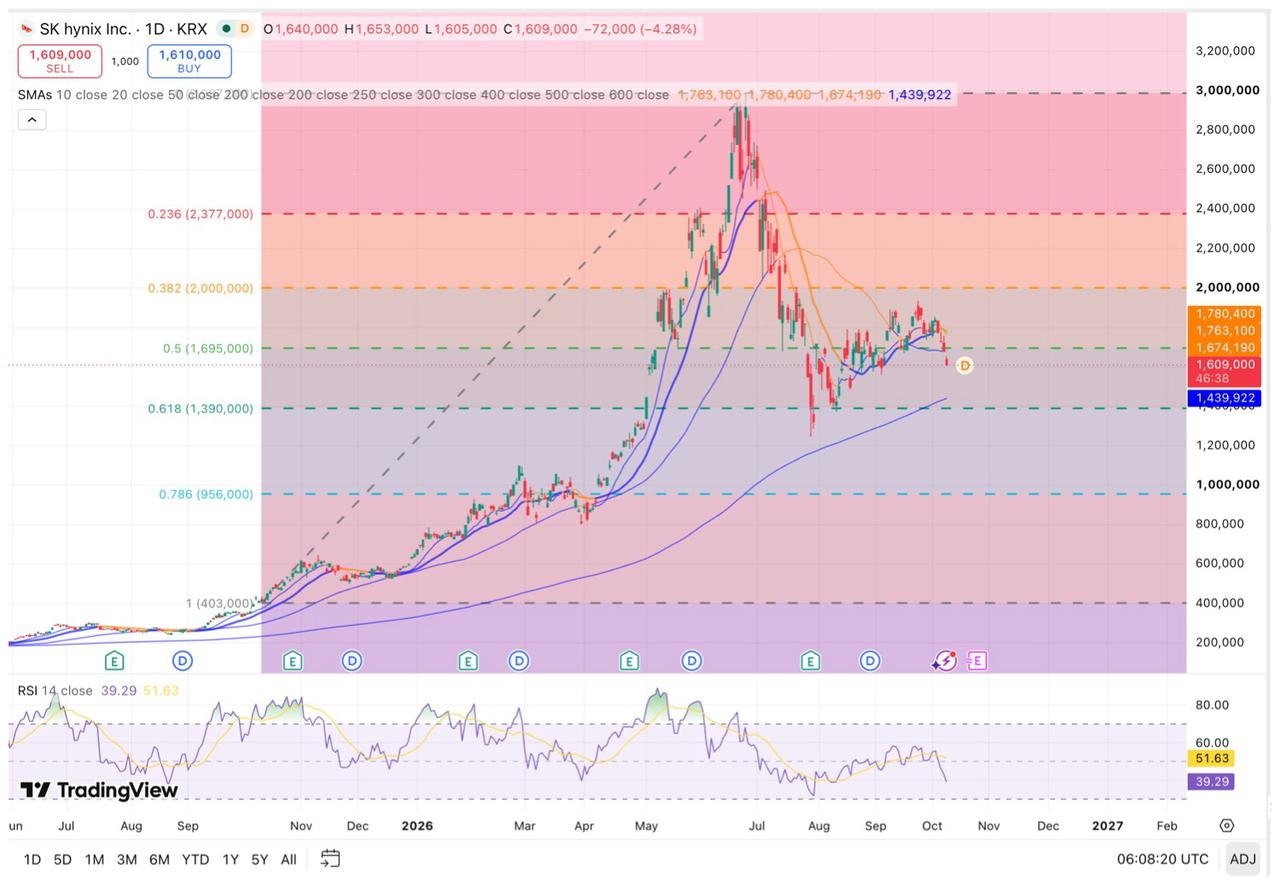
按股份合并调整后的价格计算,以2025年10月13日盘中低点40.3万韩元至2026年6月24日盘中高点298.7万韩元为基准,斐波那契0.236、0.382、0.500和0.618回撤位分别约为237.7万、200.0万、169.5万和139.0万韩元。
 【来源:TradingView】
10月12日,SK海力士盘中一度下跌约4%,股价降至161万韩元附近,跌破169.5万韩元的0.500回撤位。10月8日收盘时14日RSI约为43.7;随着股价继续下跌,短期动能进一步转弱。
下行方面,155万—160万韩元成为下一支撑区。若日线收盘继续跌破155万韩元,股价可能进一步回测139万—140万韩元的0.618回撤位。
上行方面,169万—170万韩元已转为首要压力区。若股价重新站稳该区域,可依次关注175万—180万韩元和185.5万韩元;突破后,下一主要压力位在200万韩元附近。
短期走势取决于股价能否收复169.5万韩元。若持续运行在该位置下方,调整压力仍未解除;重新站稳后,才有望恢复向180万—185.5万韩元反弹的空间。
原文链接