智通财经APP注意到,法国债务动荡使欧洲财政压力在近几周被推到聚光灯下,但随着意大利政府一项颇具争议的新支出计划出炉,投资者的注意力正迅速转向意大利。
高盛分析师指出,意大利政府将于下周提交一份预算案,其中包含近期获批的防务与能源拨款。这些拨款将在未来两年扩大该国财政赤字,并使意大利的债务占GDP比率有望成为全欧洲最高。
高盛资深欧洲经济学家菲利波·塔代伊表示,在明年大选之前,这些变化可能给意大利国债带来进一步压力。
10月2日,总理梅洛尼领导的中右翼政府批准在未来两年额外举债280亿欧元(310亿美元),用于防务与能源支出。尽管规模有所缩减,该支出计划仍将意大利2027年赤字目标推高至GDP的3.4%,2028年目标推高至3.2%,高于4月时分别预测的2.8%和2.5%,也高于高盛的预测。
这些措施在防务与能源之间平均分配,2027年和2028年各占GDP约0.3%。与此同时,投资者对整个欧洲政府借贷失控的担忧正不断升温。
法国国债之困
最近几日,法国国债收益率飙升至多年高位,该国的债务危机不断发酵,加剧了市场对欧洲公共财政紧绷的普遍担忧。
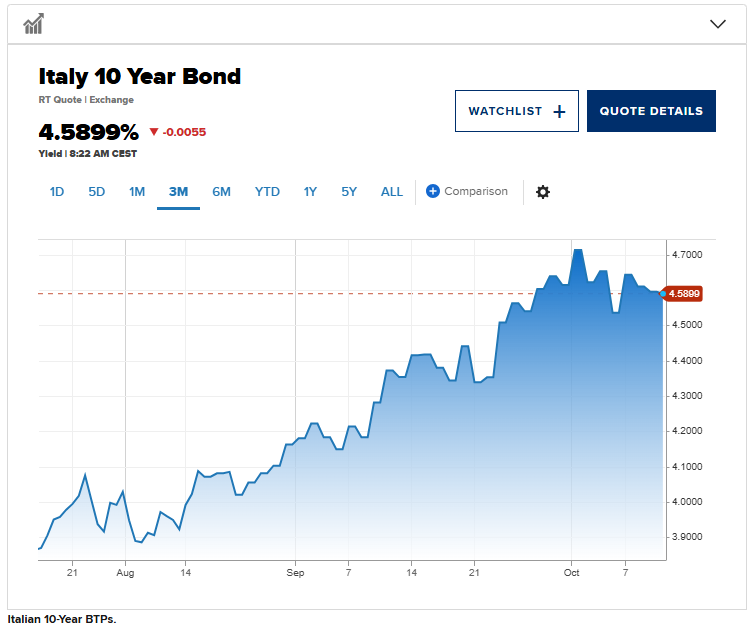
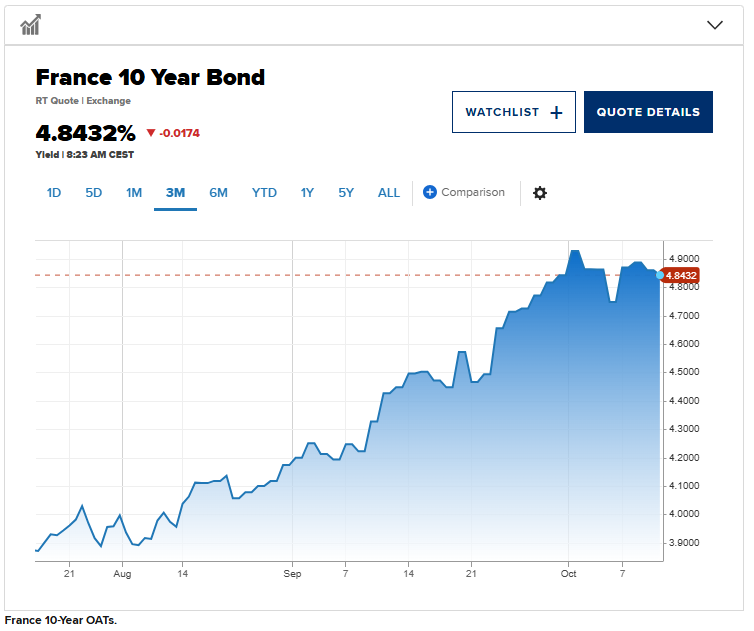
受油价下跌影响,法国基准10年期国债(OAT)收益率上周五下跌3个基点至4.85%。10年期意大利国债(BTP)收益率最新报4.55%,下跌5个基点。截至发稿,作为欧元区基准的10年期德国国债(Bund)与意大利国债的利差约为108个基点。
塔代伊表示,随着赤字扩大,在定于不晚于2027年12月22日举行的下届大选之前,意大利的财政风险溢价可能上升。
他解释说,一场势均力敌的选举可能让财政整固几乎没有空间,因为左右两派政党都希望拉入“支持增加支出的伙伴”来组建可行的联盟。
他在周四的一份报告中写道:“宽松的财政政策、更紧的金融条件以及胶着的选情,看来将在四年的财政整固之后削弱债务前景。”
“显著的向上意外”
意大利议员上周四投票通过选举制度改革,从混合制转向比例代表制色彩更强的制度。梅洛尼领导的右翼联盟称,这一改动将带来更稳定的政府,避免选后混乱的组阁谈判。
但左翼反对者认为,这些改动旨在帮助梅洛尼继续掌权。
梅洛尼政府下周将提交大选前最后一份预算案。该政府此前因降低赤字而受到称赞,意大利赤字率在2025年降至3.1%。
债券市场也回报了该国新获得的政治稳定,梅洛尼最近成为二战以来在位时间最长的意大利领导人。
此次增加支出符合欧盟的“国家豁免条款”,该条款允许成员国在防务和能源投资上获得临时预算灵活性,以应对俄罗斯对乌克兰战争以及中东冲突造成的冲击。
不过,塔代伊表示,新的赤字目标是一次“显著的向上意外”。
塔代伊指出:“我们认为,更高的财政赤字加上收益率上升,将使债务/GDP比率在2028年前持续上行,随后在137%附近企稳,届时将是全欧洲最高。”“在当前环境下,收益率上升构成关键挑战。我们发现,若10年期收益率结构性升至4%以上,很可能令意大利债务/GDP比率在此之后进入上升通道。”
“艰难的财政抉择”
太平洋投资管理公司(PIMCO)投资组合经理康斯坦丁·法伊特表示,近期全球债券收益率遭抛售,使市场目光重新聚焦于基本面相对较弱的国家。
法伊特指出,法国国债被海外投资者广泛持有,因而更容易受到负面消息冲击;相比之下,意大利主权债主要由国内投资者持有,这通常是“一个稳定因素”。
法伊特说:“虽然意大利债务更高,但其基本财政收支更强,路径相对有利,政治稳定,并且有做出必要调整的历史。”
他补充说,与法国相比,意大利目前整体上似乎处于“相对更好的位置”,拥有“更强的基本面、更清晰的政治格局,以及在困难财政决策上的过往记录”。
但投资者已经在瞄准意大利债务中的机会。
瑞银投资银行欧洲利率策略主管赖诺特·德博克近期公布了对意大利国债(BTP)的空头头寸,押注意大利债务可能成为欧洲主权债中的下一个薄弱环节。
德博克对媒体表示:“我认为意大利可能会跟上,在这些更高的收益率水平上,人们也会对意大利更加担忧,尽管意大利已经推行了很多改革。”