黄金:在市场变化中保持光彩
9 月的黄金 (OG) 期权交易活动与 8 月相比保持平稳。截至 9 月 25 日,月度合约的日均交易量(ADV)为5.2 万手,周度合约为 2.5 万手,延续了二季度低交易量后的复苏态势。
现货市场方面,金价 8 月上涨至 4,684 美元/盎司,9 月回落,结算价 4,271 美元/盎司。美联储加息推动美元走强以及10 年期美债收益率走高(受美国货币政策预期演变及持续地缘政治不确定性驱动),金价随之调整。
此外,美债收益率走高及市场对美联储进一步加息的预期,持续对金价构成下行压力。
随着现货金价(虚线)进入盘整期,黄金隐含波动率(实线)显示其较年内早前高点持续回落。这一趋势表明,尽管避险需求已降温,但结构性隐含波动率仍高于长期均值,市场正等待新的推动因素。该30日前瞻性指数及对应的偏度和凸度子指数提供每日数据,以便机构进行风险建模。
在利率保持稳定的情况下,FedWatch数据显示,市场参与者已不再预期近期会采取宽松政策。为应对宏观经济报告及整体波动的持续影响,市场参与者可将标准月度合约与未来30天内每日到期的期权合约搭配使用,在黄金期权曲线上获得最大的执行灵活性。
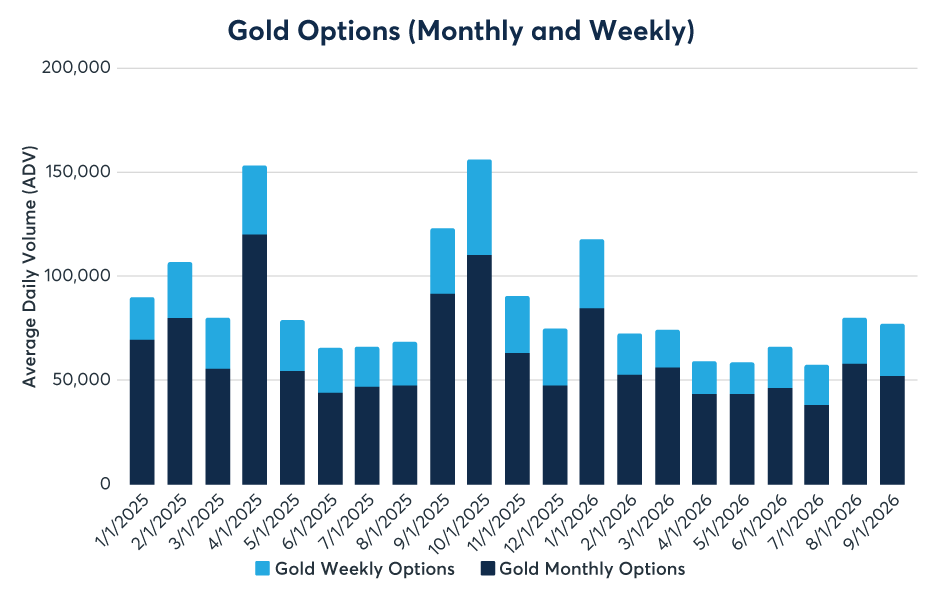
资料来源:芝商所
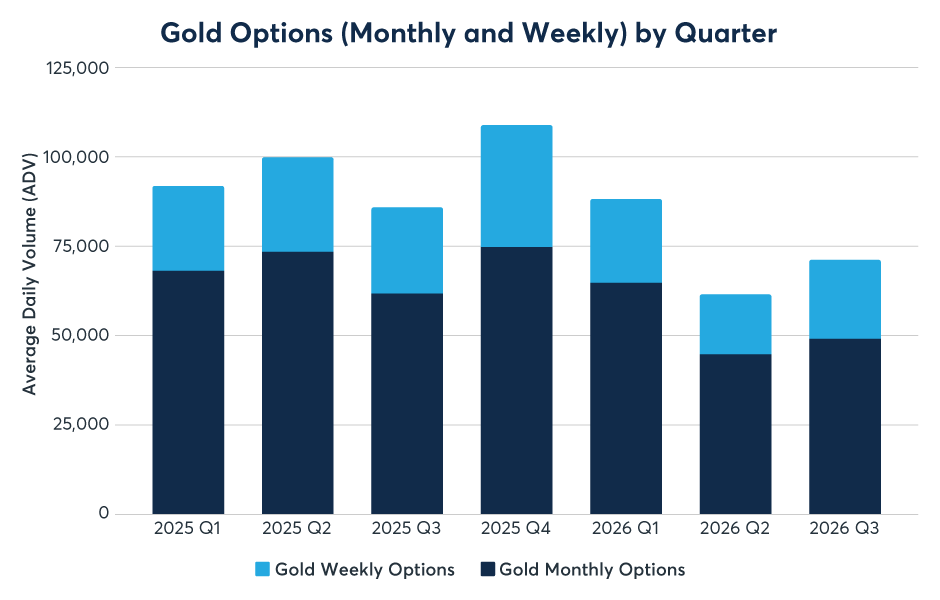
资料来源:芝商所
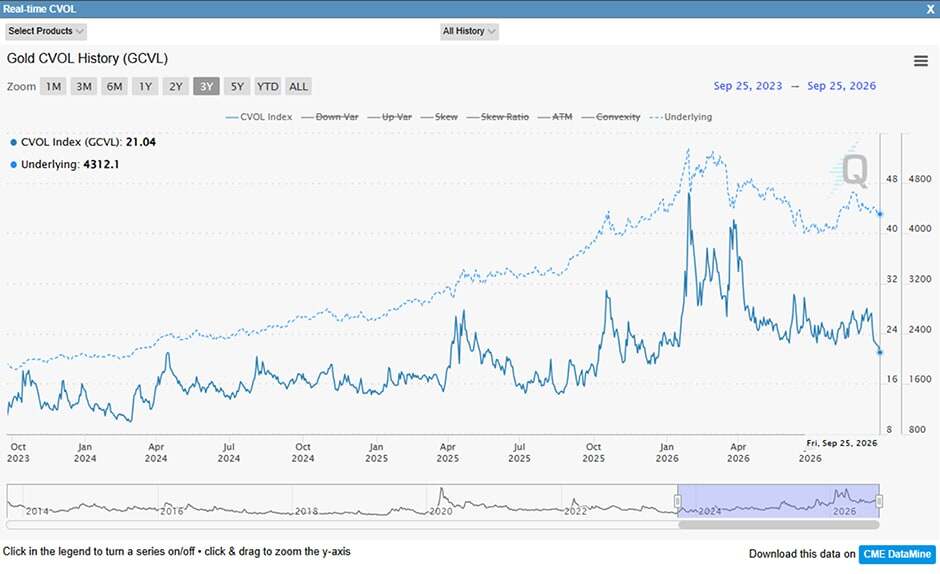
资料来源:QuikStrike
铜:关税不确定性重塑交易格局
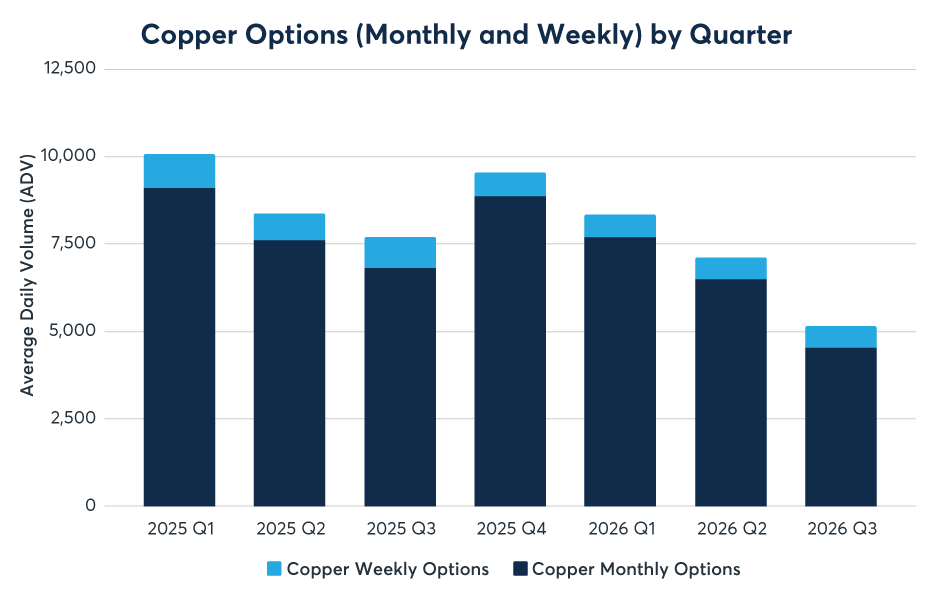
铜 (HXE) 期权交易活动与 8 月相比持平,月度期权日均交易量达 5,400 手,周度期权为 1,100 手。尽管整体交易活动较年初仍显低迷,但周度期权在9月录得 2026 年迄今最高的日均交易量,约占铜期权总交易量的 20%。
这一增长恰逢围绕美国铜关税的不确定性加剧以及对供应的担忧升温之际。对潜在新关税的预期促使货物运往美国,推高了国内库存水平及区域价格溢价。铜价一度升向每磅6.90美元,但随后因有消息称关税实施可能推迟而回落至每磅6.70美元。
尽管面临这些市场逆风,两种期限合约的交易量依然保持稳健,表明投资者信心持续并积极进行风险管理。
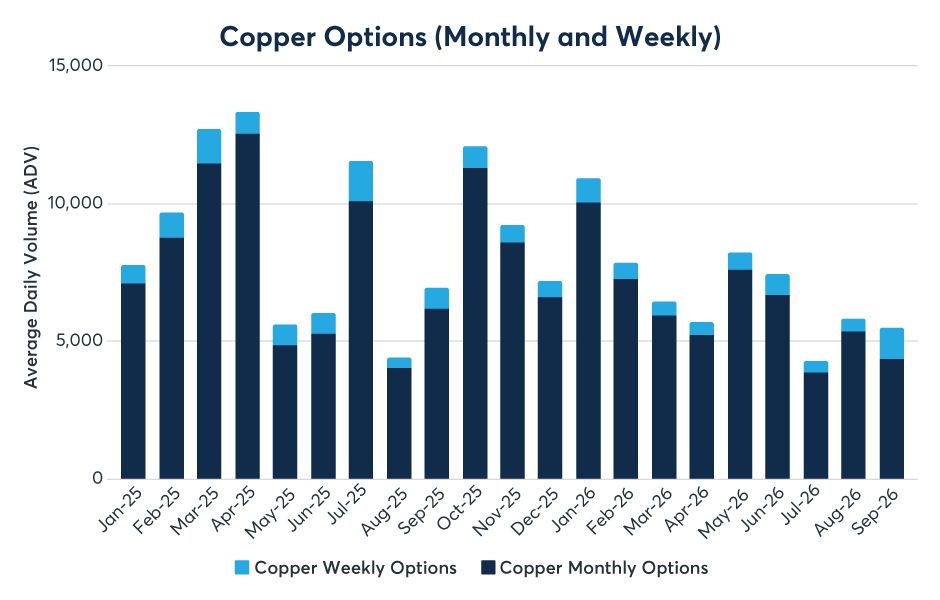
资料来源:芝商所
资料来源:芝商所
铂金:考验胆识
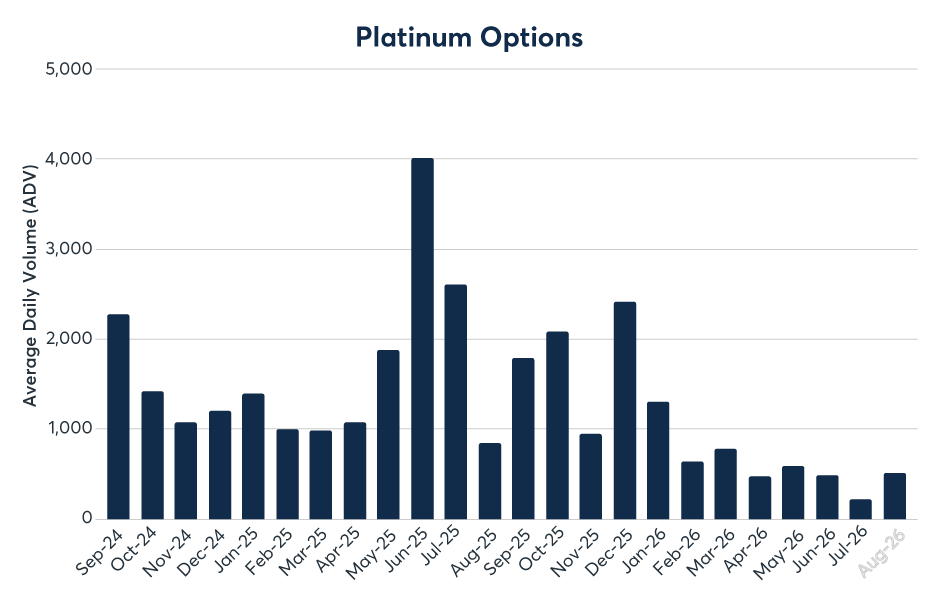
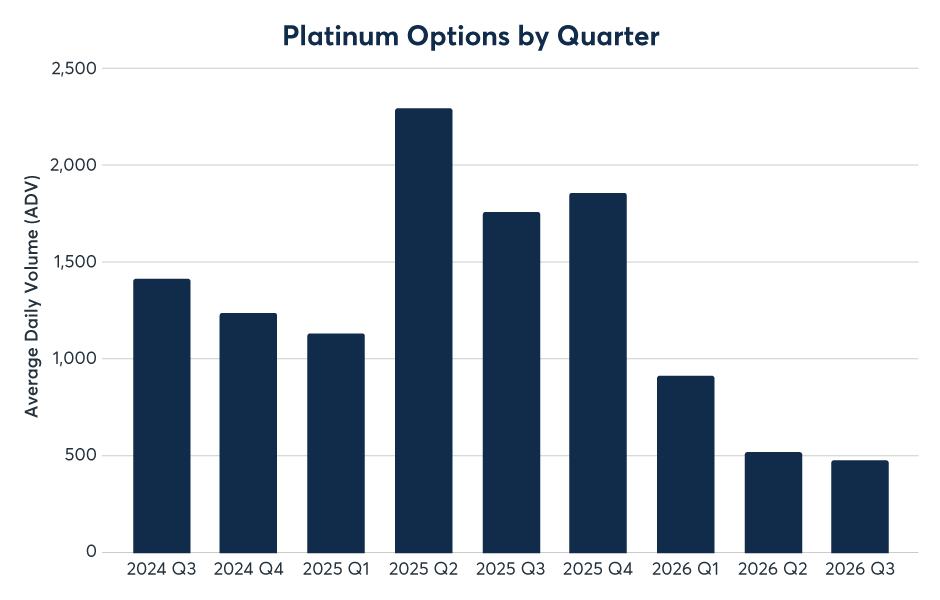
铂金(PO)期权交易活动 9 月小幅增长,月度合约日均交易量达 740 手。与此同时,铂金价格跌至每盎司 1,770 美元的五周低点。
此次价格调整主要受宏观经济不利因素、美国国债收益率上升以及美元走强的影响,这些因素共同削弱了对这种无收益资产的需求。
与此同时,铂金工业基本面前景喜忧参半。世界铂金投资协会(WPIC)预计 2026 年工业需求增长 5%,而汽车需求预计下降 4%。因此,预计全年市场将出现26.5万盎司的供应过剩。
资料来源:芝商所
资料来源:芝商所
白银:贵金属,双重角色
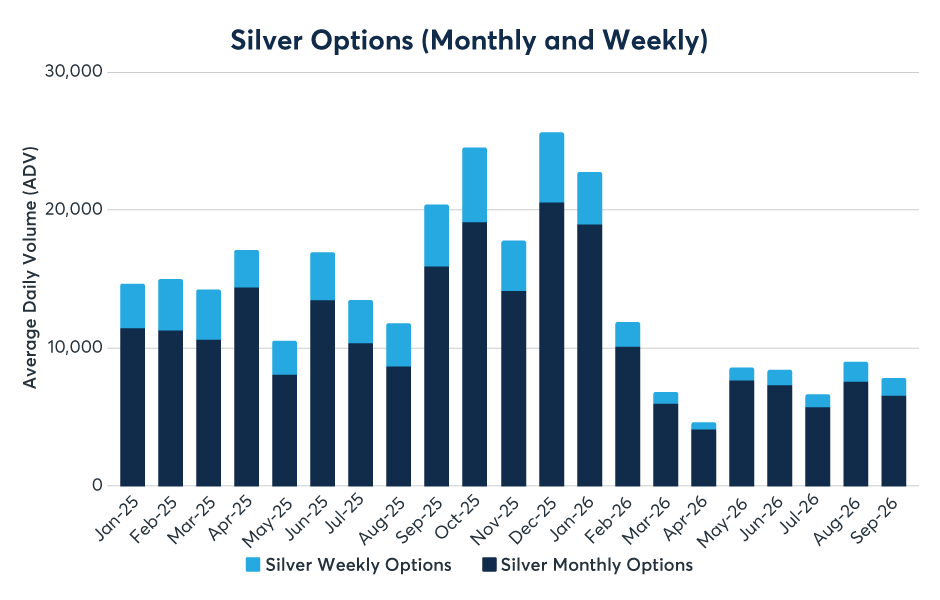
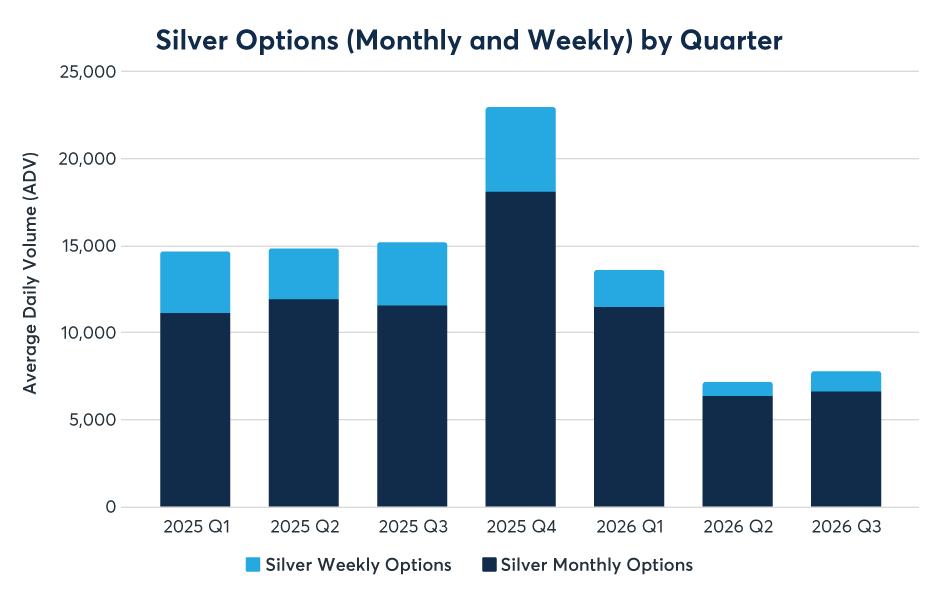
白银(SO)期权交易量 9 月小幅回落,月初至 9 月 25 日,月度合约日均交易量约 6,500 手,周度合约约 1,300 手。现货市场方面,由于美国国债收益率上升以及市场对美联储进一步加息的预期增强,白银价格周五(9 月 25 日)在每盎司64美元左右徘徊,该周累计下跌超过3%。
尽管美国通胀数据高于预期,但由于美国财政部加快回购长期证券的计划,导致全球债务和潜在货币贬值,这为贵金属提供了支撑,反映了白银的双重特性。
资料来源:芝商所
资料来源:芝商所
周度期权:覆盖整条曲线的精准工具
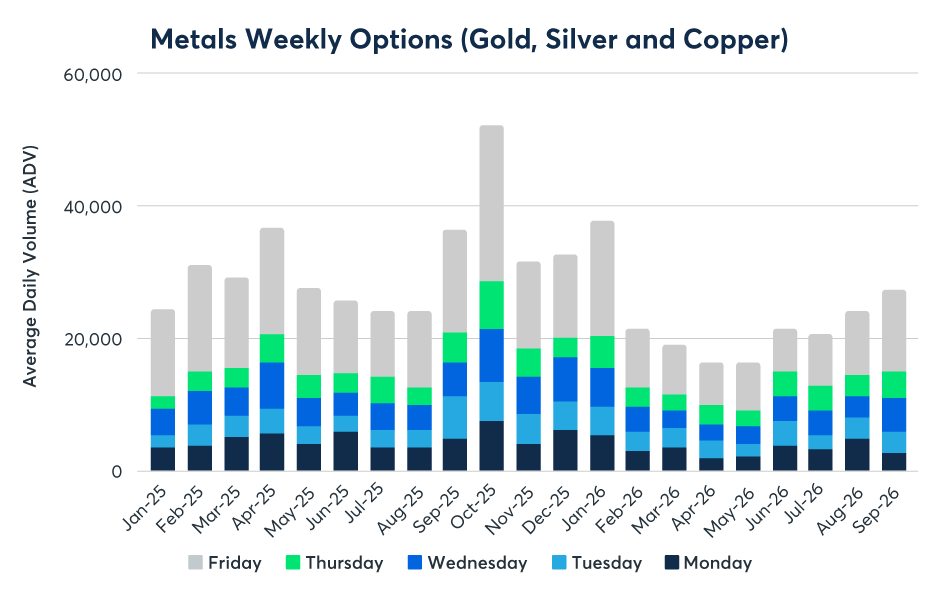
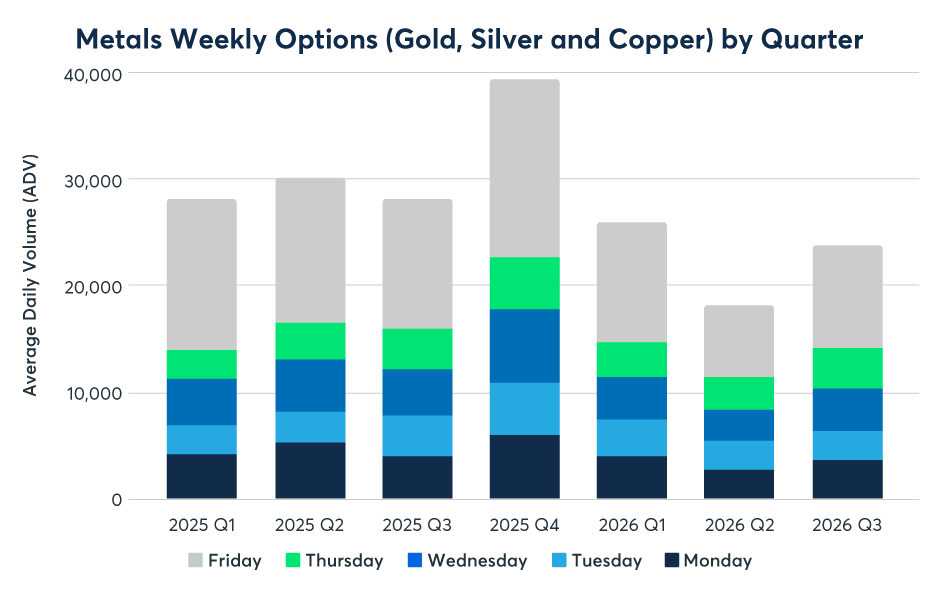
与较早时候相比,周度期权交易量在 9 月有所回升。整个产品系列的日均交易量约为 27,400 手。周五到期的合约仍是市场流动性的核心支柱,但周一和周三到期合约紧随其后,交易量继续强劲增长。虽然交易量已从年初高点回落,但周一至周四的交易量持续稳定,说明市场正在形成结构性的变化:市场参与者逐渐将周度期权当作一种精准的日常工具,用于实时管理宏观风险和事件驱动风险。
资料来源:芝商所
资料来源:芝商所