吃喝板块今日(10月12日)逆市飘红。截至收盘,水井坊、安琪酵母涨超3%,贵州茅台、珠江啤酒、今世缘、燕京啤酒等多股涨超1%,贵州茅台收盘价超越联讯仪器,重夺“股王”宝座。食品饮料ETF华宝(515710)标的指数细分食品指数收涨0.32%。
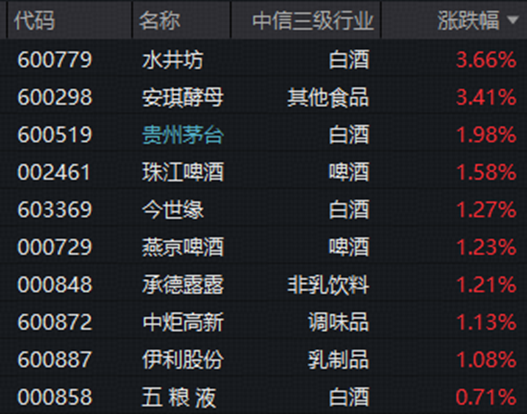
注:截至2026年10月9日,细分食品指数中,水井坊、安琪酵母、贵州茅台、珠江啤酒、今世缘、燕京啤酒权重占比分别为0.49%、2.18%、15.19%、0.36%、2.01%、1.48%。
消息面上,白酒旺季销量出现明显分化。数据显示,中秋国庆白酒旺季整体动销同比下滑约10%,呈现明显结构性分化:高端茅台批价坚挺(1720–1750元)、库存偏低,1935宴席需求亮眼;五粮液价盘平稳但商务动销偏弱;今世缘、迎驾等区域酒企依托本土宴席基本盘保持稳健,渠道库存相对健康。
有机构研报指出,白酒行业正从B端压货全面转向C端开瓶激励,真实消费导向加速库存去化,酒企盈利质量有望提升。研报认为,茅台批价若超预期回升,或带动板块估值向25倍以上修复;区域酒企中具备高股息、基本面率先企稳者,业绩弹性与分红吸引力并存。
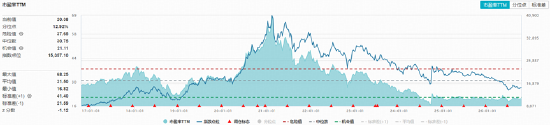
从估值方面来看,吃喝板块当前仍处估值低位。数据显示,截至上个交易日(10月9日)收盘,食品饮料ETF华宝(515710)标的指数细分食品指数市盈率为20.38倍,位于近10年来12.92%分位点的低位(数据来源:Wind),中长期配置性价比凸显。
展望后市,中信建投表示,白酒板块筑底出清,酒企全面向C转型,目前众多头部酒企股息率高于4%,叠加下半年茅台批价有望超预期或催化茅台估值向25x以上修复,或引领板块估值重塑。当前推荐白酒龙头&业绩率先出清反转且股息率较高的标的,建议关注部分白酒龙头及具备业绩基础,股息率较高的区域酒企。*
中银证券指出,双节消费内部结构分化,体验型消费表现好于商品型消费。白酒终端动销表现疲软,行业仍在寻底周期。当前板块赔率较优,防御属性凸显,或可优选基本面回暖且高股息的大众品龙头。*
一键配置吃喝板块核心资产,重点关注食品饮料ETF华宝(515710)。根据中证指数公司统计,食品饮料ETF华宝(515710)跟踪中证细分食品饮料产业主题指数,白酒龙头持仓占比近5成。场外投资者亦可通过食品饮料ETF联接基金(A类012548、C类012549)对吃喝板块核心资产进行布局。
数据来源:沪深交易所等,截至2026.10.12。
注:投资者在申购、赎回基金份额时,申购赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。基金费率详见基金法律文件。
机构观点参考来源:中信建投10月11日证券研究报告《双节动销分化,关注三季报改善方向》;中银证券10月12日食品饮料行业周报《双节消费内部结构分化,板块当前赔率占优》。
风险提示:食品饮料ETF华宝被动跟踪中证细分食品饮料产业主题指数,该指数基日为2004.12.31,发布于2012.4.11。指数成份股构成根据该指数编制规则适时调整,其回测历史业绩不预示指数未来表现。文中提及个股仅为指数成份股客观展示列举,不作为任何个股推荐,不代表基金管理人和基金投资方向。任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,投资人须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,本公司亦不对因使用本文内容所引发的直接或间接损失负任何责任。投资人应当认真阅读《基金合同》、《招募说明书》、《基金产品资料概要》等基金法律文件,了解基金的风险收益特征,选择与自身风险承受能力相适应的产品。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。根据基金管理人的评估,食品饮料ETF华宝风险等级为R3-中风险,适宜平衡型(C3)及以上投资者,适当性匹配意见请以销售机构为准。销售机构(包括基金管理人直销机构和其他销售机构)根据相关法律法规对以上基金进行风险评价,投资者应及时关注基金管理人出具的适当性意见,各销售机构关于适当性的意见不必然一致,且基金销售机构所出具的基金产品风险等级评价结果不得低于基金管理人作出的风险等级评价结果。基金合同中关于基金风险收益特征与基金风险等级因考虑因素不同而存在差异。投资者应了解基金的风险收益情况,结合自身投资目的、期限、投资经验及风险承受能力谨慎选择基金产品并自行承担风险。中国证监会对以上基金的注册,并不表明其对该基金的投资价值、市场前景和收益做出实质性判断或保证。基金投资须谨慎。