来源:华尔街情报圈
——数据还没出来,叙事先出来了,先控制“数据应该怎么被理解”。
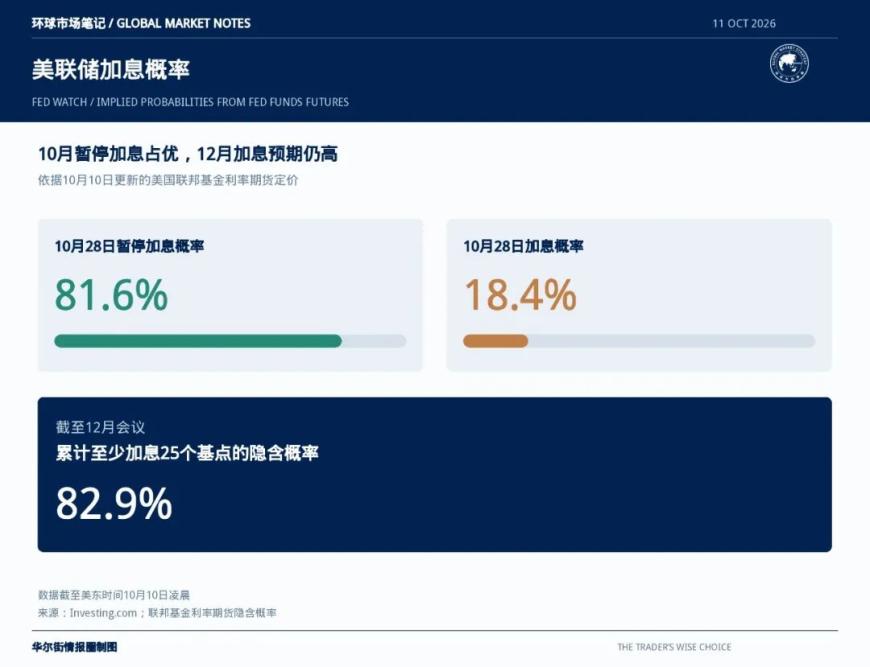
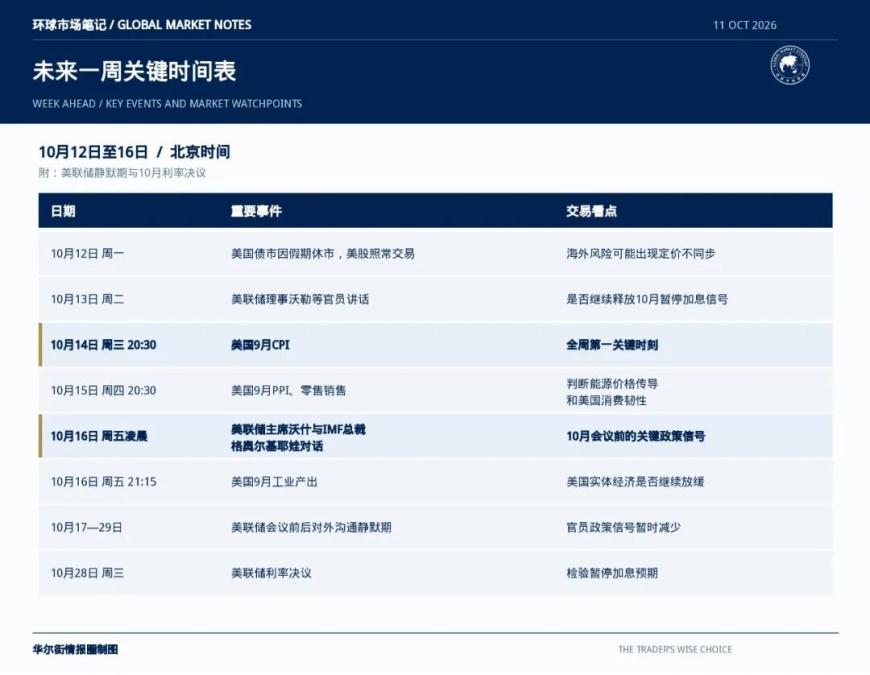
未来一周是极为重要的一周,将公布美国9月CPI数据,该数据将决定美联储下一步行动。
在该数据公布前,华尔街发布了自己的预测——而这些预测都指向10月会议暂不加息。
彭博社预测(油价上涨没有导致全面通胀):
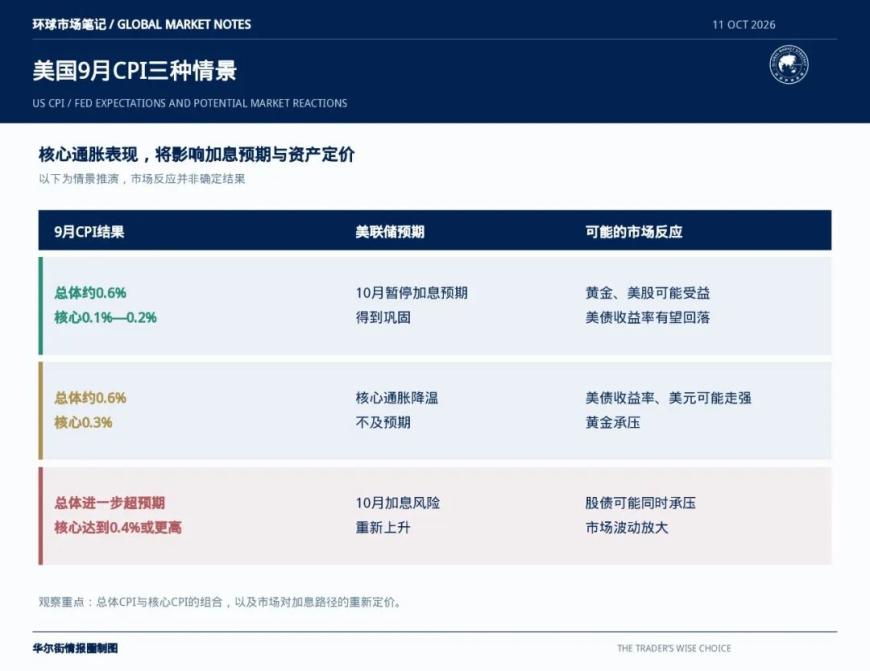
9月CPI环比涨幅将从0.4%,升至0.6%,创五个月以来的最大涨幅;
9月核心CPI环比涨幅将从0.3%降至0.2%。
彭博的大致分析思路是,后者的重要性远大于前者,因为核心CPI剔除了食品和能源,更适合观察通胀压力是否已经扩散其他商品和服务。如果美国总体CPI上涨0.6%,核心CPI却只有0.2%,就说明至少在9月份,油价(能源)上涨还没有造成全面性的价格上涨。目前市场需要防范的,不是公布一个0.6%的总体CPI,而是核心CPI偏离0.2%的预期。
彭博最后说,我们的结论是,通胀加速主要源于局部热点地区,而非普遍的价格压力。这与2022年的加息周期有重要的区别,也让美联储有空间保持耐心。
德意志银行也发布了最新预测:
9月CPI环比涨幅将从0.4%,升至0.57%;
9月核心CPI环比涨幅将从0.3%降至0.16%。
德银预计,9月油价上涨9.6%,推高总体CPI。但是,除去食品和能源后,核心商品价格整体可能没有上涨——总体思路与彭博完全一致。德银指出,进一步加息可能仍然有必要,但加息的时间并不紧迫。
现在华尔街做的事情很有意思,总体CPI可能到0.6%,但几家机构提前把市场注意力往“核心只有0.2%”上引。数据还没出来,市场已经先学会了一套解释,媒体、机构都在讲“油价上涨没有形成全面通胀”。
第一,上述是两个乐观的预期,并且已然成为了市场的主流预期。但乐观的预期不一定带来乐观的结果,因为市场的兴奋点变高了。
第二,下周市场最关心的数字将是“核心CPI环比涨幅”:0.2%,给美联储耐心;0.3%,重新争论;0.4%,重新定价加息。
不过,最终的答案不在CPI数据中,而在美债收益率中。如果核心CPI符合0.2%的预期,10年期美债收益率却没有明显回落,就意味着市场可能并不完全接受“能源通胀只是暂时现象”的叙事。
CPI是周三的第一道考题,美债收益率的才是第二道。
美股频道更多独家策划、专家专栏,免费查阅>>