智通财经APP获悉,随着美国国债收益率飙升至数十年来的高位,投资者正大规模撤离美国抵押贷款支持证券(MBS)基金。过去三周,这类基金的资金流出规模均跻身2021年初以来最严重的七次之列,反映出利率剧烈波动正促使投资者加速撤离风险较高的固定收益资产。
数据显示,彭博美国抵押贷款支持证券指数9月份录得有记录以来第二差的单月表现。此前,受油价飙升、通胀担忧加剧以及市场预期美联储将进一步加息等因素推动,美国国债遭遇大规模抛售,收益率持续攀升,令抵押贷款债券市场承受巨大压力。
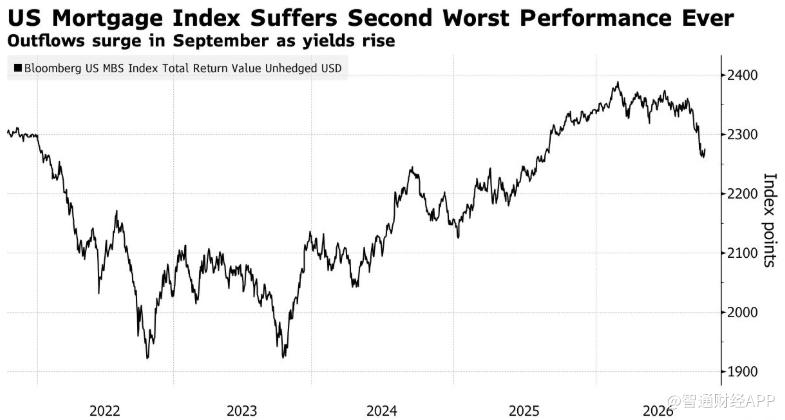
抵押贷款支持证券对债券收益率的突然变化尤为敏感,因为美国国债收益率是整个经济体系借贷成本的重要定价基准。当市场利率上升时,房主通常会减少住房贷款再融资活动,因为将原有低利率贷款转换为新贷款的吸引力下降。这意味着相关抵押贷款的提前偿还速度放缓,导致MBS投资者不得不在更长时间内持有收益率相对较低的证券,从而面临更大的利率风险。
彭博行业研究高级MBS策略师Erica Adelberg表示,美联储收紧货币政策以及美国国债收益率曲线趋于平坦,可能削弱银行对抵押贷款支持证券的需求,而银行一直是这一市场的重要买家。不过,Adelberg指出,市场也存在一定的积极因素。随着抵押贷款利率升至2023年以来最高水平,住房贷款再融资及购房需求可能进一步减弱,从而推动MBS供应量在年底前持续下降。
与此同时,较高的抵押贷款利率还可能抑制房价及贷款规模的增长速度,进一步限制新发行抵押贷款支持证券的供应。值得注意的是,9月份美国国债市场的抛售潮已推动长期国债收益率升至24年来最高水平。与此同时,抵押贷款支持证券相对于美国国债的超额收益表现持续疲弱,进一步拖累该类资产的整体回报。
Adelberg表示,受上述因素共同影响,彭博美国抵押贷款支持证券指数今年以来的总回报已降至其50年历史上第二差的水平。
尽管年底前MBS供应减少可能为市场提供一定支撑,在美联储货币政策进一步收紧、国债收益率维持高位的背景下,银行需求疲弱及利率波动仍是抵押贷款债券市场面临的主要挑战。