来源:国际投行研究报告
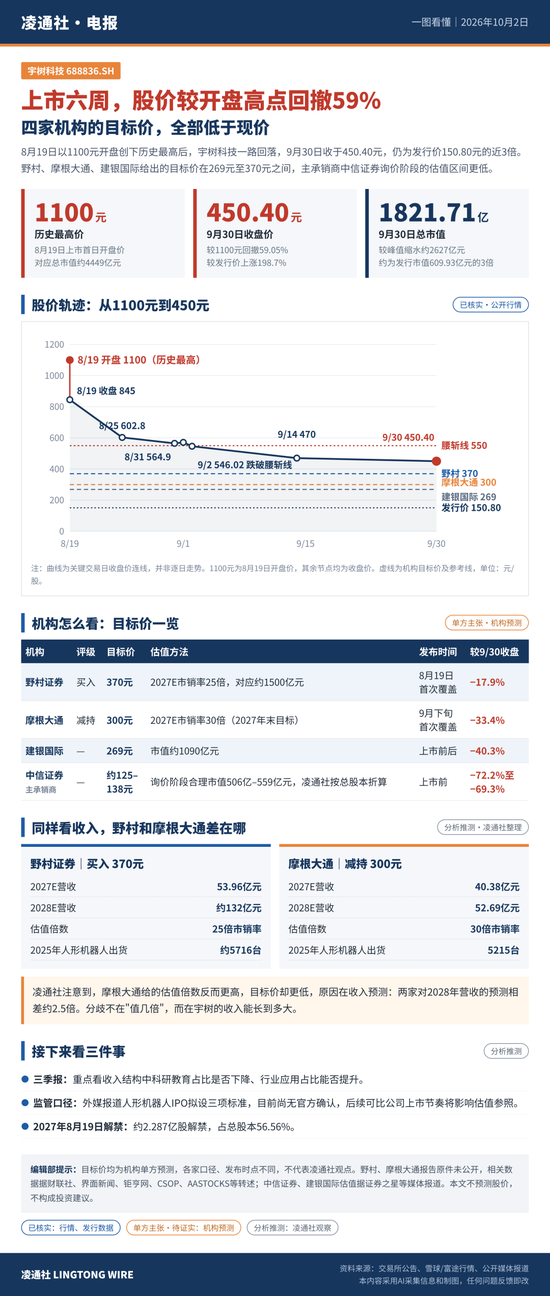
国庆前最后一个交易日,宇树科技收在450.40元,总市值约1822亿元。假期第一天,摩根大通在“Humanoid Robot: Re-assessing sector positioning: UBTech downgraded, Leader Drive and Orbbec model upgrades, and our preferred names”报告中首次覆盖宇树科技,直接给了“减持”评级,目标价300元。
时间点也很巧。9月9日The Information、9月下旬路透社先后报道,监管通过非正式“窗口指导”放缓人形机器人企业IPO,诱因被指向的正是宇树上市后的股价波动。证监会至今没有回应。
1. 摩根大通没砍业绩,砍的是倍数
凌通社按总股本4.0446亿股算了一笔账:
|
口径 |
股价 |
市值 |
2027E市销率 |
倒推2027E营收 |
|---|---|---|---|---|
|
节前收盘 |
450.40元 |
约1822亿元 |
46倍 |
约39.6亿元 |
|
摩根大通目标价 |
300元 |
约1213亿元 |
30倍 |
约40.4亿元 |
两个口径倒推出来的2027年营收几乎一样,都在40亿元上下。也就是说,摩根大通对宇树能卖多少货并不悲观,相对2025年的16.99亿元,等于默认两年翻2.4倍。
它不认的是这个倍数。46倍市销率在它看来已经计入了“完美执行、持续领先”,所以要压到30倍。
本质上,这不是在给宇树的业绩定价,是在给宇树的“故事溢价”定价。
2. 300元的锚,抛在了一级市场
摩根大通说得很直白:30倍市销率参考的是Agility Robotics等近期私募融资轮次的估值。
问题在于,一级市场估值本身正在被窗口指导传闻往下压。上市退出预期变弱,私募定价跟着松动,可比倍数下移,再回头给二级市场定价。一条“监管收紧→私募估值下修→二级市销率压缩”的链条就这样闭合了。
路透报道里还有一句更扎心的:有消息人士称,如果剔除机器人数据采集中心相关收入,部分公司估值可能下跌六到七成。宇树2025年1-9月人形机器人收入中科研教育占73.6%,这类收入会不会被市场用同一把尺子重新量一遍,凌通社认为值得关注。
另一个容易被忽略的点是摩根大通提到的美国FCC新限制。宇树报告期最后一期境外主营收入约7.3亿元,按2025年营收算占比约四成(凌通社测算)。具体限制范围研报摘要没有展开,尚未得到进一步说明。
3. 收紧对宇树是利空,也可能是“护城河”
凌通社感觉,这件事有个反直觉的地方。
如果同行的上市通道真的被收窄,宇树作为少数已上市的人形机器人本体公司,“唯一公开定价样本”的身份反而会被强化。按传闻中的三条标准(可持续收入、亏损收窄、核心技术),宇树2024年就已盈利,受冲击明显小于那些靠股东采购撑收入、亏损还在扩大的排队企业。
摩根大通自己也说了,看好行业二到四年后迎来拐点,宇树有望成为整合后“少数留存者之一”。它减持的是价格,不是公司。
所以眼下的局面是:
|
机构 |
观点 |
对应市值 |
|---|---|---|
|
摩根大通 |
减持 / 300元 |
约1213亿元 |
|
野村证券 |
买入 / 370元 |
约1496亿元 |
|
建银国际 |
32倍市销率 |
约1090亿元 |
|
中信证券(询价阶段) |
— |
506-559亿元 |
最乐观和最谨慎之间差了一倍多,而节前股价还站在所有主流外资目标价之上。
最后说一句
8月19日,1100元买的是“买不到”;10月,300元的目标价,买的是“算得清”。
从发行价150.80元到1100元,再到450元,宇树这家公司没变,营收、利润、团队都还是那些,变的只是市场愿意为同一份财报付多少钱。
2027年8月19日,约2.287亿股解禁,占总股本56.56%。到那时,账本会比任何研报都诚实。