大摩:中国神华维持“增持”评级 目标价48.3港元

新浪港股
09/20
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

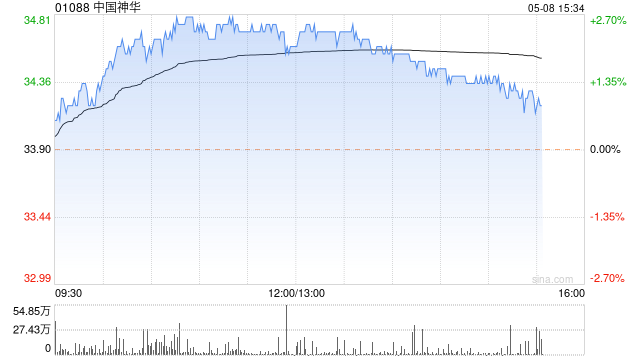
  摩根士丹利发布研报称,中国神华(01088)管理层于会议上表示,2026年上半年产量较低,全年产量指引维持5.13亿吨不变;该行维持中国神华“增持”评级及目标价48.3港元。

  报告中称,公司上半年产量较低主因包括内蒙古土地收购进度缓慢、雨天影响煤矿剥离量,以及开采工作面变化;管理层认为持续进行的安全检查对产量并无影响。该行指出,国家发改委早前表示将安排增加新疆煤炭外运,但管理层认为短期影响有限,因运输能力有限及铁路成本偏高,每吨煤炭由新疆运至东部沿海港口运输成本约600元人民币,除非煤价持续高于每吨860元人民币,否则可外运量不多。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10