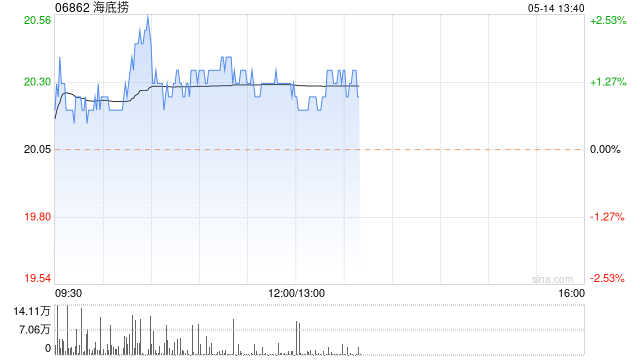
大和:海底捞目标价下调至11.3港元 重申“跑赢大市”评级

新浪港股
09/13
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  大和发布研报称,将海底捞(06862)2026至2028年每股盈利预测下调,以反映需求尚未改善及出售亏损,并将目标价由13.2港元下调至11.3港元,重申“跑赢大市”评级。

  大和指出,海底捞控股股东因自身资金需要及财务安排减持2.59亿股,该行倾向解读为一次性事件,认为相关压力已消除,惟短期内中国消费及消费股或仍受类似事项的负面情绪影响。

  该行不预期类似风险会延伸至颐海国际(01579),因控股股东于颐海持股较低、市值亦较小,认为现时应聚焦海底捞营运及前景。该行指,8月翻台率或环比改善,惟未必同比增长;预期9月翻台率受低基数带动同比改善,但2026年第四季需求仍不明朗。

  管理层于8月业绩简报会表示,2026年将是中台建设元年,以加快海底捞餐厅扩张(中个位数百分比总开店、下沉市场/核心商圈10至20间,2027年加快开店),以及“红石榴计划”下新品牌已具备大规模复制的条件,预计2026年小摊火锅/寿司分别达约30/10间店,2027年分别达高双位数/中双位数间店。该行认为市场对这些业态预期不高。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10