TradingKey - 9月14日美股盘前,截止发稿,诺基亚(NOK)跌逾9%,报10.05美元。公司在赫尔辛基上市的普通股同期跌近9%,两地上市股票的调整幅度基本接近。
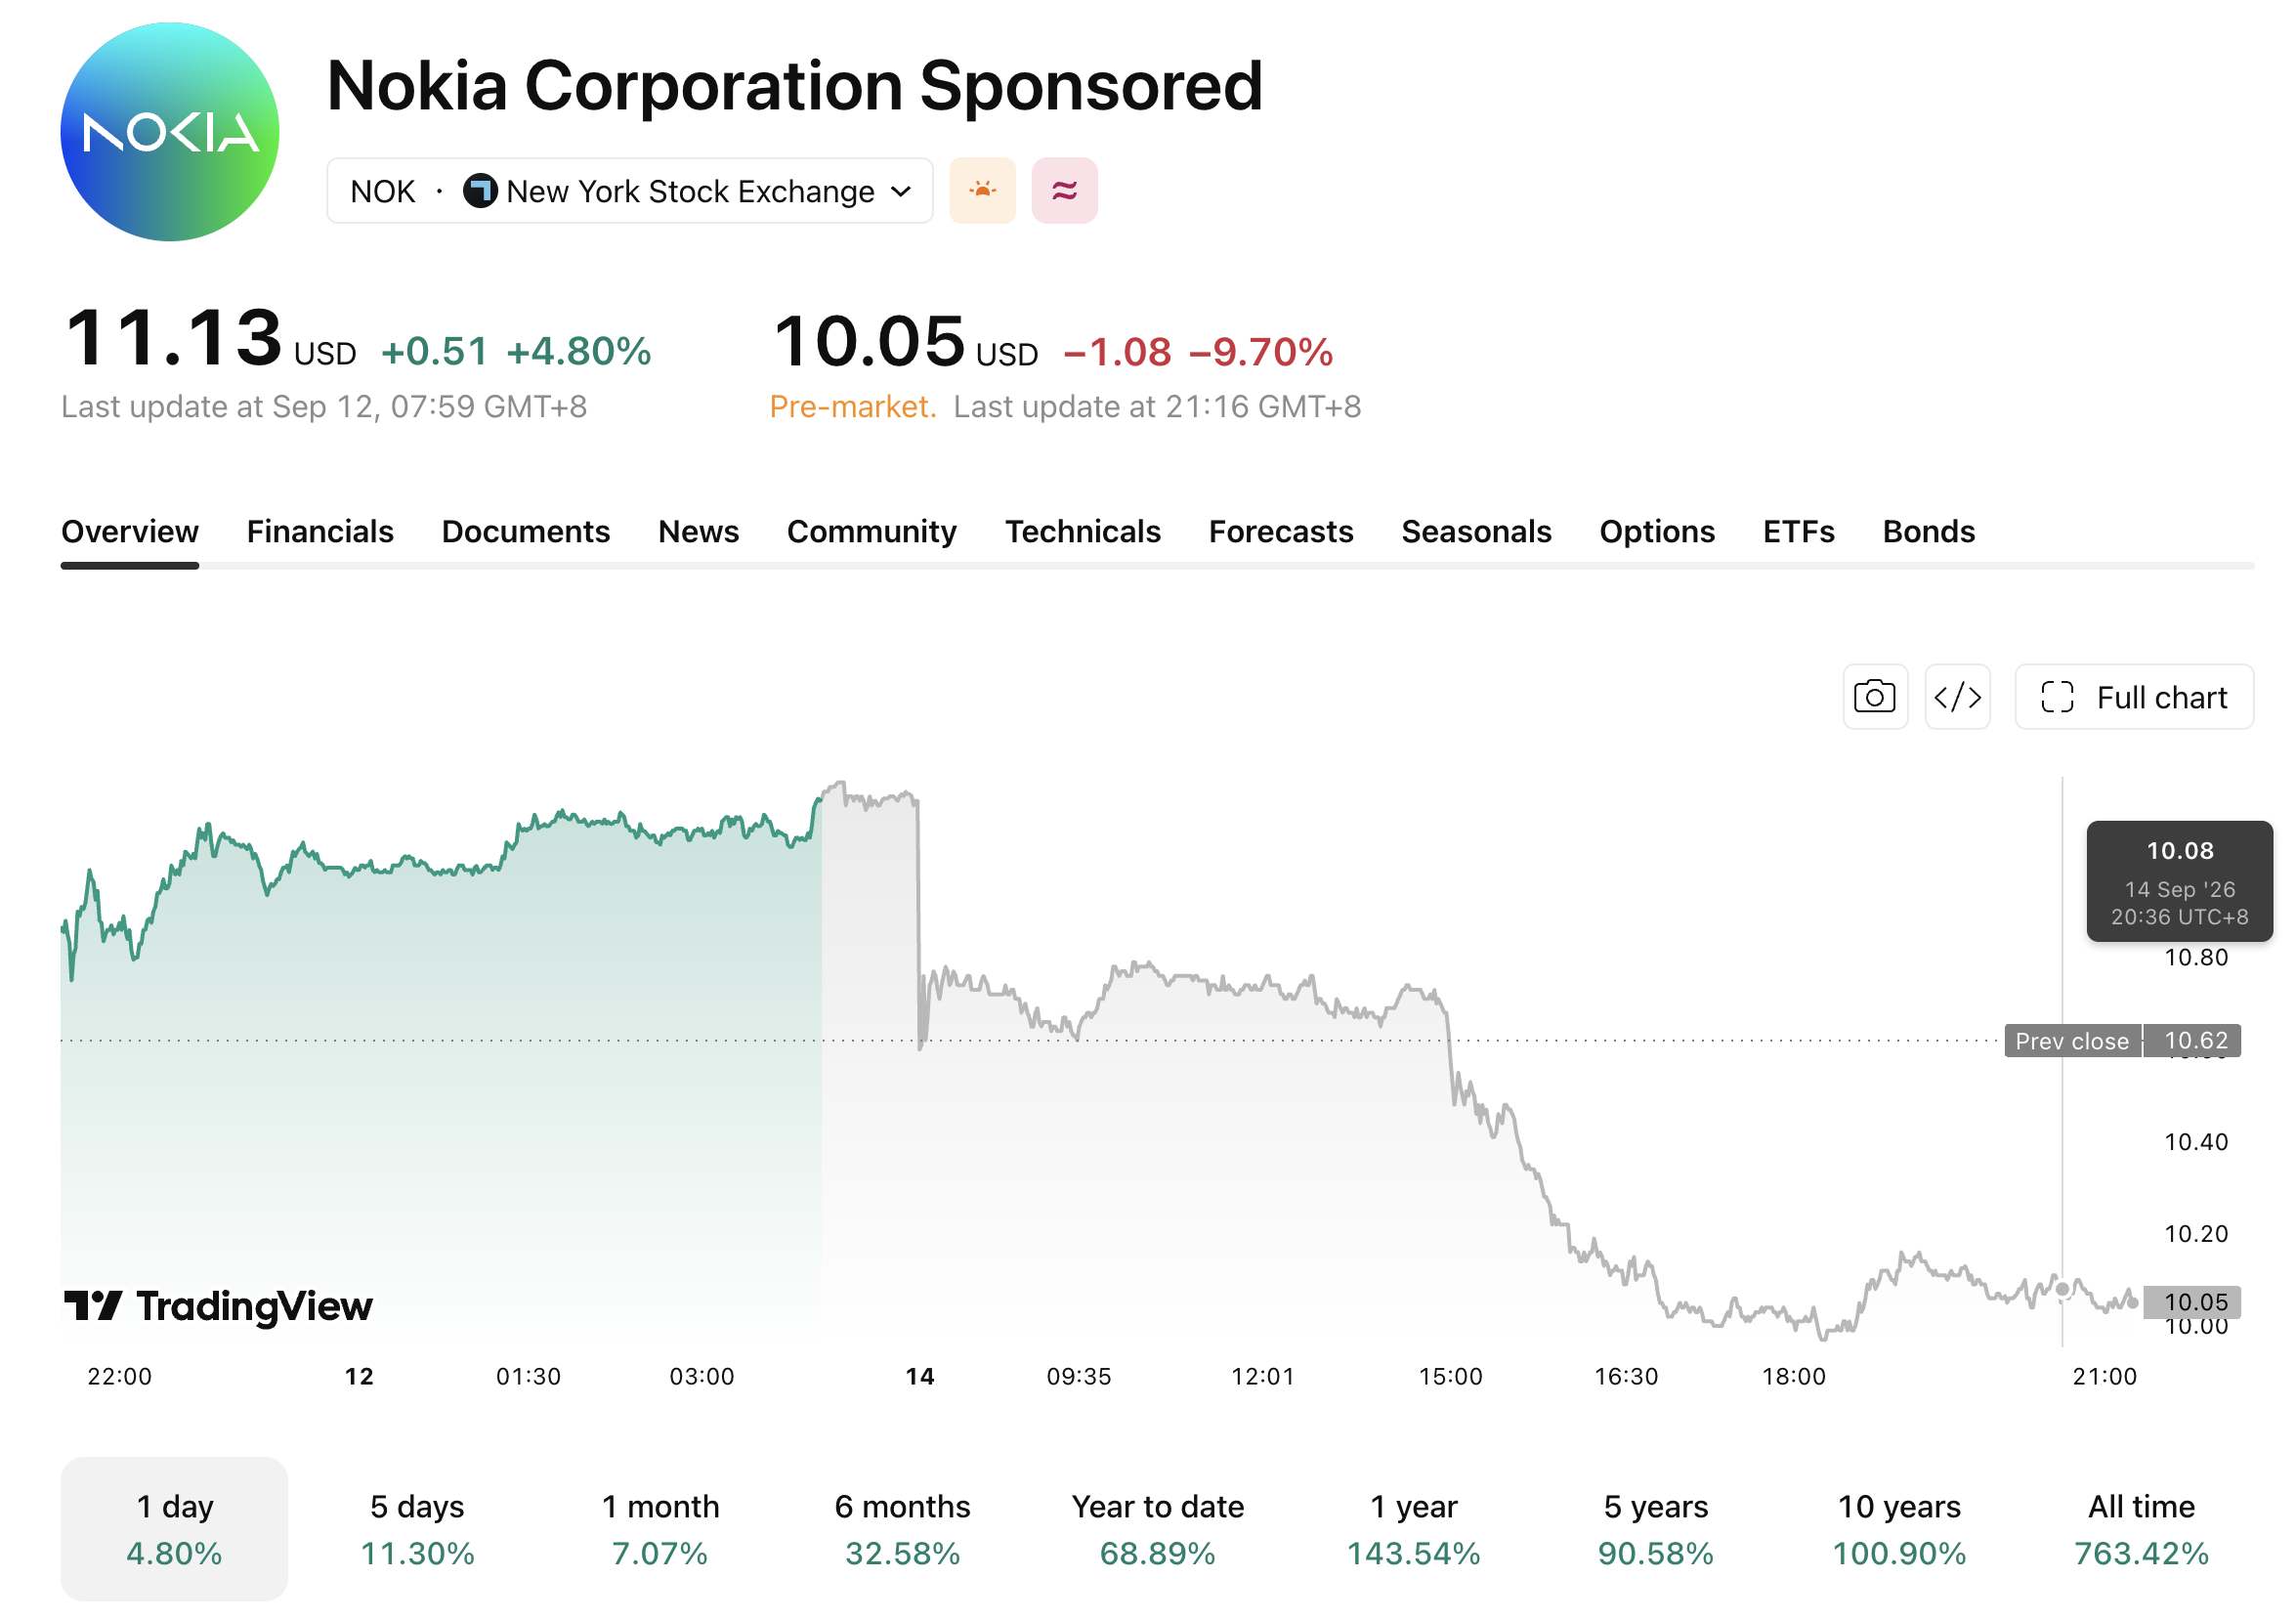
【来源:TradingView】
同期,迈威尔科技(MRVL)、英特尔(NVDA)、美光(MU)、和康宁(GLW)等半导体及AI基础设施相关股票明显下挫,纳斯达克100指数期货一度下跌约1.5%。
此前,Anthropic首席执行官Dario Amodei呼吁放慢前沿AI模型的能力提升速度,为安全研究和外部评估留出更多时间。OpenAI首席执行官Sam Altman和马斯克随后表示支持。
相关表态引发市场对前沿模型研发节奏的重新评估,AI数据中心建设以及芯片、光网络和交换设备的需求前景随之受到关注。
诺基亚为何受到AI股票回调影响?
诺基亚通过光网络、IP路由、数据中心交换及互联产品参与AI基础设施建设。2026年第二季度,AI与云客户收入大幅增长,成为公司网络基础设施业务的重要增长来源。
当季,诺基亚来自AI与云客户的收入为4.46亿欧元,同比增长103%,按固定汇率计算增长105%。AI与云客户订单额达到28亿欧元,公司在光网络和IP网络业务中均获得长期订单。诺基亚预计,约一半订单将在未来12个月转化为收入。
诺基亚网络基础设施业务当季收入为20.37亿欧元,按报告口径和固定汇率计算均同比增长12%。其中,光网络和IP网络收入按固定汇率计算分别增长20%和16%。
公司预计,2026年网络基础设施收入按固定汇率及固定业务组合计算增长12%至14%,其中光网络与IP网络合计增长18%至20%。由于两项业务被列为终止经营,全年可比营业利润指引经技术调整后为21亿至26亿欧元,经营预期保持不变。
投资者后续将关注28亿欧元AI与云客户订单的收入转化、光网络产能扩张,以及AI与云客户的投资计划。订单交付速度和供应能力将是影响网络基础设施业务收入增长的重要因素。
原文链接