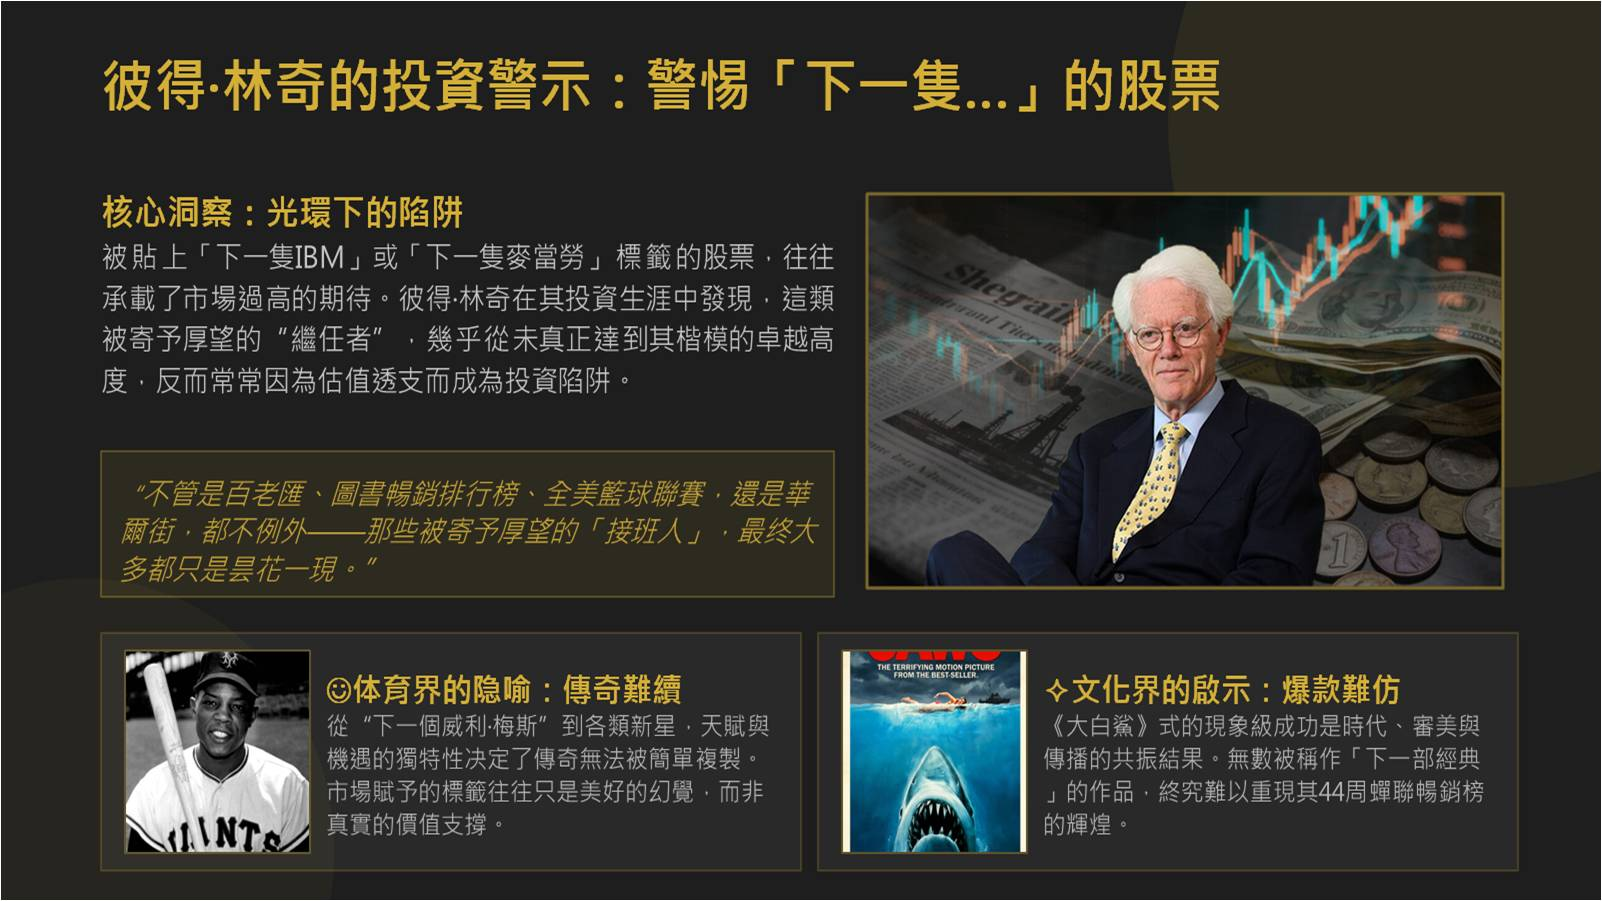
金吾财讯 | 今日来到看彼得·林奇 (Peter Lynch) 提醒投资者要避开6种危险股的第五种,称为“被吹捧成‘下一只…’的股票”。在林奇作基金经理的七、八十年代,是指那些被吹捧成下一只IBM、下一只麦当劳、下一只英特尔,或者下一只迪士尼之类公司的股票。林奇经验之谈,指出被吹捧成下一间的公司,几乎从来都不会真正成为它的楷模那样卓越非凡的明星——不管是百老汇、图书畅销排行榜、全美篮球联赛,还是华尔街,都不例外。林奇以运动和小说这些投资以外的例子,作进一步解说。有多少次当你听说一名职业棒球运动员被称为下一个威利·梅斯 (Willie Mays,被认为是巨人队史最具指标性的选手之一、被誉为棒球史上其中一个最优秀的球员),或者一部小说被称为下一部《大白鲨》(于畅销书排行榜上曾停留长达44周) 时,想一想甚么时候看到过“第一名被淘汰出局而第二名却安然无恙”的情况呢?在 股票上也存在着类似的情况。事实上,当人们把某只股票吹捧成是下一只甚么股票时,这表明不仅作为后来模仿者的这家公司 (又或是这些公司) 的股票气数已尽。
 更甚的是,那只被追随的楷模公司,亦将要成为明日黄花。按林奇上述观点,当其他的电脑公司被叫作“下一只IBM”时,你可能会猜到IBM将会经历一段困难时期,事实上,IBM后来的确陷入了困境。整个七十年代,IBM股价表现反复,受到反垄断诉讼及市场环境影响,整体处于区间震荡格局,并未出现明显上升或下跌走势。若计算年度回报率,股价在1973年9月至1974年9月期间出现下跌,录得超过20%的累计跌幅。来到七十年代末期,大多数电脑公司都尽力避免被视为“下一只IBM”。不过林奇却认为这是好事,这许意味着当时身处困境的IBM,反而在可见未来有望变得前途光明;而事实亦与林奇看法相乎。进入八十年代,IBM股价开启了强劲的增长周期。从1980年约4美元 (经调整后股价) 起步,配合1981年8月12日,IBM发布首台真正意义上的个人电脑 (PC) ——IBM 5150,迅速垄断了商用PC市场,带动股价一路上涨。至1983年,IBM成为美国市值最大的公司,股价持续攀升。这段时期升势凌厉,最亮丽的一年是1985年,股价经调整后按年暴涨逾30% (同年跑赢标指6.4%)。
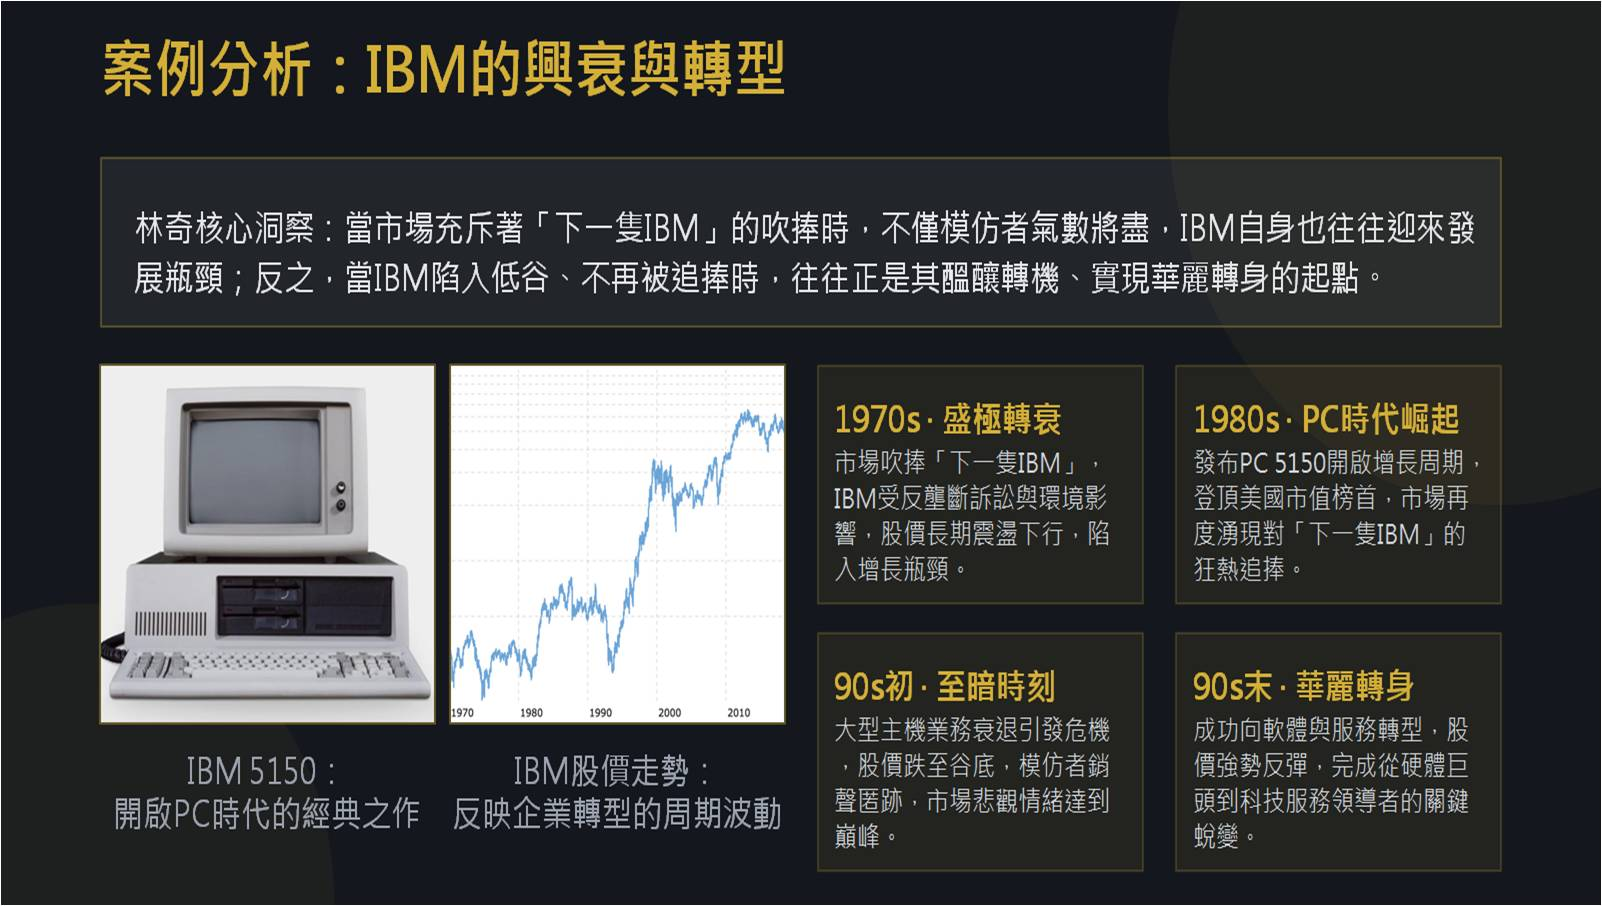 此外,IBM在当年9月创下历史收市价最高,超过13美元 (经调整后股价),若于1980年约4美元 (经调整后股价),五年间累升超过两倍。虽然1987年股价因股灾曾一度回落,但整体而言于八十年代IBM股价累积了巨大升幅。不难想像那时“下一只IBM”的电脑股再度纷纷冒起,结果可想而知,IBM的荣景又要到头,在 1990 年代初因大型主机业务衰退陷入严重危机,股价于1993年跌至谷底,并且又一次多数电脑公司避免被视为“下一只IBM”之际,IBM因转型软体与服务业务,股价在 90 年代中后期实现强劲反弹,完成从硬体巨头到IT服务提供商的华丽转身。
【作者简介】聂振邦 (聂Sir)香港证监会持牌人于证监会持有第1, 4号牌照毕业于香港理工大学金融服务系,超过17年从事金融业和投资教学经验,四本投资和理财书籍的作者。【声明】笔者确认本人及其有联系者均没有出现以下两种情况,其一是在执笔前三十天内曾交易上述分析股票;其二在文章发出后三个营业日内交易上述的股票。此外,笔者现时也并未持有上述股份。以上纯属个人研究分享,并不代表任何第三方机构立场,亦非任何投资建议或劝诱。读者务请运用个人独立思考能力自行作出投资决定。
免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。