来源:深港小财迷
三季度开局至今,港股IPO市场仅仅上了8只新股。这其中,虽说不乏中际旭创这样的“绝对星光股”,以及江波龙、君正股份等热门存储龙头,但无奈这三家全是“二婚股”(二次上市),且发行时都没给足有诚意的折价。结果显而易见——三季度打新市场一路降温,不少小伙伴甚至开始质疑:“这波港股打新的周期,是不是就这样戛然而止了?”
目前来看,排队等待上市的其他几家“二婚股”恐怕都很难挽回当下的市场热度,大家希望的种子,只能播撒在几只具备爆发力的“头婚股”上。
今天要深度剖析的,就是这里面概念硬核、星光不错的一只,国内光模块与光芯片的小龙头——纳真科技。
发行信息
纳真科技(09856.HK)——机制B
招股价格:32.96 港元
招股日期:09.14 - 09.17
每手股数:100 股
入场费:3329.24 港元
招股总数:1.72 亿股
国际配售: 1.55 亿股,占比90%
公开发售:1720.15 万股,占比10%
集资额:56.70 亿港元
保荐人:花旗全球、中信证券香港
绿鞋:中信里昂
发行比例:17.50%
基石投资者:27家,共47.02%
发行后总市值:323.98 亿港元
第一指标分析:行业与公司
纳真科技,前身为海信集团旗下光通信业务板块,核心运营主体为青岛海信宽带多媒体技术有限公司。公司由山东大学信息科学与工程学院教授黄卫平参与搭建光通信业务架构,黄卫平通过 TransLight 持有公司23.22%股份。
历经二十余年沉淀,公司已发展为全球领先的光通信与光连接解决方案的全栈式供应商,深度赋能AI算力网络。
根据弗若斯特沙利文数据,按2025年全球光模块收入计,公司占有4.0%的市场份额,在全球专业光模块厂商中排名第五;按中国光模块收入计,占有10.1%市场份额,排名第三。
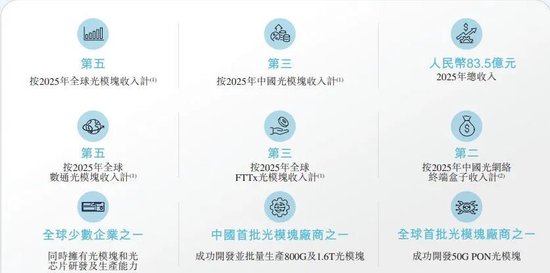
公司产品覆盖三大核心应用场景:
一是数通领域(核心引擎),也就是我们最熟悉的光模块板块,包括AI集群、云计算、数据中心、存储区域网络;
二是电信领域,包括FTTx宽带接入、城域/骨干传输网、5G/6G无线通信网络;
三是终端接入领域,包括智能家居、智能办公、工业物联网等场景。
2025年,数通光模块收入增长至54.7亿元,营收占比由24.9%提升至65.5%;2026年上半年,进一步提升至69.4%。公司已量产800G及1.6T光模块,并正在研发3.2T光模块及6.4T光引擎。

公司亦是全球少数同时拥有光模块和光芯片研发及生产能力的企业之一。光芯片方面,公司已量产75mW及100mW CW-DFB激光器芯片,正在开发100G EML激光器芯片,并研发200G EML及400G磷化铟激光器芯片。不过,芯片业务目前收入贡献极低(2025年仅占0.4%,2026上半年升至1.6%)。
在光网络终端领域,公司预计于2026年第三季度完成AI融合智能终端开发并交付,收入占比约10%+。
根据招股书,公司于2023-2025年收入分别为人民币42.39亿元、50.87亿元、83.55亿元,三年累计增幅约97%,年复合增长率达40.4%。利润端波动较大,2023年期内利润2.16亿元,2024年降至8,949万元,2025年又回升至8.73亿元。

2026年上半年,公司实现营收53.93亿元,毛利率提升至24.2%,期内利润6.61亿元。其中数通光模块收入37.45亿元,占总营收的69.4%;光网络终端盒子收入6亿元,占比11.1%。
截至最后实际可行日期,公司在全球拥有1,581项专利及716项待审专利申请,在中国青岛、江门、泰国及美国拥有四个制造基地(厦门基地建设中)。2025年海外收入占比近30%(美国14.9%,亚洲其他地区10.0%)。

值得注意的是,公司存在客户与供应商高度重叠的现象。2023年,海信集团为公司第一大供应商(采购额2.3亿元,占6.9%),2025年为第四大供应商(2.35亿元,占3.3%)。
总的来看,公司用二十余年时间完成了从内部孵化到独立上市的跃迁,光通信业务做到了全球光模块第五。在AI算力需求驱动高速光模块持续放量的产业背景下,公司所处的光通信赛道正迎来结构性增长机遇。83.55亿元的年度营收、65.5%的数通光模块占比、全球第五的行业地位,以及海信系第六家上市公司的标签,构成了其登陆港股的产业底色。
第二指标分析:保荐人及绿鞋
联席保荐人:花旗全球、中信证券香港。
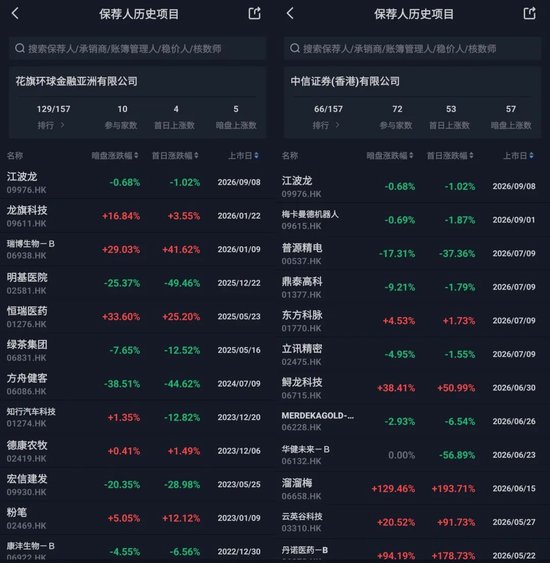
一中一外的组合,可惜这两家的近期保荐业绩真的太差了,特别是中信一哥,已经是四连破了,这项实在加不了分。
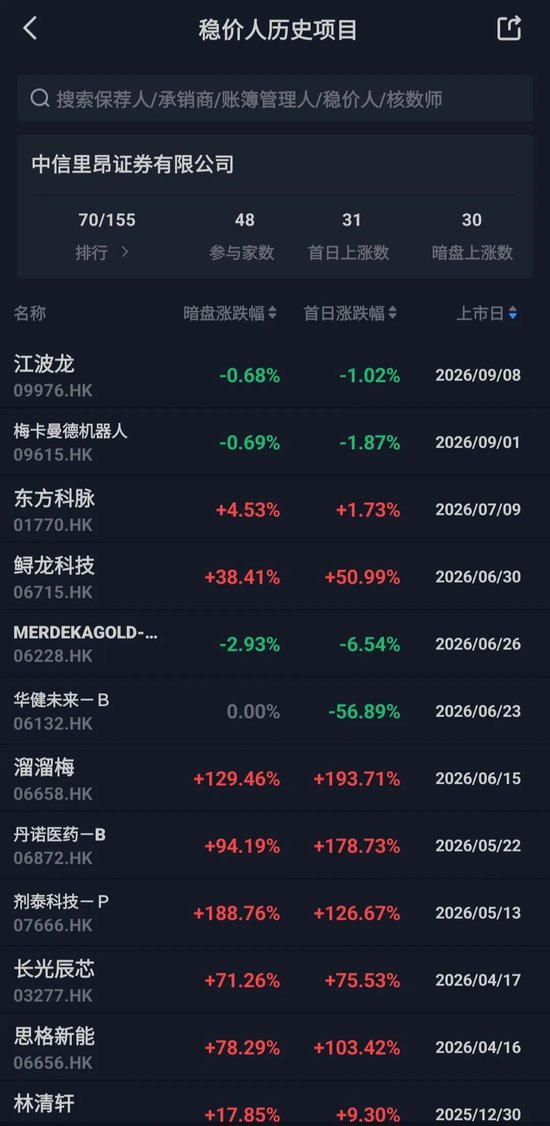
绿鞋是中信里昂,今年的绿鞋业绩本来还行,但是江波龙和梅卡曼德连续两个破发,一下子让这个信心值直线下降,这项也加不了分。
第三指标分析:基石投资者
基石投资者:27家,共47.02%。
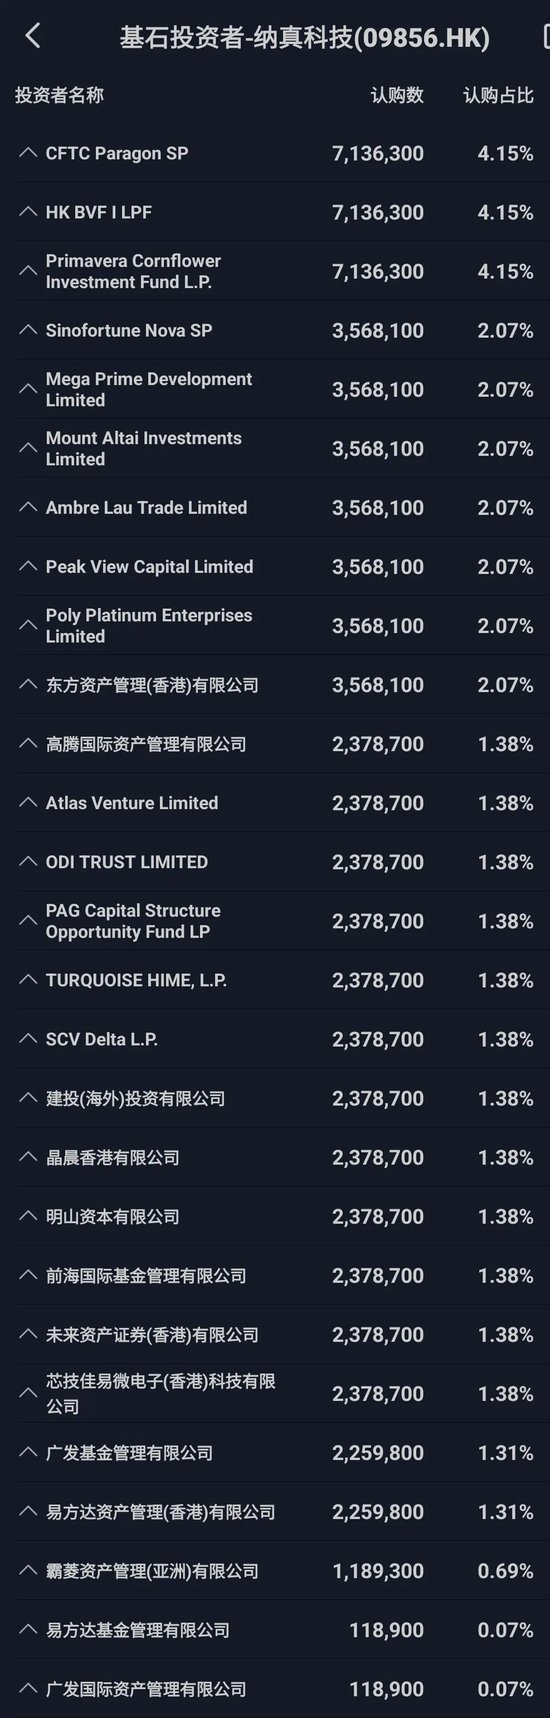
27家基石,占比高达47.02%,具体名单包括:
大主权:无
外资机构:未来资产、霸凌资产
顶级PE:春华资本
公募巨头:广发基金(2个主体)、易方达基金(2个主体)
保险巨头:无
理财子:无
其他:CFTC Paragon SP、HK BVF、华丰国际、大湾区发展基金(Mega Prime & Poly Platinum)、Mount Altai、Ambre Lau Trade、Peak View Capital、东方资产管理香港、高腾、Atlas Venture、ODI Trust、PAG Capital、Turquoise、SCV Delta、建投海外投资、明山资本、前海国际
接近30家机构,一一过下来,发现其实含金量很一般,甚至一个抗打的都没有,看看“其他”这一栏有多长就明白了。这项加分肯定能加,但是只能加小分。(感觉这些“其他”机构们都是为了配货来的
第四指标分析:估值与市值
发行后总市值:323.98 亿港元,稳入通。
估值:按2025年数据计,PE约32倍,看2026年上半年的数据,PE就只有约21倍。
目前港股同赛道巨头中,中际旭创静态PE超100倍(享受龙一溢价),剑桥科技静态PE更是超过140倍。相较之下,纳真科技作为行业全球第五,这个定价显得性价比颇高、并不算贵。
第五指标分析:港股大市行情
近期港股与全球科技股陷入剧烈震荡,市场情绪格外敏感。此前美债收益率一路飙升,加上美联储强烈的加息25BP预期,导致半导体、算力等高估值板块遭遇资金挤压和短线抛盘。
好在,近期市场对于美联储加息25BP的预期已经充分Price in(计价完毕),利空情绪正在边际递减。虽然眼下防御性的医药、消费和能源板块偶有拉升,但缺乏足够的带头效应来接棒大盘;而科技主线在经历回调后,估值泡沫已得到大幅释放,整体市场正在高波动中消化宏观阴霾。
第六指标分析:市场认购情绪
三季度的新股一个接一个让投资者体验惨淡。虽说优地机器人此前靠套路回拨“搞了把大的”,但真正吃到肉的散户屈指可数。整体港股打新情绪已经跌到了2026年年内的冰点。
公开认购有17.2w手,一手金额3000多港元,入场门槛较低,预计会吸引不少散户参与。但考虑到当前市场情绪脆弱、新股赚钱效应缺失,肯定不会像之前那样狂热了。公司有基本面,赛道好,发行估值合理,但是基石有点“不够看”,建议大家结合这几天的认购倍数变化来定自己的策略,如果认购倍数没有过千,那就还不至于无脑上大仓位打,目前打新建议先给:重点参与(后期可能会结合认购倍数变化做修正)。
注释:
梭哈干——所有准备用来港股打新的资金都打满。
重点参与——还是好票,尽量还是铺乙组或者至少甲尾。
酌情参与——需结合个人风险偏好以及介不介意浪费手续费,酌情考虑,上可到乙组,下可到现金摸1-10手。
不参与——字面意思,不参与!
有关港股打新分析的方法论,大家看这篇文章就够了六大指标助你在港股打新中乘风破浪
关于我
我是一个“深港通勤”的小财迷,在金融行业干了十年,近几年的工作都跟跨境投资息息相关。因此,这个号主要会围绕火热的“港股打新”、“全球资产配置”、“港美股投资”等主题,帮大家去了解全球的投资机会。
我组建了个交流群,如果有兴趣了解更多实时信息和观点的话,欢迎大家后台私信我,或者加VX: scorpioyang2018!