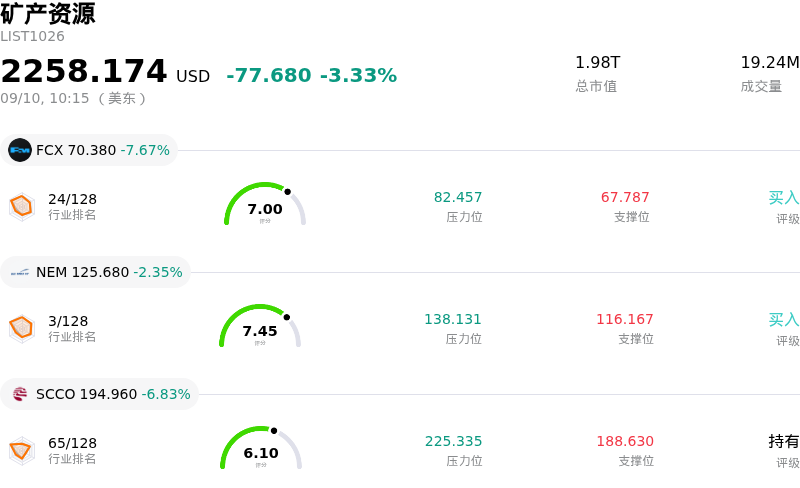
必和必拓 (BHP) 盘中下跌5.79%, 所属行业矿产资源下跌3.33% ,公司涨幅跑输行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 下跌 7.62%;纽蒙特 (NEM) 下跌 2.35%;南方铜业 (SCCO) 下跌 6.83%。
今日是什么导致了必和必拓(BHP)股价下跌?
必和必拓股价的回调主要受大宗商品市场普遍走弱拖累,其中最突出的是铁矿石基准价格跌破关键支撑位。主要钢铁生产商利润率恶化,加上中国工业需求前景持续存在不确定性,严重压制了大宗原料的估值。由于铁矿石与铜同为必和必拓营收的重要支柱,大宗商品价格走软引发了全球金属及矿业板块广泛的获利回吐。
此外,澳大利亚矿业与能源工会就法定节假日用工做法对该公司发起集体诉讼,这一消息带来的消息面风险进一步加剧了抛售压力。尽管该诉讼的长期财务影响尚不确定,但潜在的劳务负债扩大和运营摩擦,为本就对采矿成本上升敏感的机构投资者增加了额外的近期风险。
此外,技术面交易因素也放大了下行势头。在必和必拓近期完成末期股息派发的除息日后,机构投资组合调整和股息套利头寸平仓通常会引发二次抛售压力。结合宏观经济逆风以及相关现货商品价格下跌,这些资金流导致盘中波动显著加剧。
展望未来,尽管必和必拓不断扩张的铜业务布局以及行业领先的成本曲线优势为其提供了长期结构性支撑,但近期股价表现仍将与铁矿石价格止跌企稳、中国经济政策动向以及国内劳资纠纷的法律明确性密切相关。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值-1.471,处于中性状态,RSI数值42.932处于中性状态,Williams%R数值97.233处于超卖状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。“公司简介”
近一月多位分析师给出公司评级为持有。目标价预测平均价为$75.92,最高价为$91.00,最低价为$61.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- 铁矿石基准价格承压:铁矿石现货价格跌破每吨100美元,直接给必和必拓(BHP)的主要盈利支柱带来压力;随着市场参与者重新评估其短期现金流生成能力和营业利润率,引发了盘中抛售。
- 中国采购摩擦与监管不确定性:中国矿产资源集团(CMRG)指示国内钢厂暂停皮尔巴拉混合铁矿石的采购谈判,这引发了机构的担忧,即必和必拓(BHP)在其主要市场可能面临意料之外的贸易监管审查或进口延迟。
- 资本执行与项目成本超支风险:资本支出承诺以及据报道其位于加拿大的旗舰扬森钾盐(Jansen Potash)项目成本严重失控,持续对其长期资本配置效率和回报指标构成逆风风险。
- 机构评级趋于谨慎与估值天花板:在经历了一轮长期上涨后,出于对标的大宗商品价格波动及短期估值上行空间有限的担忧,分析师情绪依旧受到约束,共识评级维持在“持有”。
原文链接