热点栏目
客户端
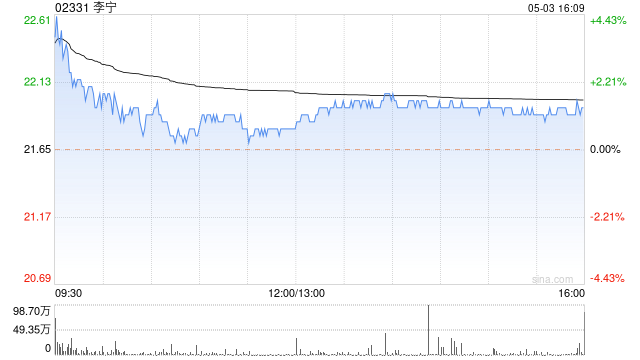
里昂发布研报称,今年第二季度宏观及地缘政治逆风加剧、零售环境转弱,中国运动服饰品牌销售放缓,反映需求偏淡及国际品牌去库存令竞争风险上升,但在严谨执行下,有机盈利能力,即撇除一次性项目,大致维持。大中华区代工生产商(OEM)面临多重逆风打击毛利率。板块中,关注李宁(02331)及高息OEM申洲国际(02313)、裕元集团(00551)短期渐进改善。
该行维持李宁“跑赢大市”评级,目标价20港元。在指引下调后,里昂预计今年销售同比增长2%。
免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。