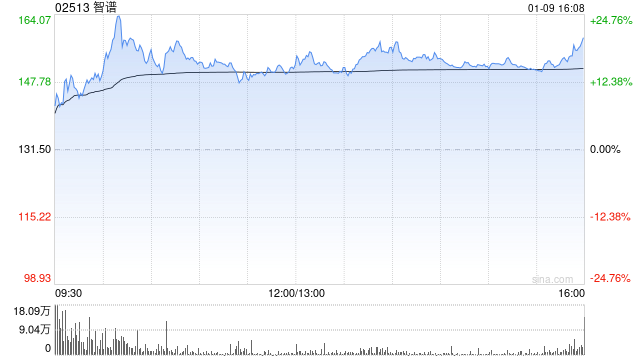
招商证券国际:智谱目标价升至1600港元 维持“增持”评级

新浪港股
09/02
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  招商证券国际发布研报称,智谱(02513)上半年收入同比增400%,8月API年化收入达16亿美元,商业化进展超预期。维持“增持”评级,上调收入及盈利预测,目标价由1,282港元上调至1,600港元。

  该行认为,智谱以持续快速的模型迭代能力建立了国内大模型公司中最具竞争力的“智能-成本”帕累托前沿,GLM 5.3(前沿智能)与5.3 Flash(普惠高性价比)牢牢卡住两个生态位。预计年底年化收入达24亿美元,算力乘数与毛利率提升指向自我造血能力增强,在大幅调升收入预测的同时,该行预计智谱转亏为盈的时间点可能会提前到2028年。

  另外,报告指,智谱管理层表示,API业务毛利率24.6%与海外同业超过50-60%的毛利率水平相比仍有差距,主要来自算力集群利用率、新老模型交替产生的资源冗余与迁移成本,以及infra仍有改善空间。公司已启动高价值与低成本模型的路由和任务分层,长期毛利率向50%努力。上半年研发费用21.3亿元人民币,研发费率从去年同期的835%降至223%。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10