来源:诗与星空
星空君有个不成熟的观点,供大家探讨。
2021年最高经济会议将平台经济定性为“构筑国家竞争新优势的战略高度”时,就在思考了。
为什么最高层这么关注平台经济?
有三个点:
一是人力池。随着城市化率逼近极限,房地产作为经济增长引擎也逐渐放缓,农民工这个群体也越来越少。那么大量的劳动力暂时找不到工作的时候去哪里?平台经济提供了很好的人力池缓冲作用。
二是再分配。外卖、网约车小哥的收入本质上哪来的?白领(中产)群体“懒”的成本。这是一个财富再分配的过程,平台经济越发达,白领群体为之付出的成本就越多,平台打工者得到的收益也就越多。
三是倒逼企业提高员工福利。经常有网友痛斥996、低福利,尤其是传统制造业,流水线对工人从身体到精神上都进行摧残。现在年轻人为什么不愿进厂了?因为送外卖开滴滴能赚到比在工厂更多的钱,时间还相对自由(张丹丹教授)。国家想要监管每一家企业严格遵守劳动法是不现实的(星空君知道有争议,待商榷),但严防死守平台企业是很轻松的。前几年美团给外卖小哥买五险一金就是很好的例子。当年轻人都选择去送外卖而不是进厂的时候,那么传统企业就被倒逼提高员工待遇。
星空君有很多从事传统制造业的老板朋友,他们的吐槽要么涨工资,要么关门大吉。
下面我们谈一下美团的财报。
一、美团二季报
2026年8月28日,美团发布第二季度及半年业绩。
据美团财报,二季度美团实现营业收入1046.43亿元,同比增长14.4%;
经营利润26.91亿元,环比由负转正;
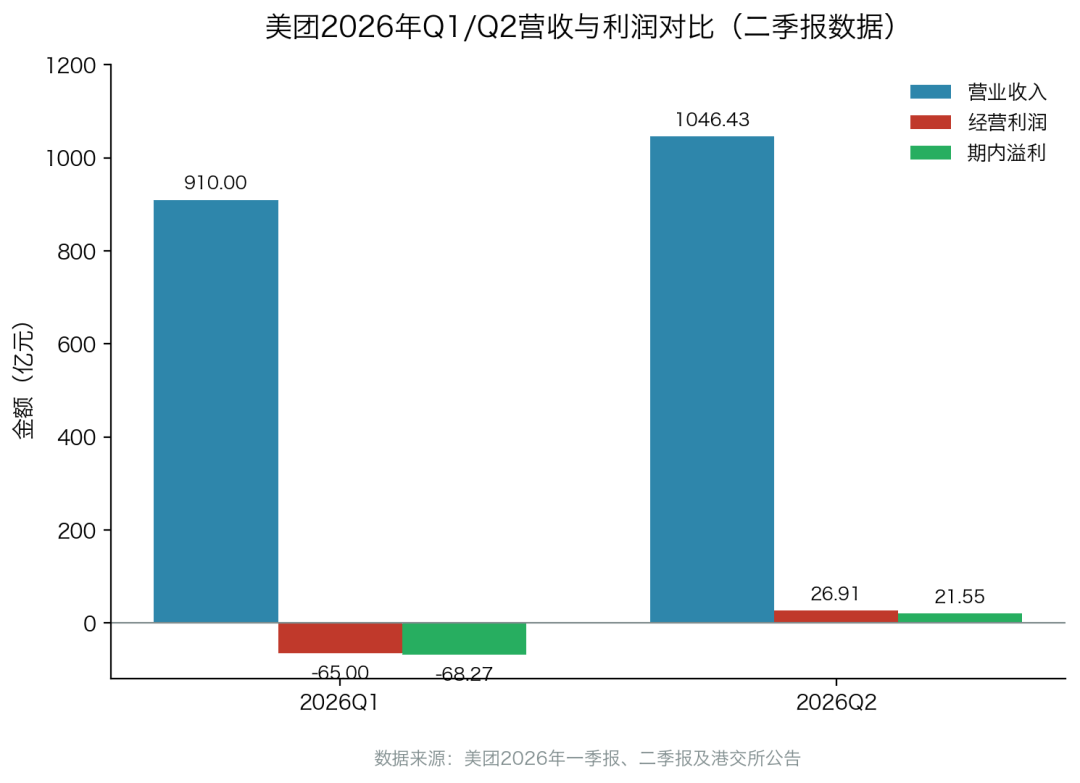 图1:美团2026年Q1/Q2营收与利润对比
期内溢利21.55亿元,同比大增490%。经调整净利润25.24亿元,同比增长69%。
单看二季度,这是一份可圈可点的财报。
但再看上半年整体:收入1956.82亿元,同比增长10.1%;
期内亏损46.72亿元,而2025年同期为盈利104.22亿元。
一季度亏了68.27亿元,二季度赚了21.55亿元。
上半年合计仍然亏损近47亿元。
这就是美团当前最真实的状态:业绩在恢复,但还没真正走出泥潭。美团的困境,根源在于外卖大战烧掉了利润,也在于新业务扩张和科技投入持续消耗资源。过去几年,这家公司同时在做三件事:守住外卖基本盘、扩张即时零售和新业务、向AI和科技平台转型。
 图2:美团核心本地商业2026年Q1/Q2经营利润
分业务看,核心本地商业是扭亏的关键。
二季度该板块收入715亿元,同比增长10.1%,经营利润56.68亿元,同比增长52.3%。
其中配送服务收入268亿元,同比增长13.1%,恢复同比正增长。新业务板块也在减亏。
二季度收入331亿元,同比增长25%,经营亏损收窄至17亿元。
食杂零售和国际化业务的运营效率继续提升。
小象超市在营城市拓展至68个,快乐猴全国线下门店数达到40家。但上半年整体仍然亏损46.72亿元。
核心原因在一季度。今年一季度,美团核心本地商业出现20.3亿元经营亏损,受季节性因素及用户激励开支高企影响。加上新业务板块的持续投入,整个上半年未能实现盈利。
从半年维度看,核心本地商业经营利润为36.38亿元,同比下降78.9%,扭亏主要靠二季度。
星空君认为,这份财报释放了两个信号。一是外卖行业的竞争烈度确实在下降,美团有能力把利润率拉回来。二是新业务和国际化仍然在消耗大量资源,短期还看不到盈利拐点。
美团的业绩进入恢复期,但恢复的速度比市场期待的要慢。
二、外卖大战熄火
2024年至2025年,阿里通过淘宝闪购加码即时配送,京东高调进军外卖,抖音也不断试探本地生活。
一时间,外卖市场从美团一家独大,变成了群雄混战。
这场大战的导火索,是本地生活被视为移动互联网最后一块高价值流量洼地。外卖不仅是一门高频生意,更是连接用户、商户和骑手的超级入口。掌握了外卖,就掌握了本地生活的核心基础设施。
阿里把饿了么与淘宝闪购整合,希望用电商流量反哺外卖;京东则把外卖作为即时零售的重要抓手;抖音试图用短视频内容流量切入本地生活。
每家都有自己的算盘,但共同点是都需要通过补贴快速起量。
补贴、免配送费、低价套餐,各家烧钱换份额。但烧钱总有尽头。
到了2026年二季度,市场格局开始稳定。
根据多家机构数据,二季度外卖市场基本形成三足鼎立:美团、阿里(淘宝闪购/饿了么)、京东占据主要份额。
高盛的测算显示,2026年二季度美团、阿里、京东的日均单量分别为8000万、6600万、1600万,对应比例为49%:41%:10%。
 图3:2026年二季度外卖市场份额对比
易观分析的报告则采取更宽口径,显示二季度淘宝即时交易市场份额为45.7%,美团为45.3%,京东为7.7%,抖音为1.3%。
无论按哪种口径,市场格局都已经明朗:美团和阿里各占四到五成,京东约一成,抖音份额很小。
一层含义,是行业从增量争夺转向存量博弈。当市场份额基本稳定后,继续大规模补贴的边际效果递减,各家开始控制营销投入。美团在二季度减少了用户激励开支,直接推动了核心本地商业利润率回升。
二层含义,是行业从价格战转向效率战。配送时效、用户结构、订单结构、骑手履约效率,成为新的竞争焦点。美团管理层在电话会上表示,二季度在用户结构、订单结构和运营效率上的领先优势持续巩固,核心用户黏性进一步增强。
外卖行业的竞争并没有结束,只是换了一种方式。
三季度是暑期旺季,即时配送需求高峰,但也是全年季节性营销投入高峰。美团预计会投入更多骑手补贴,单均配送成本会高于二季度。
7月1日起,美团骑手新职伤保险已覆盖全国,保费由平台全额缴纳,也会增加成本。
美团CFO陈少晖表示,三季度外卖UE(单位经济模型)同比会明显改善,但环比会受季节性影响有所下降,预期可保持为正值。
星空君觉得,外卖大战熄火,不是竞争消失,而是竞争进入更理性的阶段。对美团来说,守住份额、优化UE,比短期抢市场更重要。
三、开源大模型
二季度,美团研发投入77亿元,同比增长22.5%,占总收入7.3%(据美团财报),相当于每天烧掉约8400万元研发费用。
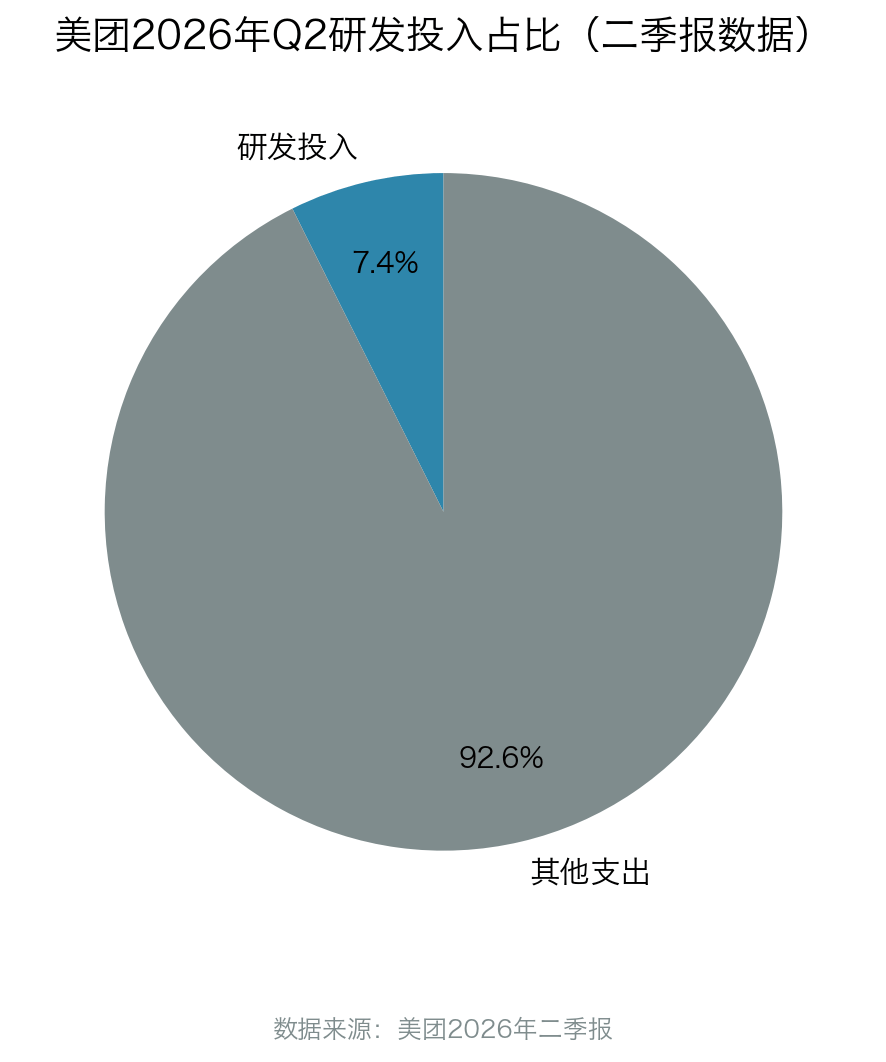 图4:美团2026年Q2研发投入占比
研发开支增加的主要原因,是公司对AI的投入。
王兴在财报电话会上定调:美团不会成为Token工厂。模型和AI产品将用于支持主业,提升用户、商户体验和公司经营效率。
这一定位区分了美团与很多大模型创业公司的不同。
美团不做通用大模型,而是围绕本地生活场景,构建AI基础设施。目前美团的AI战略围绕三个方向展开:Building LLM、AI at Work、AI in Products。
在模型侧,今年6月美团发布新一代自研大模型LongCat 2.0。这是业内首个在全国产算力集群上完成训练与推理全流程的万亿参数模型。
从行业视角看,国内大模型赛道正经历从通用能力竞争向垂直场景落地的转变。
头部的通用大模型公司仍在比拼参数规模和榜单成绩,而美团、阿里、腾讯等平台型企业则更倾向于把大模型与自身业务场景结合。
美团选择全国产算力路线,一方面是为了规避外部供应链风险,另一方面也是在算力成本上建立长期优势。
四、京东挖美团墙角,美团挖携程墙角
财报中,美团对这块业务的描述相对低调,只说到店、酒旅等业务继续实现高质量增长。但结合行业背景来看,美团酒店业务正在迎来一个难得的机会窗口。
这个机会,来自携程的垄断案。
2026年7月25日,国家市场监管总局对携程滥用市场支配地位行为作出行政处罚(据市监总局处罚决定书),责令停止违法行为,没收违法所得16.58亿元,并处罚款35.21亿元,罚没款合计51.79亿元。
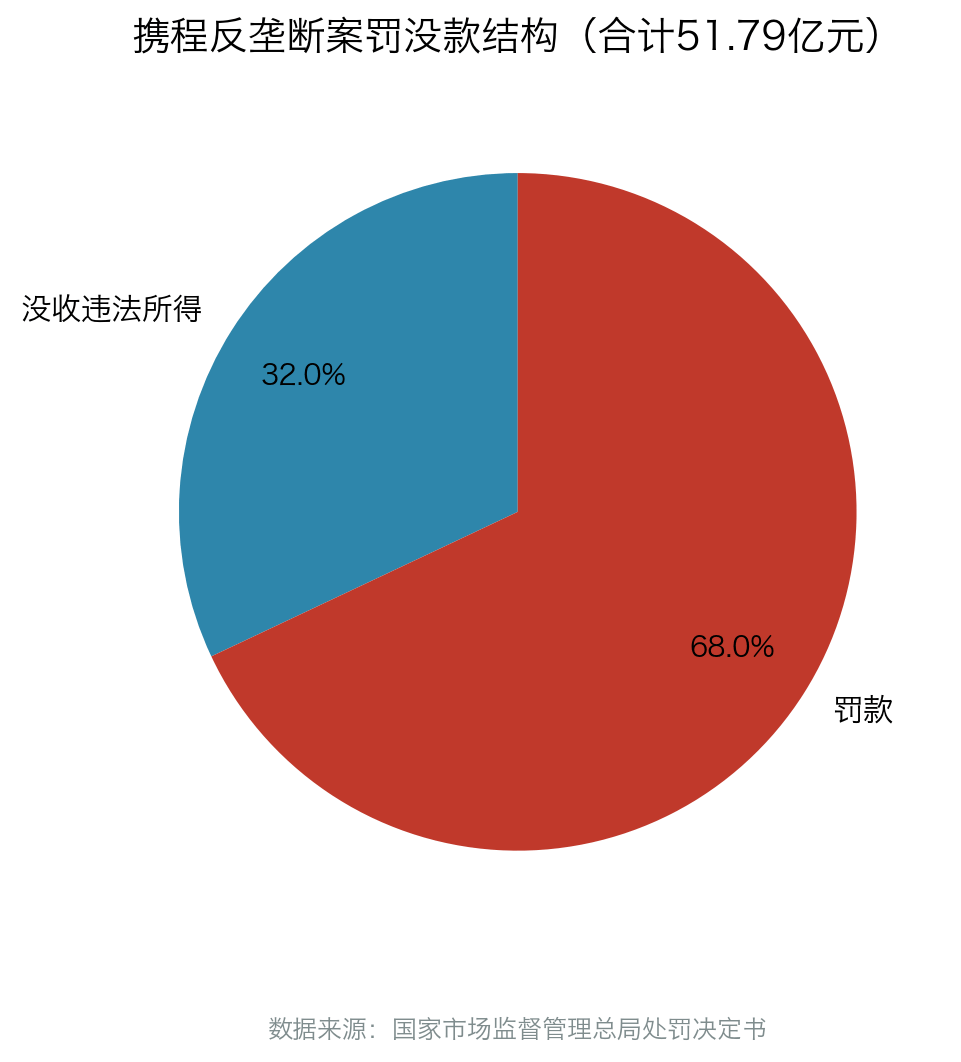 图5:携程反垄断案罚没款结构
罚款比例达到7.5%,超过此前阿里巴巴4%和美团的3%,创下平台经济领域反垄断处罚比例的新高。
反垄断处罚落地后,携程必须整改。酒店不能再被强制二选一,也不能被强制要求全网最低价。
对美团来说,这是拓展酒店资源的直接利好。
星空君认为,美团挑战携程不是短期就能完成的。携程在酒店供应链、高端酒店资源、商旅服务等方面仍有深厚积累。但反垄断打开了机会窗口,未来几年美团在酒店市场的份额有望持续提升。