交银国际:中芯国际给予“买入”评级 目标价升至108港元

新浪港股
08/19
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

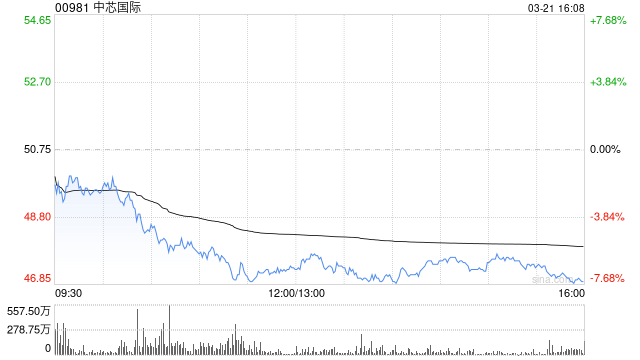
  交银国际发布研报称,中芯国际(00981)次季业绩大超预期,平均售价增长明显。营收30.1亿美元,按季增长20%,远超指引上限按季增长16%。毛利率25.3%,按季增长5.2个百分点,亦远超指引上限 22%。管理层指引第三季营收按季继续增长2-4%,指引毛利率提升到26%-28%之间。该行上调中芯国际目标价到108港元,考虑到公司平均售价上涨开始进一步体现,上调2026/2027/2028年营收预测到118.8/149.4/172亿美元。评级“买入”。

  该行指,人工智能带来的拉动作用进一步显现,涨价效应在次季开始显现,并或继续延申至下半年,这或是公司毛利率按季不断提升的主要原因。管理层指出与人工智能相关的电脑/平板以及工业/汽车等出货同比上升40%。该行认为,中芯国际自年初以来股价表现明显跑输可比晶圆代工公司,而人工智能所拉动的直接或者间接需求都已充分传导到公司各项业务,且对公司营收和毛利率受益明显。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10