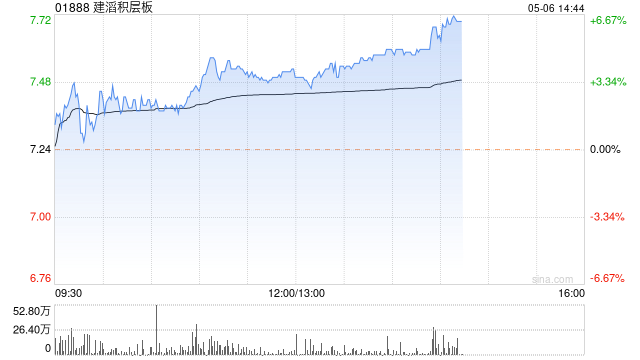
美银证券:建滔积层板首予“买入”评级 目标价53港元

新浪港股
08/13
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  美银证券发布研报称,首次覆盖建滔积层板(01888)予“买入”评级,目标价53港元,相当于预测今年下半年至明年上半年市盈率12倍,较历史交易均值(9倍)高出0.5个标准差。该行称,公司现交易于预测未来一年市盈率约7倍,低于历史均值。该行认为建滔积层板受惠于覆铜板(CCL)加价及高端玻璃纤维布短缺的溢出效应,盈利显著扩张。该行料其2026至28年间收入及盈利年均复合增长分别达44%及62%。该行料其2026至28年各年每股盈测分别2.67港元、6.16港元及7.01港元。

  美银证券表示,建滔积层板的垂直整合能力显著提升其对上游材料短缺及价格上涨的盈利敏感度。2025年的覆铜板(CCL)加价主要是反映铜价上升,而2026年初以来的更频繁加价则主要由玻璃纤维布短缺所致。该行指出,由于AI需求迅速上升及设备前置时间较长,导致玻璃纤维布行业出现结构性失衡,因此预期此上升周期将持续至2027年。

  该行预期建滔积层板今年及明年上半年CCL销售均价分别扩张130%及40%,该行分析指CCL销售均价若扩大100%,将推高公司今年CCL毛利率28个百分点,及带来200%的每股盈利增长。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10