热点栏目
客户端
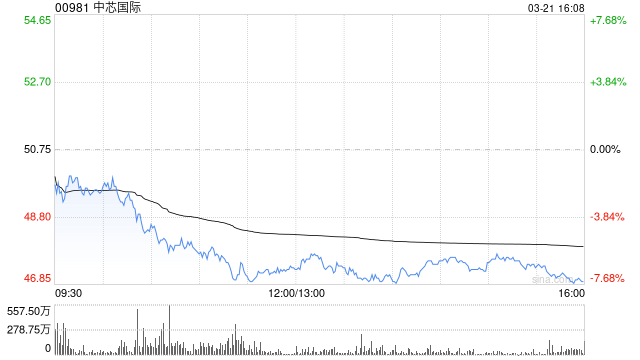
瑞银发布研报称,对中芯国际(00981)看法转趋正面,将其评级由“中性”上调至“买入”,目标价由76港元上调至96.2港港元,基于不变的3.3倍目标市账率,并将估值基础滚动至2027至2028年平均每股账面净值3.7美元,高于原先的2.9美元,但部分被盈利预测下调所抵销。该行认为市场低估了中芯在中国人工智能半导体本地化趋势中的受益程度,尽管下调2026至2028年盈利预测17%至19%,以反映股本摊薄及非经常性收益假设下调,但其预测仍较市场共识高出约20%至30%。