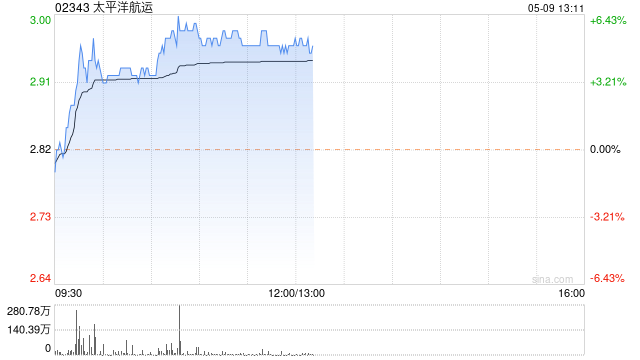
华创证券:太平洋航运维持“推荐”评级 目标价5.05港元

新浪港股
08/12
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  华创证券发布研报称,太平洋航运(02343)是经营稳健、穿越周期的小宗散运龙头船东,有望受益于干散景气上行。考虑到干散景气超预期,上调公司2026~2027年归母净利润预测分别为2.55、2.73亿美元,新增2028年归母净利润预测为3.12亿美元,对应EPS分别为0.05、0.05、0.06美元,对应PE分别为10、9、8倍。假设分红比例100%,对应26-28年股息率分别为9.9%、10.6%、12.1%。给予公司目标价5.05港元,预期较现价有29%增长空间,维持“推荐”评级。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10