瑞银:海螺水泥升至“中性”评级 目标价降至18.2港元

新浪港股
07/21
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

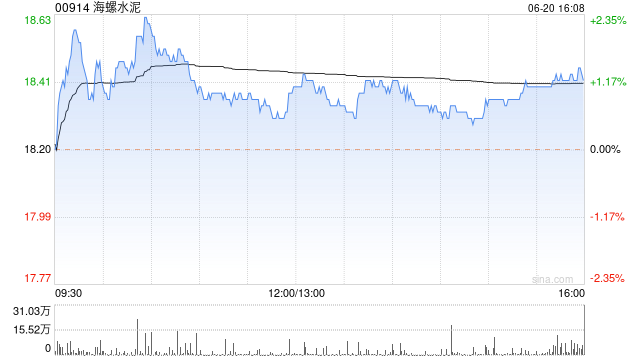
  瑞银发布研报称,中国水泥行业仅处于结构性需求下行周期的中段,但见底证据日益明显,预期行业的盈利能力将在今年见底,并自2027年起轻微复苏。该行考虑到海螺水泥(00914)的估值溢价已大致变得正常,风险回报更趋平衡,故将其评级由“沽售”上调至“中性”,但目标价由21.4港元下调至18.2港元。

  该行将海螺水泥2026及27年盈利预测下调16%及5%,分别至71亿及75亿元人民币。该行又将PO-42.5水泥平均售价预测下调至每吨345元人民币,以反映低价竞争持续,但预期动力煤价格将由今年的每吨750元人民币降至2027年的720元人民币,相信燃料成本下降有助利润逐步回升。

海量资讯、精准解读,尽在新浪财经APP

责任编辑:卢昱君

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10