热点栏目
客户端
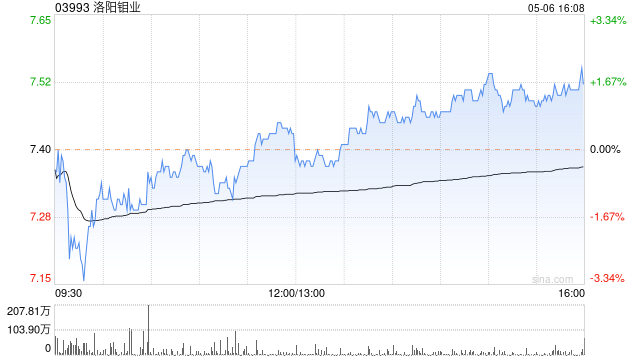
美银证券发布研报称,维持洛阳钼业(03993)“买入”评级,目标价22港元。洛阳钼业发布盈喜,预计2026年上半年归属股东净利润为155亿至165亿元人民币,年度同比增长79%至90%。按此推算,第二季净利润约77亿至87亿元人民币,年度同比增长64%至85%,季度环比变动0%至13%,表现优于市场预期,因投资者此前忧虑硫磺成本上升对利润率的潜在影响。
该行认为,次季业绩韧性反映以下因素综合作用:铜产量提升,上半年铜产量达38.8万吨,年度同比增长9.7%,推算次季产量约20万吨,季度环比增长6%;铜及钼价格季度环比上升;透过三个月库存周期有效控制硫磺成本;巴西黄金资产合并较首季多贡献一个月盈利。部分正面因素被刚果(金)铜矿超级税项拨备假设,以及钨和金价格于季内下跌所抵销。
美银看好铜价韧性、产量增长及估值吸引,预计2026及2027年铜价分别为每吨12,900美元及15,200美元,并预期TFM及KFM矿山扩产至2028年铜产量达80万至100万吨。该股现价对应2027年预测市盈率约8倍,估值仍属不昂贵。展望未来,基于先进先出会计及三个月库存周期,该行预期硫磺成本对第三季的影响将更明显,但持续强劲的金属价格、成本控制及钴销量季度环比增加或可部分抵销影响。
海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君