热点栏目
客户端
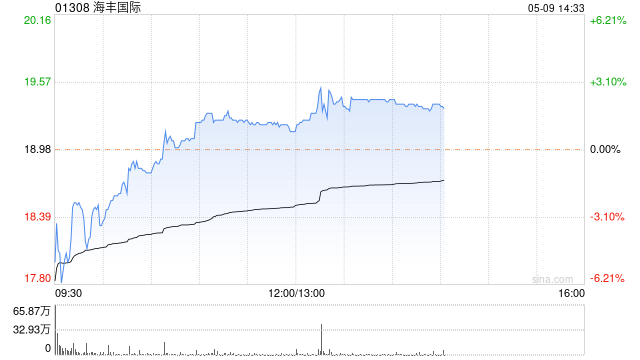
瑞银发布研报称,将海丰国际(01308)2026年至2027年盈利预测上调1%至6%,以反映今年运量及运费强于预期,但对2027年后行业整体支线船队扩张保持审慎。该行重申“中性”评级,目标价由30港元上调至33.8港元。
报告指,2026年第二季运量及运费均预期可恢复同比增长,该行近日邀请海丰国际参与亚洲投资论坛,管理层对亚洲区内航运需求保持信心,并计划继续扩张船队运力。中东地缘政治紧张局势方面,管理层预期下行风险有限,并预计海丰国际将能受惠于3月以来的集装箱运费反弹。
管理层透露,今年第一季运费受压,同比下跌约5%。但随着中东地缘政治紧张局势升温,运费已出现强劲反弹,超越去年水平,预期第二季运费及运量均可录得同比增长。此外,尽管燃油成本较今年较早时的低位接近翻倍,但海丰国际现时可透过燃油附加费将成本增幅全数转嫁客户。管理层指出,燃油成本约占总营运成本20%,4月份燃油均价约每吨630美元,相对2025年为每吨520美元。
在竞争力方面,公司相较同业每个标准箱(TEU)成本优势约为100美元,同时平均运费亦较同业有约100美元的溢价。根据船舶交付时间表,海丰国际将于2026年接收两艘1,800个标准箱的船舶,2027年接收11艘,2028年接收13艘,2029年接收6艘。
海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君