摘要:
聯儲局會議紀要公佈,市場尋找後續加息線索
世界人工智能峰會開幕
10年期、30年期美債合計逾610億美元拍賣同步施壓利率
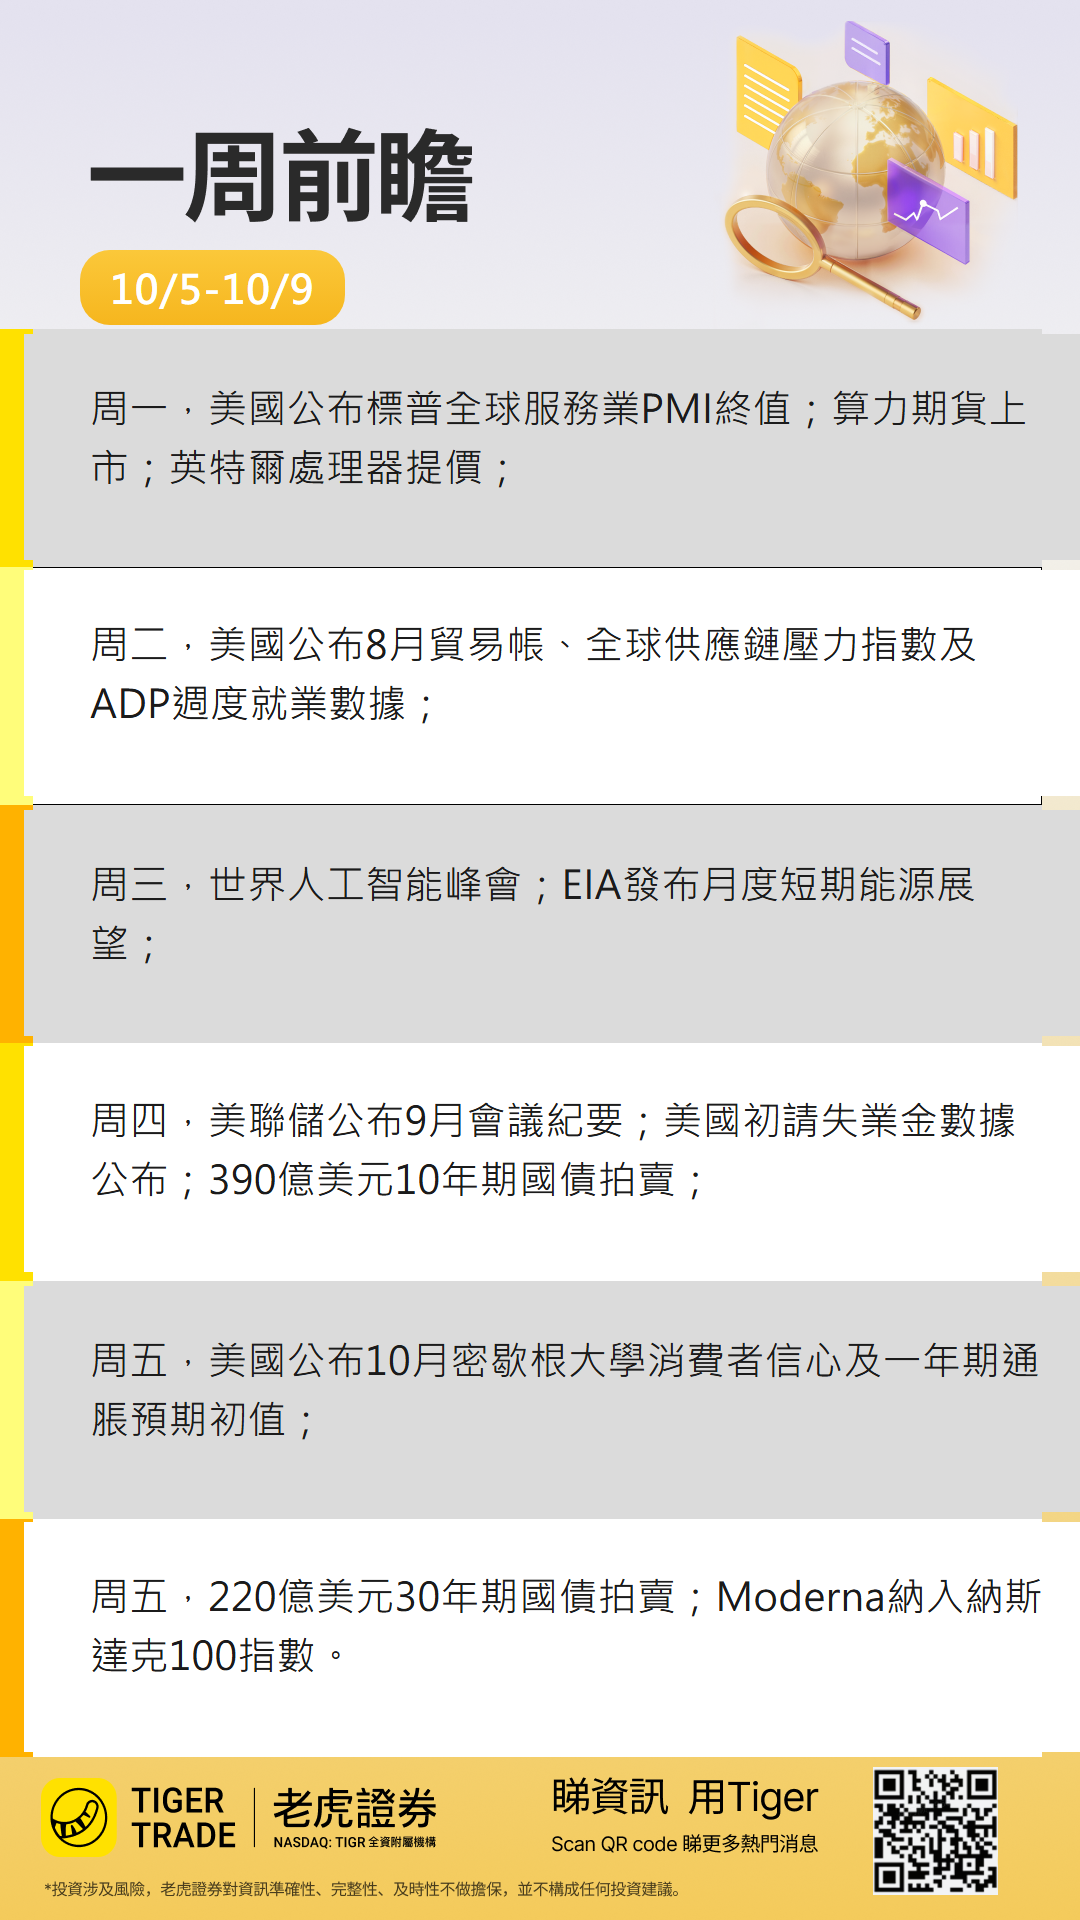
週一(10月5日)
經濟數據:美國將公佈9月標普全球服務業及綜合PMI終值、9月ISM非製造業PMI。
財經事件:芝加哥商業交易所與Silicon Data推出H100和B200算力租賃指數期貨,為市場提供直接交易圖形處理器租賃價格的工具。
公司:英特爾(INTC) 個人電腦處理器預計再度提價約10%。
週二(10月6日)
經濟數據:美國8月貿易帳、9月全球供應鏈壓力指數及ADP就業人數週度變動公佈。
公司:OpenAI首席戰略官將赴悉尼參加澳洲AI網絡風險工作組相關活動。
週三(10月7日)
經濟數據:美國將公佈9月紐約聯儲一年期通脹預期。
財經事件:EIA將發佈月度短期能源展望報告。國際油價處於高位,庫存、產量及需求預測可能放大能源板塊波動。此外,第十屆世界人工智能峰會在阿姆斯特丹開幕,演講者涵蓋OpenAI、Meta、谷歌、輝達等巨頭高管。
週四(10月8日)
經濟數據:美國公佈至10月3日當週初請失業金人數。
財經事件:聯儲局公佈9月貨幣政策會議紀要。市場將關注內部加息分歧、通脹與就業風險判斷,以及資產負債表審查進展。此外,美國進行390億美元10年期國債競拍。
世界人工智能峰會進入第二天;AMD.US蘇姿丰與南韓AI芯片企業負責人的會議可能在首爾舉行。
週五(10月9日)
經濟數據方面,美國公佈10月密歇根大學消費者信心指數初值及一年期通脹率預期初值。
財經事件方面,美國進行220億美元30年期國債競拍。長端需求強弱將影響美債收益率及全球成長股估值。
公司:Moderna(MRNA)將在開市前納入納斯達克100指數,取代華納兄弟探索公司,被動資金調倉可能放大相關股票成交與短線波動。
聯儲局會議紀要公佈
北京時間週四02:00,聯儲局將公佈貨幣政策會議紀要。
聯儲局上月在能源價格上漲、通脹仍高於目標的背景下重新加息,這是三年來首次提高政策利率。但最新就業數據明顯降温,使市場迅速下調對10月繼續加息的預期。
美國9月非農就業人數僅增加2.9萬人,遠低於市場預期的8.4萬人。LSEG數據顯示,市場對聯儲局10月再次加息的概率已從數日前約70%大幅降至兩成左右。
因此,投資者將重點從會議紀要中尋找決策者對於通脹、就業和未來利率路徑的判斷,特別是下一次加息究竟更可能發生在10月、12月,還是進一步推遲。
美國多項數據接連公佈,檢驗經濟韌性
週一將發佈標普全球9月服務業PMI終值和ISM服務業PMI,市場將觀察高利率和能源成本上漲是否已經開始壓制服務業活動。
週二將公佈美國8月貿易數據以及ADP每週就業數據;週四公佈每週初請失業金人數和8月批發庫存;週五則將迎來密歇根大學10月消費者信心指數初值。
在當前環境下,偏弱的數據可能進一步壓低加息預期,並緩解美債收益率壓力。但如果經濟繼續表現強勁,則可能重新強化「高利率維持更久」的交易邏輯。
超610億美元長期美債集中拍賣,收益率面臨供給考驗
美國財政部將進行10年期和30年期國債拍賣,合計規模超過610億美元。按北京時間安排,週四將進行390億美元10年期國債競拍,週五將進行220億美元30年期國債競拍。
當前10年期美債收益率處於逾二十年高位區間,長期國債需求將成為市場判斷收益率能否穩定的重要依據。若投標需求偏弱,長端收益率可能進一步上行,銀行股或受惠於息差預期,但科技成長股和其他高估值資產將面臨更大壓力。
G7協調釋放1億桶石油儲備,能源局勢繼續主導油價
當地時間10月2日週五,法國總統府發佈的G7領袖聲明稱,G7將通過國際能源署(IEA)協調釋放1億桶石油戰略儲備,行動將「立即」開始,並持續4個月;這期間,G7成員國及合作夥伴將在最初20天內率先大規模釋放柴油儲備。
不過,地緣風險仍可能抵消儲備釋放的影響。美國政府高層已討論對伊朗的下一步行動,沙特阿拉伯與也門政府軍也計劃針對胡塞武裝發起大規模打擊。胡塞武裝隨後宣佈使用彈道導彈和無人機襲擊位於利雅得的阿美石油公司目標。
若儲備釋放與航運恢復能夠穩定供應,油價和通脹預期可能回落,並緩解美債收益率壓力;若中東衝突擴大,能源、黃金和軍工板塊可能繼續獲得支撐,航空、運輸及高耗能行業則面臨成本壓力。
美股第三季度業績期預熱
百事可樂、達美航空等大型企業將率先公佈第三季度業績,大型銀行將在再下一週集中登場。市場目前預計,標普500成分股第三季度盈利同比增長超過30%。
本輪業績期有兩條關鍵主線:其一是超大規模雲服務供應商是否調整AI資本開支計劃,這將影響市場對芯片、伺服器、光通信和數據中心產業鏈景氣度的判斷;其二是企業如何消化關稅及能源成本上漲,投資者將關注成本有多少轉嫁給消費者,又有多少由企業利潤率承擔。
消費及航空企業的業績能夠較早反映燃料、運輸與終端需求變化。如果收入保持韌性但利潤率受壓,市場可能下調高能源成本行業的盈利預期;若公司仍能維持指引,則有助於緩解投資者對美國經濟快速降温的擔憂。
世界人工智能峰會開幕
第十屆世界人工智能峰會將於週三至週四在荷蘭阿姆斯特丹舉行,OpenAI、Meta Platforms、谷歌及輝達等公司的高管將參與。市場將關注生成式AI商業化、模型發展和算力基礎設施投入等議題。
芝加哥商業交易所與Silicon Data將在週一推出算力期貨,兩款合約分別追蹤H100和B200圖形處理器按小時租賃成本。該產品為市場提供了直接交易算力價格的工具,也可能提高投資者對圖形處理器供需及租賃價格變化的關注。
美國超微公司首席執行官蘇姿丰預計於本月訪問南韓,各方正考慮在週四於首爾舉行會議,南韓主要AI芯片企業負責人預計參會。若會議釋放新的合作或供應鏈信號,相關消息可能影響AMD以及南韓半導體產業鏈的交易情緒。
英特爾個人電腦處理器預計於週一再度提價約10%,為2025年底以來第三輪調價。連續漲價有助於改善產品定價,但也可能壓低終端需求,並向個人電腦廠商和消費者傳導成本壓力。