01 股市
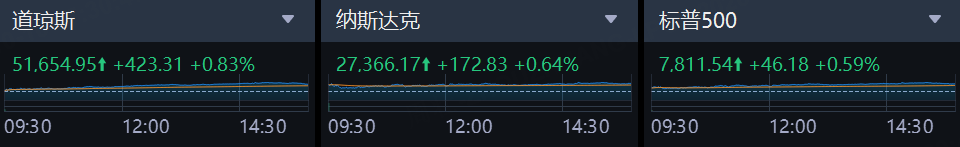
截至10月10日,美股三大指数收盘情况及分析:道琼斯指数涨0.83%,报51 654.95点;标普500指数涨0.59%,报7 811.54点;纳斯达克综合指数涨0.64%,报27 366.17点。三大指数延续反弹,能源与科技权重股表现互现,市场对即将公布的通胀数据与财报季保持观望。
热门股异动:得益于AI 数据中心扩产预期,Lumentum涨5.22%、Applied Optoelectronics涨3.53%、Coherent涨3.40%。疫苗股Moderna大涨14.21%,公司管线进展获资金追捧;Tesla续涨2.05%,而Apple受新机订单消息拖累小幅回调,跌1.11%。AI 龙头英伟达微跌0.52%,投资者聚焦即将到来的财报与行业会议。
中概股方面:权重股多数收红,阿里巴巴涨5.36%、理想汽车涨5.87%、拼多多涨3.95%、小鹏汽车涨3.66%,京东、百度温和上行;平台经济与消费复苏预期继续支撑板块情绪。
02 其他市场
10月10日十年美债收益率上升0.21%,最新收益率为5.24%。
10月10日美元兑离岸人民币下降0.1262%,报6.73;美元兑港币下降0.0036%,报7.85。
10月10日美元指数上升0.1273%,报102.23。
10月10日WTI原油主连期货上升0.19%,报91.66美元/桶;黄金主连期货上升1.52%,报4 220.30美元/盎司。
03 国际宏观
美国政府扩大对伊朗制裁并暗示可能提前采取军事行动。白宫在最新表态中未排除在中期选举前动武的选项,同时对伊朗油运船队追加制裁,增加中东地缘风险并推高国际油价。
飓风“伊赛亚斯”迫使墨西哥湾近七成原油产能暂停。美国海洋矿产管理局称约一百四十多万桶/日产量受影响,多家能源公司撤离平台人员并停产,近岸原油现货溢价走阔,显示供应短缺预期升温。
密歇根大学消费者信心指数降至五个月低点。调查显示高油价与高利率压制家庭支出意愿,当前经济状况分项创历史新低,通胀预期小幅上行,加大市场对未来需求放缓的担忧。
04 公司新闻
微软发布高速决策型AI模型“Microsoft-Decision-1”。官方称该模型在结构化决策任务上的延迟与成本显著低于通用大模型,并已在内部多场景落地,后续将通过Microsoft Foundry向开发者开放。
Lumentum光学组件供不应求致产能售罄至2029年初。公司披露未来产能缺口最高达七成,计划追加约3.5亿美元扩产,获得多家云厂商资金支持,反映AI 数据中心对高速光模块需求旺盛。
SpaceX收购全国低频段频谱,布局移动通信市场。该笔交易将助力其Starlink与地面网络融合,未来有望提供卫星+地面一体化通信服务,行业竞争格局或迎变。
特斯拉在欧洲将FSD更名为“Tesla Assisted Driving”。公司淡化“完全自动驾驶”概念,以顺应当地监管要求并推动辅助驾驶软件在欧洲获批落地。
施耐德电气斥资约226亿美元现金并购PTC。高溢价交易凸显工业软件价值,市场预期将带动工程软件领域进一步并购与估值重估。
SK海力士宣布加快建设光州半导体集群。管理层表示将扩大产能以满足高带宽存储芯片需求,项目规模和开工时间视配套基础设施方案尽快确定。
Netflix计划裁减约5%员工以优化成本结构。知情人士称相关消息最快将于近期公布,反映公司在竞争加剧背景下继续推进效率提升。
沙特阿美通知欧洲炼厂11月起恢复全额供油。此前因管道受袭暂停的配额得到修复,市场预期欧洲原油供应紧张局面将阶段性缓解。
美国大型银行下周起披露三季报,股票交易收入或创新高。高盛、摩根大通等预计合计股票交易收入接近190亿美元,固收业务下滑和AOCI浮亏成为关注焦点。
Morgan Stanley发布报告力挺AI半导体链。机构将台积电、盛美半导体及慧荣科技列为核心受益者,并上调相关目标价,看好先进制程与存储涨价带来的盈利扩张。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。