01 股市
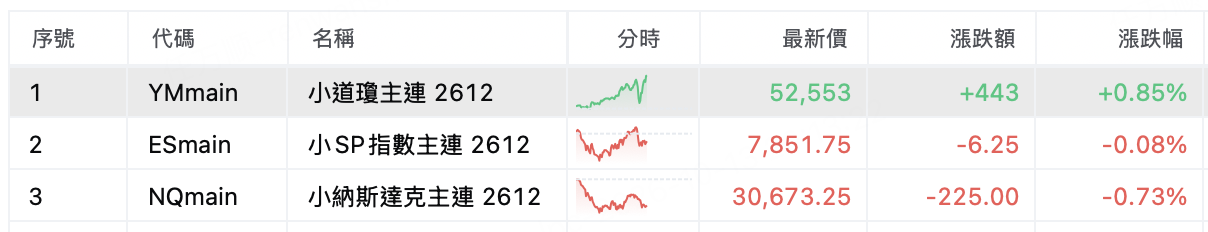
截至10月13日,美股三大期指涨跌不一。道琼斯期指上升0.85%,最新点位52,553;标普500期指小幅回落0.08%至7,851;纳斯达克100期指下降0.73%报30,673。 美国国债收益率高位震荡叠加中东局势不确定,资金在财报密集披露前明显趋于防御,道指韧性略胜一筹,成长股则出现估值消化。
中概股表现相对分化。小i机器人大涨逾33%,盘前活跃度居前;理想汽车、拼多多、京东等稳中小升,阿里巴巴略有调整;教育与互联网个股普遍平稳。受海外半导体抛压影响,台积电和蔚来均小幅走低。
02 其他市场
10月13日十年美债收益率下降0.92%,最新收益率为5.19%。
10月13日美元兑离岸人民币下降0.06%,报6.72;美元兑港币下降0.0008%,报7.85。
10月13日美元指数下降0.28%,报102.27。
10月13日美原油主连期货下降1.37%,报92.46美元/桶;纽约金主连期货上升0.46%,报4,210.00美元/盎司。
03 要闻
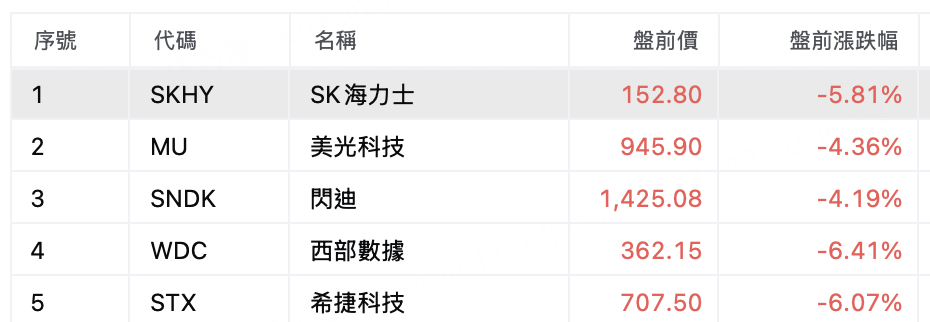
1、由于韩国股市交易表现疲软,加之长鑫存储(CXMT)计划在 2026 年底前推出一款性能更强的新芯片,引发市场对存储芯片股票估值的担忧,存储板块整体下跌。在美国上市的 SK 海力士(SK hynix)、西部数据(Western Digital)和希捷科技(Seagate)股价均下跌超过 5%。美光科技(Micron)下跌 4%,闪迪(Sandisk)下跌 4%。
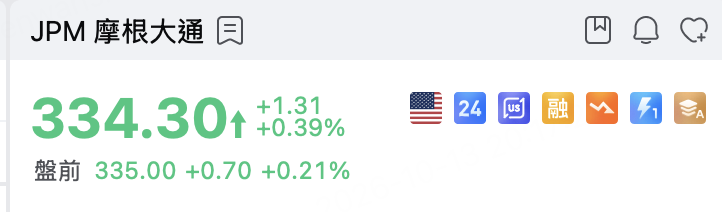
2、摩根大通(JPMorgan Chase)盘前微升 0.21%,该银行上调了全年净利息收入预期。不过,由于公司公布的第三季度盈利和营收均低于分析师预期,股价涨幅受到限制。
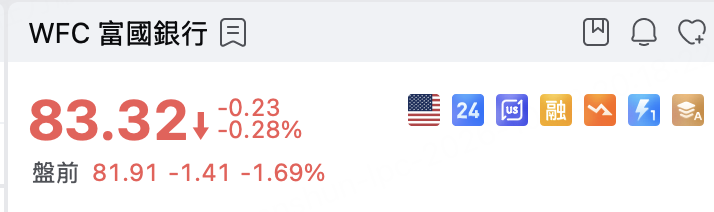
3、富国银行(Wells Fargo)盘前下跌超1%。该股三季度每股收益为 1.87 美元,高于伦敦证券交易所集团(LSEG)预估的 1.85 美元。营收为 218.7 亿美元,低于市场预期的 223 亿美元。
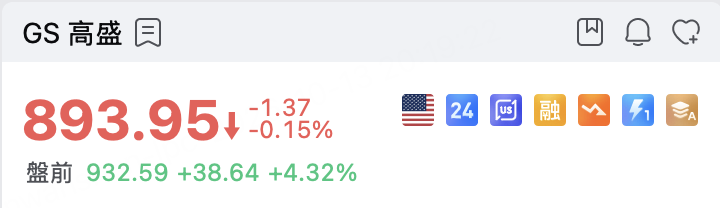
4、高盛(Goldman Sachs)盘前上扬逾 4%。这家银行业巨头公布第三季度营收为 186.8 亿美元,高于 LSEG 预估的 167.1 亿美元。
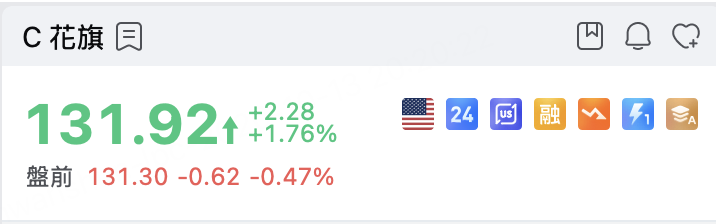
5、花旗集团三季度利润大增 40%,投行、服务业务及财富管理收入增长提供助力,股价盘前跌 0.47%。
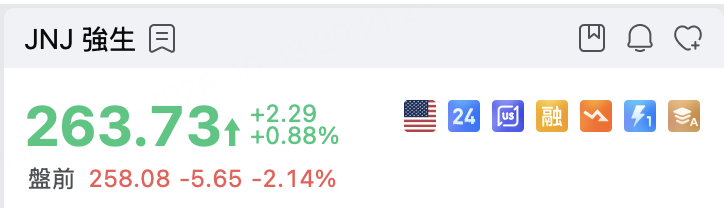
6、强生(Johnson & Johnson)盘前跌逾 2%,这家制药巨头公布的第三季度业绩好于预期。强生调整后每股收益为 2.59 美元,营收为 254 亿美元。LSEG 调查的分析师此前预计,其每股利润为 2.54 美元,营收为 252.8 亿美元。
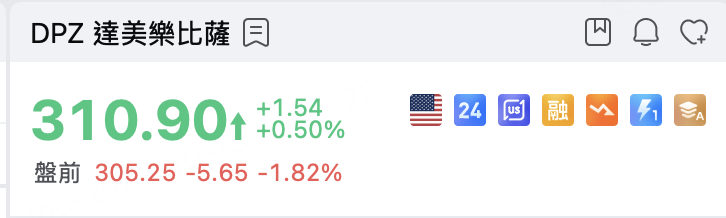
7、达美乐比萨(Domino’s Pizza)盘前下跌近 2%。尽管该股三季度每股收益和营收均超过分析师预期,但美国同店销售额仅增长 0.3%,与 FactSet 的市场一致预期持平。
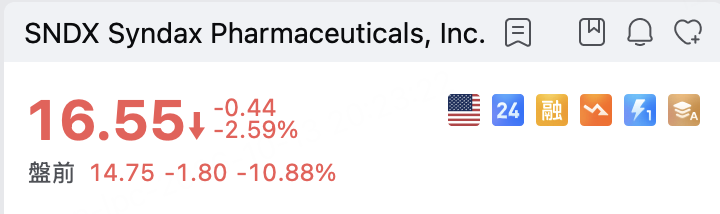
8、Syndax Pharmaceuticals盘前暴跌 10%;该公司表示,在一项针对特发性肺纤维化的 II 期临床试验中,抗体药物 axatilimab 未能达到主要终点。Syndax 研发负责人尼克·博特伍德(Nick Botwood)在一份声明中表示:“MAXPIRe 试验未能达到主要终点。考虑到该疗法在特发性肺纤维化领域具有令人鼓舞的科学理论依据,我们对这一结果感到失望。”
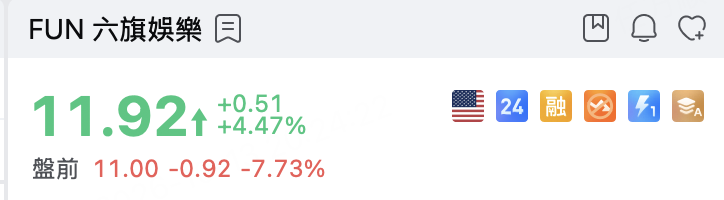
9、六旗娱乐(Six Flags)盘前跌逾 7%,据美国警方称,该公司位于佐治亚州的主题公园发生过山车事故,造成一人死亡、多人受伤。
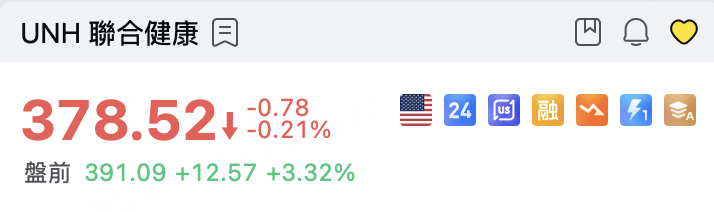
10、联合健康(UnitedHealth)盘前升逾 3%。联合健康第三季调整后每股收益为 4.69 美元,营收为 1,126.9 亿美元。根据 LSEG 数据,分析师此前预计其每股利润为 4.14 美元,营收为 1,114 亿美元。
11、 Visa获中国人民银行批准筹备银行卡清算机构,迈出深耕内地支付市场关键一步。公司称四十余年来已深度参与中国支付生态,此举将强化其与本地机构的合作并拓宽业务版图。
12、Meta发布Muse Wonder个人智能体大模型,强化记忆与持续执行能力以加速商业化。策略师认为新产品可借助社交渠道优势构建第二增长曲线,并为AI订阅与API业务奠定基础。
13、AMD CEO苏姿丰在OCP峰会预测2030年CPU市场规模翻番至2,000亿美元。公司称智能体推理需求将主导AI工作负载,新一代Helios及Helion系统已开始量产并交付OpenAI等头部客户。
14、 香港证监会勒令暂停茶百道交易并调查IPO环节涉嫌操纵行为。监管部门称需维护公平有序市场并保护投资者利益,相关调查正在进行,复牌时间未定。
15、Anthropic警示小型AI模型或数月内具备跨家庭设备自我复制能力,引发安全忧虑。公司测试结果显示,联网设备安全薄弱环节可能被利用,呼吁业界提前部署防护措施。
资料来源:公开市场数据
免责声明:本内容仅供参考,不构成任何投资建议